


法人車両・社用車の自動車保険は、会社名義で契約できるかだけでなく、車両台数、実際の用途、運転する従業員、荷物の所有者、事故で止まる業務まで確認して選びます。営業用の乗用車と有償運送を行うトラックでは、契約できる商品も必要な補償も異なります。
まず車両台帳を作り、引受条件を満たす保険会社に同じ条件で見積もりを依頼しましょう。本記事では、法人契約の基本から、フリート契約、補償の選び方、事故時の社内対応まで整理します。
社用車の保険は「法人ならこの会社」と一律には決まりません。台数・用途に合う商品を選び、賠償、従業員のケガ、自社車両、積載物、代車を分けて設計します。保険料は必要な補償と運転実態をそろえて比較してください。
法人契約は契約者・記名被保険者・車の用途から確認する
法人名義で保険料を払っていることと、会社の業務で使う車に適切な補償があることは別です。申込画面や保険証券の名義を、実際の使用状況と照合するところから始めます。
契約者と記名被保険者は役割が違う
契約者は保険契約を締結する人・法人です。記名被保険者は、その契約で主に車を使用する人・法人として設定する対象で、補償や保険料の条件に関わります。車検証の所有者・使用者も別に確認が必要です。
代表者が個人で所有する車を複数の社員が営業に使う場合や、会社所有車を代表者と家族が主に使う場合は、名義だけから正しい設定を決められません。誰が管理し、どのように使用するかを保険会社に説明します。
社用車と営業用ナンバーを混同しない
会社の営業活動に使う白ナンバーの乗用車と、運送事業に使う緑ナンバー・黒ナンバーの車は、同じ扱いではありません。「社用車に対応」と書かれていても、有償運送の車まで契約できるとは限らないため、用途車種と事業内容を伝えてください。
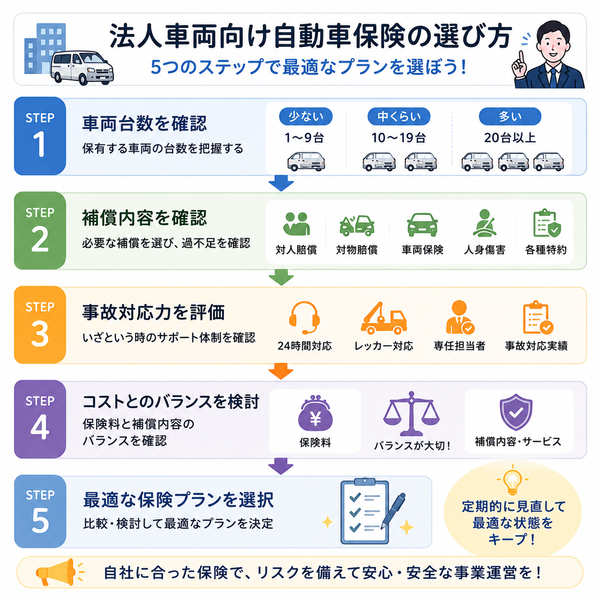
契約方式や割引は会社ごとに異なります。図解は確認順序の参考とし、具体的な引受条件や台数の数え方は、以下の本文と契約する保険会社の説明で確認してください。
9台以下と10台以上では契約管理の仕組みが変わる
法人の自動車保険では、自ら所有・使用する車の総付保台数が重要です。1店舗の台数や、1社の保険会社に加入する台数だけで判断しないようにします。
ノンフリートとフリートの違い
| 項目 | ノンフリート契約 | フリート契約 |
|---|---|---|
| 基本的な区分 | 総付保台数9台以下 | 総付保台数10台以上 |
| 事故実績の管理 | 原則として車ごとの等級などを用いる | 契約者の事故実績などを反映する仕組み |
| 見積もり時の資料 | 各車の等級・事故有係数適用期間など | 車両一覧や損害率・保険金支払実績など |
| 注意点 | 法人だから全車が一律の保険料になるわけではない | 10台を複数社に分けても自動的にノンフリートにはならない |
東京海上日動の公式説明では、総付保台数10台以上をフリート、9台以下をノンフリートとしています。リース車、長期借用車、関連会社の車などをどこまで含めるかは、所有・使用の実態を示して確認します。
ミニフリートは独立した全国共通制度ではない
少台数の車をまとめる契約や割引を「ミニフリート」などと呼ぶ商品があります。ただし、対象台数、割引率、まとめ方は各社の規定によります。「2台あれば必ず同じ団体割引が使える」とは考えないでください。
増車で10台になる予定がある場合は、購入前に代理店へ連絡します。既契約の満期や切替日をそろえる必要があるかも含め、事前に整理しておくと手続きがスムーズです。
賠償・従業員・車両・積載物を分けて補償を設計する
会社の車で起きる損害を、1つの特約でまとめて補えるとは限りません。「誰の、何の損害か」を分けると、補償の抜けが見つかります。
| 損害の対象 | 確認する補償 | 見落としやすい点 |
|---|---|---|
| 事故相手のケガ・死亡 | 対人賠償 | 誰が被害者かにより免責規定が異なる |
| 相手の車・建物など | 対物賠償 | 自社の所有物や管理中の財物などは別途確認 |
| 運転者・同乗者のケガ | 人身傷害、搭乗者傷害など | 労災との調整や対象者の範囲 |
| 社用車本体 | 車両保険 | 単独事故、当て逃げ、水害の対象範囲と免責金額 |
| 工具・自社商品 | 積載動産などの補償 | 対象品目、車内の範囲、盗難条件 |
| 顧客から預かった荷物 | 受託貨物の賠償責任など | 自社所有品の補償と同じではない |
高額賠償は無制限を軸に検討する
対人・対物賠償は、企業が負担しきれない損害に備えるため、無制限を軸に検討します。ただし、無制限とは保険金額の設定であり、免責事由までなくなる意味ではありません。従業員相互の事故や自社の施設への損害など、関係者間の事故は特に確認が必要です。
従業員のケガは労災があるだけで十分と決めない
業務中・通勤中の事故で労災保険が関係する場合でも、自動車保険の人身傷害などが不要になるとは限りません。補償対象や損害の認定基準が異なり、支払調整も関わります。事故時は業務中であったことと労災の利用状況を伝えてください。
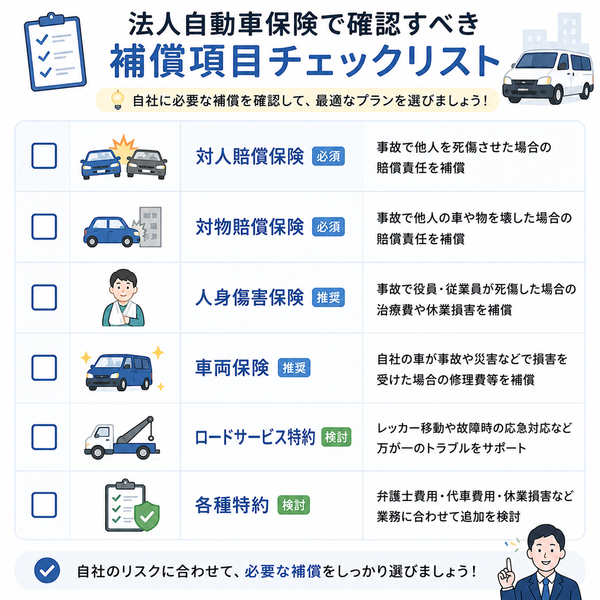
図中の「必須」は備えの重要性を示す表現であり、対人・対物賠償の任意保険に法律上の加入義務があるという意味ではありません。また、休業損害やロードサービスは商品ごとの対象範囲を確認してください。
運転する従業員と業務内容を正しく申告する
若い社員、アルバイト、役員、出向者などが運転する会社では、運転者の設定を個人契約の感覚で決めないことが大切です。
運転者限定と年齢条件は商品ごとに確認する
記名被保険者が法人の場合、個人向けと同じ本人・配偶者限定を選べない商品があります。一方、年齢条件の設定では、業務に従事する使用人を含めて確認する商品もあります。「社員だから全員補償される」「別居の人だから年齢条件は無関係」と一律には判断できません。
例えば損保ジャパンのSGPでは、法人などの契約で年齢条件を設定する際、業務に従事する使用人も含め、対象となる最も若い人の年齢を確認する説明があります。採用や配置転換で運転者が変わる際も見直してください。
配送や有償運送を後から始める場合も連絡する
事務所への移動だけだった車で配達を始める、有償運送に使う、車を改造して特殊設備を載せるなど、契約時から用途が変わる場合があります。使用目的だけの変更で足りるか、用途車種や商品の見直しが必要かを保険会社に確認します。
社内では「運転を認める人の一覧」「免許の確認」「車の貸出記録」「用途変更時の連絡先」を決めておくと、契約条件と運転実態のずれを防ぎやすくなります。
業務停止に備える代車・ロードサービスを比較する
車の修理費が補償されても、その間の売上や代替車両まで同じ範囲で補償されるとは限りません。車が止まったときに事業を続ける方法を具体化しておきます。
代車の金額だけでなく使える車種と日数を見る
レンタカー費用の補償は、日額上限、支払日数、事故・故障のどちらが対象か、保険会社の事前承認などを確認します。特殊な機材を載せた車や冷凍車、大型車は、一般の乗用車を借りても代わりにならないことがあります。
貸出可能な車の手配先と、差額が出た場合の負担も確認しましょう。休車中の利益損失は、代車費用とは別の問題です。「車両保険を付けたから営業損失も出る」とは判断しないでください。
レッカーの距離・作業条件・対象車両を確認する
比較時には、指定工場と自社指定工場で無料範囲が変わるか、重量や車高の制限があるか、積載物の積替えまで対応するかを確認します。現場で独自に業者を呼ぶ前に、保険会社の専用窓口へ連絡するのが基本です。
事故受付が24時間でも、修理工場や代車会社がすべて常時稼働するとは限りません。早朝・深夜に車を使う会社は、その時間帯に何を手配できるかを質問してください。
法人向け保険会社は引受条件を満たす候補から比較する
個人向け商品の評判や保険料だけで、社用車にも向いていると判断するのは避けましょう。最初に台数・車種・名義・用途の条件を照合します。
| 保険会社・商品 | 比較の入口 | 事前に確認する条件 |
|---|---|---|
| ソニー損保の法人向け自動車保険 | 法人契約のネット見積もりに対応 | フリート、自家用8車種以外、営業用ナンバーは対象外。記名被保険者が法人の場合の特約制限も確認 |
| SBI損保の自動車保険 | 法人名義の申込みに対応 | 契約者と記名被保険者が同一法人であることなど、引受条件を確認 |
| 損保ジャパンのSGP | 法人・個人事業主の業務リスクを相談 | 車種・台数に加えて受託貨物や事業用車両の補償を確認 |
| 東京海上日動などの代理店型保険 | 複数車両の管理や契約方式を相談 | 総付保台数、各車の用途、必要な事業向け特約を提示 |
この表は順位表ではありません。どの会社が安いかは、車種、事故実績、補償、免責金額などによって変わります。ここに記載した条件以外にも引受条件があるため、申込み前に正式な見積もりで確認します。
個人契約の割引や特約がそのまま使えるとは限らない
ソニー損保では、記名被保険者が法人の契約に付けられない補償や割引が案内されています。SBI損保の法人契約案内でも、証券不発行割引は適用できないと説明されています。広告の最大割引額ではなく、自社の見積書に実際に反映される条件を見てください。
なお、公式サイトが翌年始期の商品説明に切り替わっていることがあります。2026年に確認したページでも、2027年始期の改定内容が混在し得るため、契約の始期日に対応するパンフレット・約款を照合します。
保険料を抑えるには免責と事故防止を組み合わせる
法人契約でも、必要な賠償補償を削るより、会社で負担できる損害の範囲を決めることが見直しの出発点です。
少額修理と大きな損害を分けて考える
車両保険の免責金額を設定すれば、保険料が変わることがあります。ただし、事故が重なったときに全車分の自己負担が発生しても資金繰りに支障がないかを確認してください。
仕組みを説明するための仮定例として、補償対象の修理費が30万円、適用される免責金額が5万円なら、免責だけを考える単純計算では保険金は25万円です。実際には車両保険金額や他の支払条件も関わります。保険を使うかは翌年以降の保険料への影響も含めて判断します。
事故実績の改善は運転ルールから取り組む
バック時の接触が多いなら駐車場の動線や誘導方法を改善し、追突が多いなら運行時間や休憩、車間距離の管理を見直します。事故防止機器や研修を入れたこと自体が、どの商品でも定率の割引になるわけではありません。
見積もりは、対人・対物、人身傷害、車両保険、免責、代車、積載物の条件をそろえて比較します。「年額が安い理由」が補償の不足ではないか、差分を1つずつ確認してください。
契約前と事故時に使う社用車チェックリスト
保険担当者だけが内容を知っていても、現場の運転者が連絡できなければ対応が遅れます。契約前の資料と事故時の連絡手順を社内で共有しましょう。
見積もり依頼前にそろえる資料
- 全車の車検証情報、所有・使用関係、リース契約の有無
- 現在の保険証券、満期日、等級・事故有係数適用期間またはフリート契約の実績資料
- 運転者の範囲、対象となる最年少者、用途・運行地域・業務内容
- 工具・自社商品・受託貨物の種類と最大積載額
- 代替車両の車種、必要期間、社内で負担できる免責金額
事故が起きたら救護・警察・保険会社への連絡を優先する
- 運転を止め、負傷者の救護と二次事故の防止を行う。
- 負傷者がいれば119番、事故は110番で警察へ届け出る。
- 相手の氏名・連絡先・車両情報を確認し、安全な範囲で写真や映像を残す。
- 保険会社と社内責任者へ連絡し、レッカー・代車の手配方法を確認する。
- 現場で賠償額や過失割合を約束せず、業務中の事故であることや積載物の損害も伝える。
修理や荷物の処分を急ぐ場合でも、保険会社が損害を確認できるよう、写真、見積書、品目一覧、購入資料などを保管します。従業員のケガがあるときは、労務担当者とも情報を共有してください。
社用車の保険料は、必要な補償をそろえて比較することが大切です。法人契約の受付条件を確認し、自社の台数・用途に合う見積もり方法を選びましょう。