
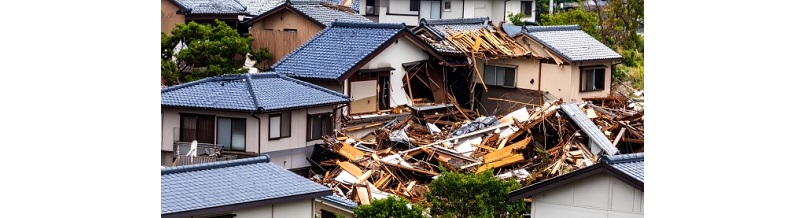


地震や津波で車が壊れた場合、「車両保険に入っていれば大丈夫」と思っている人は少なくありません。
しかし、一般的な自動車保険では、地震・噴火・津波による車両損害は通常の車両保険の対象外です。
地震・噴火・津波による車の損害は、通常の車両保険だけでは補償されないのが基本です。
備える方法としては、保険会社によって用意されている全損時一時金・定額払特約や、Chubbのように分損も含めて車両保険金額まで補償する専用特約があります。
地震・津波で車が壊れても通常の車両保険では出ない
車両保険では、衝突事故だけでなく、台風・洪水・火災などを補償する商品があります。
しかし、地震・噴火・津波は別扱いです。
「自然災害だから車両保険で全部出る」という理解は誤りです。
| 原因 | 一般的な車両保険 |
|---|---|
| 台風・暴風 | 補償対象となる場合あり |
| 洪水・高潮 | 補償対象となる場合あり |
| 火災 | 補償対象となる場合あり |
| 地震 | 原則対象外 |
| 噴火 | 原則対象外 |
| 地震・噴火による津波 | 原則対象外 |
地震が原因の火災にも注意
たとえば、地震で建物が倒壊し、その後の火災で駐車中の車が焼失した場合など、損害の原因が地震に起因すると判断されると、通常の車両保険では補償されないことがあります。
「火災なら車両保険」と単純には考えず、事故原因を確認する必要があります。
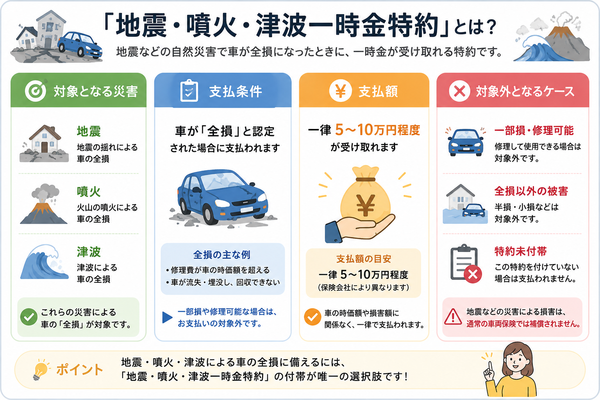
地震に備える追加特約はある
地震・噴火・津波による車両損害に備えるため、一部の保険会社では専用特約を用意しています。
代表的なのが、地震・噴火・津波で車が所定の全損状態になった場合に定額の保険金を支払う特約です。
特約名の例
・地震・噴火・津波車両全損時一時金特約
・地震・噴火・津波「車両全損時定額払」特約
・地震・噴火・津波危険車両全損時一時金特約
全損時だけ支払うタイプが多い
このタイプの特約では、車に少し傷が付いた、軽い浸水で修理できる、といった部分損害では支払対象にならない場合があります。
「地震特約を付ければ、地震による修理費がすべて出る」とは限りません。
代表的な保険会社の地震補償
2026年10月時点の公式情報で確認できる代表例を整理します。
| 保険会社 | 補償タイプ | 主な内容 |
|---|---|---|
| あいおいニッセイ同和損保 | 全損時定額払 | 所定の全損時に50万円。車両保険金額が50万円未満ならその金額 |
| 損保ジャパン | 全損時一時金 | 地震・噴火・津波で所定の状態になった場合に一時金 |
| 東京海上日動 | 全損時一時金 | 地震・噴火・津波危険車両全損時一時金特約を用意 |
| Chubb | 車両損害補償 | 分損も対象。契約の車両保険金額まで補償可能 |
地震補償は保険会社によって内容差が非常に大きい分野です。
「一時金」と「実際の車両損害補償」は別物
多くの保険会社で用意されている全損時一時金・定額払タイプは、車両保険金額そのものを支払う仕組みではありません。
一方、Chubbの「地震・噴火・津波危険『車両損害』補償特約」は、全損だけでなく分損も対象とし、契約の車両保険金額まで補償できる点が大きく異なります。
「全損」とはどんな状態?
地震特約では、通常の車両保険の全損判定とまったく同じとは限らず、特約独自の「所定の全損状態」が定められている場合があります。
そのため、「修理費が高いから自動的に一時金が出る」と決めつけないことが重要です。
・何をもって全損と判断するか
・流失は対象か
・浸水はどの程度から対象か
・車両の損壊状態の条件
・車両保険金額との関係
部分的な水没では対象外になる場合がある
津波で床下まで水が入ったものの修理可能なケースなどでは、全損時一時金タイプの特約では支払条件に該当しない可能性があります。
「津波被害=一時金支払い」ではなく、特約上の全損条件を確認します。
地震特約が必要か判断するポイント
地震特約は、すべての人に同じ優先度で必要とは限りません。
| 状況 | 検討優先度 |
|---|---|
| 津波浸水想定区域に駐車 | 高い |
| 沿岸部で日常利用 | 高い |
| 新車・高額車 | 高め |
| ローン残高が大きい | 高め |
| リース車 | 契約条件を要確認 |
| 古い低価格車 | 費用対効果を確認 |
ローン中の車は特に確認
地震で車が全損しても、ローン残高は原則として残ります。
通常車両保険から保険金が出なければ、車を失ったうえにローンだけ残る可能性があります。
「車を買い直す資金」と「残っているローン」の両方を自己資金で負担できるかを基準にすると、地震補償の必要性を判断しやすくなります。
地震・津波リスクは駐車場所でも大きく変わる
地震そのものを避けることはできませんが、津波や倒壊物のリスクは駐車場所によって変わります。
確認したい駐車環境
・津波浸水想定区域か
・河川や海岸に近いか
・古い建物やブロック塀の近くか
・立体駐車場の上階を使えるか
・避難経路を妨げない場所か
避難時に車で逃げることを前提にしない
津波の危険が迫っているときは、交通渋滞や道路損壊により車での避難が危険になる場合があります。
車を守ることより人命を優先し、地域の防災計画や避難指示に従うことが重要です。
地震特約と火災保険の地震保険は別物
住宅の地震保険と、自動車保険の地震特約は別の商品です。
| 保険 | 主な対象 |
|---|---|
| 住宅の地震保険 | 建物・家財 |
| 自動車保険の地震特約 | 契約車両 |
住宅の地震保険に入っていても、通常は自動車そのものは補償されません。
契約前に確認したい8項目
□ 通常の車両保険では地震・噴火・津波が対象外と理解した
□ 地震特約を付けられる保険会社か確認した
□ 全損時だけか、分損も対象か確認した
□ 支払額を確認した
□ 特約独自の全損条件を確認した
□ 車両保険への加入条件を確認した
□ 自宅・職場の津波リスクを確認した
□ ローン・リース残高も考慮した
見積もり画面に出ない場合は直接確認する
地震特約は、すべての契約や車種で付けられるとは限りません。
Web見積もりで表示されない場合は、保険会社や代理店へ直接確認してください。
地震に強い保険を選ぶときの比較順
STEP1 通常の車両保険条件を確認
↓
STEP2 地震特約の有無を確認
↓
STEP3 全損のみか分損も出るか確認
↓
STEP4 支払額を確認
↓
STEP5 追加保険料を確認
↓
STEP6 最終保険料と補償のバランスで判断
地震リスクが高い地域で車を使う人は、通常の保険料だけでなく、地震補償の有無まで含めて複数社を比較しましょう。
まとめ|「車両保険に入っているから地震も安心」ではない
この記事のまとめ
・通常の車両保険では地震・噴火・津波は原則対象外
・一部保険会社では全損時一時金・定額払特約がある
・あいおいニッセイ同和損保は所定の全損時に50万円
・損保ジャパン、東京海上日動にも全損時一時金型の特約がある
・Chubbは分損も含め車両保険金額まで補償できる専用特約を用意
・特約ごとに「全損」の判定条件が異なる
・ローン・リース中の車は特に検討価値が高い
・住宅の地震保険と自動車の地震特約は別物
・駐車場所の津波・倒壊リスクも合わせて考える
地震補償を選ぶときは、「特約があるか」だけでなく、「全損時の一時金なのか、分損まで実損補償されるのか」まで確認することが重要です。