
自動車保険は、万が一の事故に備える大切な保障ですが、基本補償だけではカバーしきれないリスクも存在します。そこで活用したいのが「特約」です。
特約を上手に活用することで、より自分に合った安心の補償内容にカスタマイズできます。
特約の役割と基本補償との違い
自動車保険に加入する際、「特約」という言葉を目にすることがあります。しかし、基本補償との違いや、なぜ特約が必要なのかを正確に理解している方は多くありません。
万が一の事故に備えるには、この2つの違いと役割を把握しておくことが重要です。
基本補償とは?
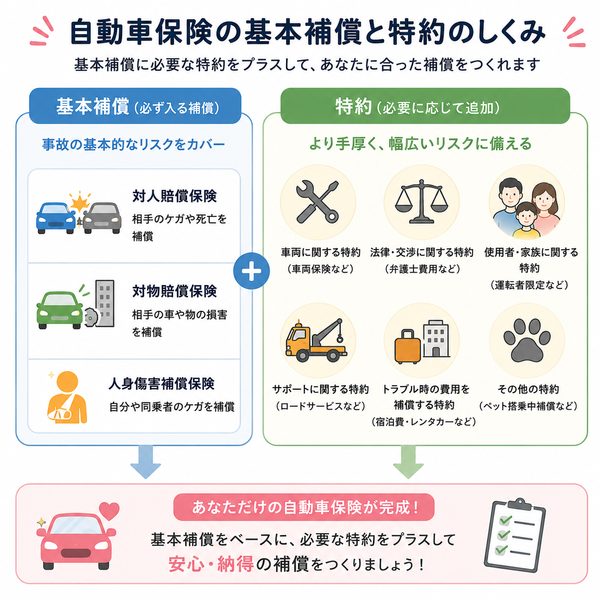
基本補償は、自動車保険における中核的な補償であり、多くの契約で標準的に含まれている内容です。主に以下のような補償が含まれます。
- 対人賠償保険
他人を死傷させた場合の賠償責任を補償 - 対物賠償保険
他人の車や建物などの物に損害を与えた際の補償 - 人身傷害補償保険
契約者や同乗者がけがをした場合の実損額を補償 - 搭乗者傷害保険
けがや死亡・後遺障害に対して定額で支払われる補償 - 車両保険(任意加入)
自分の車の損傷・盗難・自然災害などによる被害を補償
これらの補償は、一般的な事故リスクに対応しており、多くのドライバーにとって「最低限必要な安心」を提供します。
【特約とは?】
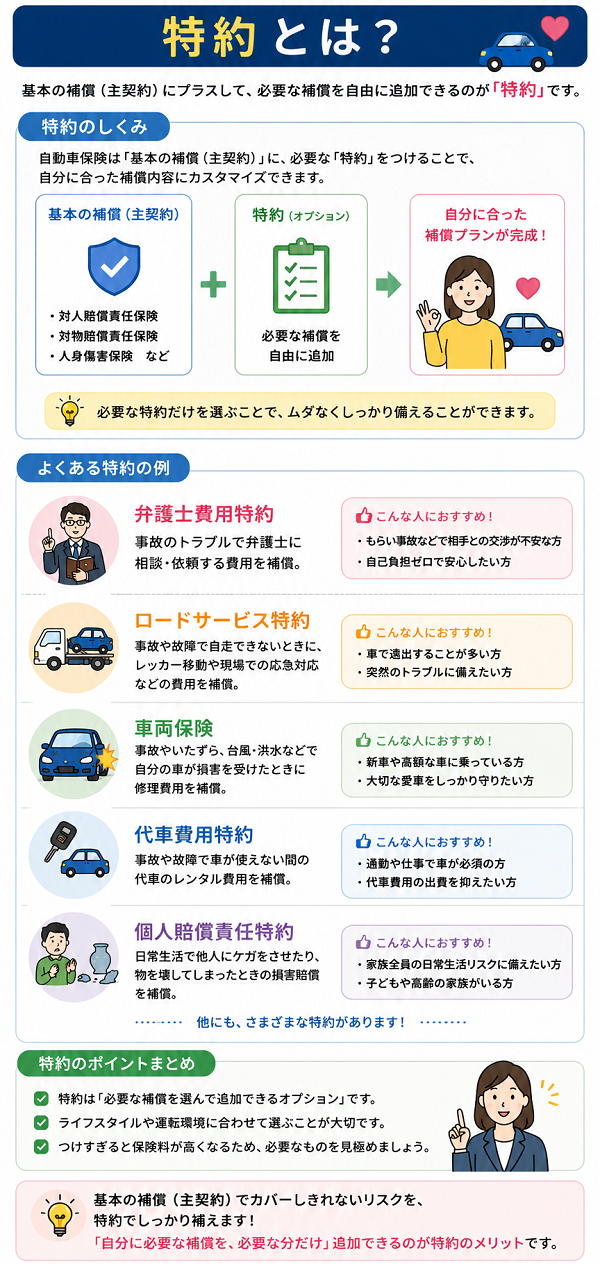
特約とは、基本補償に追加して契約できるオプションの補償です。契約者のニーズに応じて自由に組み合わせができ、基本補償だけではカバーしきれないリスクに備えることができます。
以下のような場面で特約が役立ちます。
- 過失がゼロの事故でも修理費をカバーしたい
- 事故後の法律相談や交渉に備えたい
- 原付バイクを家族が使用している
- 車のトラブル時にレッカー移動を利用したい
- 弁護士費用特約
自分に過失がない事故で、弁護士に相談・依頼する際の費用を補償 - 対物超過修理費用特約
相手の車の修理費が時価額を超えた場合に、超過分を補償 - ファミリーバイク特約
125cc以下の原付バイクを補償対象に追加 - ロードサービス特約
レッカー移動やバッテリー上がりなどの緊急対応を補償 - 車両無過失事故に関する特約
自分に全く過失がない事故でも、相手の対応を待たずに修理費を補償
基本補償と特約の違い
| 区分 | 基本補償 | 特約 |
|---|---|---|
| 加入の有無 | 多くは標準で付帯 | 任意で追加可能 |
| 補償の内容 | 主要な損害をカバー | 特定のリスクを細かく補償 |
| 補償の範囲 | 広く一般的 | 特定の状況やニーズに特化 |
| 柔軟性 | 限定的 | カスタマイズ可能 |
| 保険料への影響 | ベースとなる保険料 | 加入分だけ追加費用が発生 |
基本補償はあくまで「標準装備」、特約は「必要に応じて追加するオプション装備」といったイメージです。リスクに応じてどの特約を付けるかを判断することで、より安心な保険設計が可能になります。
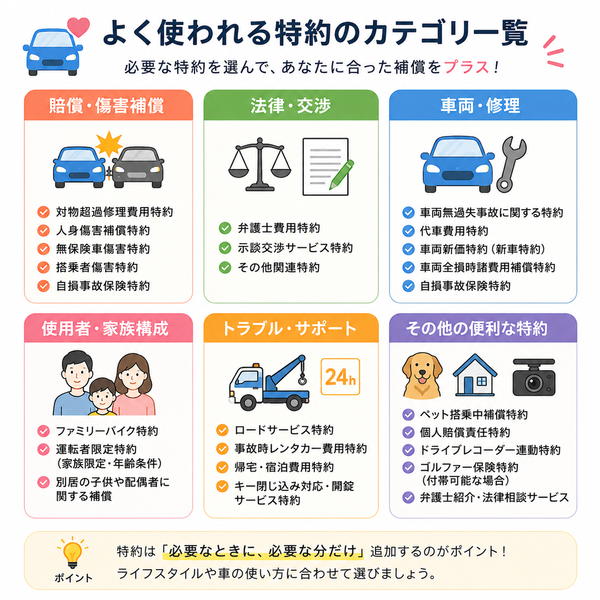
賠償・傷害補償に関する特約
自動車事故では、自分や他人のけが・死亡、相手の車や財物の損害など、多様な損害が発生します。
こうした損害に対して、基本補償だけではカバーしきれない部分を補完するのが「賠償・傷害補償に関する特約」です。
1. 対物超過修理費用特約
■ 目的
相手車両の修理費が「時価額」を超えた場合、その超過分を補償する特約です。
■ 内容
- 通常の対物賠償では、時価(市場価値)までしか支払われない
- 相手の車が旧車・高級車などで修理費が高額になると、補償不足が生じやすい
- この特約で、修理費と時価の差額を一定限度まで補償
【活用場面】
- 高級輸入車との接触事故
- 維持状態の良い旧車との接触
- 相手とのトラブル防止にも有効
2. 人身傷害補償特約
■ 目的
自分および同乗者のけが・死亡・後遺障害に対して、実際の損害額を補償する特約。
■ 内容
- 自分の過失割合に関係なく支払われる(過失100%でも補償対象)
- 医療費・通院交通費・休業損害・慰謝料・将来収入の逸失なども補償対象
- 車外(歩行中・自転車中)の事故にも適用されるタイプもある(保険会社により異なる)
【活用場面】
- 単独事故や信号無視のような自損事故
- 相手が無保険・交渉が困難な場合でも確実な補償が受けられる
3. 無保険車傷害特約
■ 目的
相手車両が無保険または自賠責のみ加入で、重大なけがを負った場合に備える補償。
■ 内容
- 自身の死亡または後遺障害が対象
- 相手に支払い能力がなくても、保険会社から直接支払われる
- 人身傷害補償特約と重複加入することでさらに安心
【活用場面】
- 無保険運転車との重大事故
- ひき逃げなど相手が特定できないケース
4. 搭乗者傷害特約
■ 目的
契約車両に乗っていた人すべてに対し、けが・死亡時の補償を定額で行う特約。
■ 内容
- 死亡保険金・後遺障害保険金・入通院保険金などが用意されている
- 一定日数以上の通院・入院で定額が支払われる
- 実損ではなく「定額支払い」が特徴(※人身傷害補償との違い)
【活用場面】
- 同乗者がけがをした場合に、速やかに見舞金的な支払いが行える
- 小額ながらも迅速な支援として活用できる
5. 自損事故保険特約
■ 目的
相手がいない事故(単独事故)で、自分がけがをした場合の補償。
■ 内容
- 電柱やガードレールへの衝突、転落事故などが対象
- 死亡・後遺障害・入通院に対し定額補償(搭乗者傷害に似た形式)
- 過失割合が100%でも支払い対象になる点が利点
【活用場面】
- 夜間や雨天でのスリップ事故
- 一人で運転中の不注意による衝突
法律・交渉に関する特約
交通事故に遭ったとき、相手方と示談交渉や法的手続きを行わなければならないケースがあります。
特に、もらい事故や相手が無保険だった場合など、自分で対応するのは非常に困難です。そうしたトラブル時にサポートしてくれるのが、以下の「法律・交渉に関する特約」です。
1. 弁護士費用特約
■ 目的
事故相手と示談や損害賠償請求などで法的トラブルが発生した際に、弁護士に相談・依頼できる補償を提供する特約です。
■ 補償内容
- 弁護士への相談料、着手金、報酬金などを補償
- 必要に応じて裁判費用や文書作成費も対象
- 示談交渉、損害賠償請求、訴訟などをカバー
- 自分に過失がない事故(例:停車中に追突された)
- 相手が無保険または誠実な交渉に応じない場合
- 相手が支払いを拒否・交渉を長引かせる場合
【活用シーン】
- 被害事故に遭ったが、相手との交渉が難航
- 相手が任意保険未加入・支払いを拒否
- 専門的な法的知識が必要と感じたとき
【注意点】
- 加害者としての事故(自分に過失がある場合)は対象外
- 通常、補償上限(例:300万円)が設けられている
- 弁護士の選定は保険会社の指定または自由選択方式あり

2. 示談交渉サービス特約(※一部プランに自動付帯)
■ 目的
事故後、相手方との示談交渉を保険会社が代行することで、精神的・時間的負担を軽減する特約です。
■ 補償内容
- 保険会社が事故の相手方との交渉窓口となる
- 過失割合や損害額の交渉、示談書の作成まで対応
- 原則、対人・対物賠償保険に付帯されていることが多い
■ 適用条件
- 自分に一部でも過失がある事故
- 対人・対物賠償保険を使う場合が中心
- 過失が100%相手にある事故では適用されない
【活用シーン】
- 交差点での接触事故などで過失割合を巡る交渉が必要
- 損害額や修理費に関して相手と意見が合わない
- 専門的知識がないまま交渉するのが不安なとき
【注意点】
- 自分の過失がゼロの場合は交渉代行不可(この場合は弁護士費用特約の出番)
- 示談がまとまらず裁判になると、別途弁護士費用が必要
3. その他関連特約(保険会社によって設定)
一部の保険会社では、以下のような関連サービスや補償が提供されている場合もあります。
- 法律相談ダイヤル
事故に限らず、日常生活での法律相談を無料で受けられるサービス。 - 紛争解決支援サービス
第三者機関によるADR(裁判外紛争解決)などを利用できる制度。
これらは正式な「特約」扱いではない場合もありますが、契約者サポートの一環として有効です。
弁護士費用特約と示談交渉サービス特約の違い
| 特約名 | 対象となる事故 | 担当 | 費用補償 | 備考 |
|---|---|---|---|---|
| 弁護士費用特約 | 自分に過失がない事故 | 弁護士 | 費用を補償 | 相手が非協力的な場合に有効 |
| 示談交渉サービス特約 | 自分に過失がある事故 | 保険会社 | 無償で対応 | 多くの対人・対物賠償保険に付帯 |
車両・修理関連の特約
自動車事故においては、自分の車の修理費用や代車の手配など、金銭的・実務的な負担が大きくなることがあります。
そこで役立つのが「車両・修理関連の特約」です。車両保険と組み合わせて利用することで、事故後の不安を大幅に軽減できます。
ここでは、主な特約とその補償内容、利用シーンについて詳しく解説します。
車両無過失事故に関する特約
自分にまったく過失がない事故でも、車両保険が使えるようになる特約です。
- 通常、過失ゼロでは車両保険が使えない
- この特約があると、保険会社が相手に代わって修理費を立替払い
- 相手が無保険や交渉に応じない場合でも対応可
【こんなときに有効】
- 信号待ち中に追突された
- 駐車中に当て逃げされた
代車費用特約
事故や故障で車が使えなくなった場合、代車(またはレンタカー)を利用するための費用を補償します。
- 修理期間中、1日あたり数千円を限度に支給される
- 利用日数や金額には上限がある(例:30日間まで)
【こんなときに有効】
- 毎日の通勤・通学で車が必須
- 修理が長引く可能性があるとき
車両新価特約(新車特約)
新車で購入した車が全損となった場合、購入時の価格相当で補償される特約です。
- 通常の車両保険では時価額までしか補償されない
- 新車価格や諸費用まで含めて補償されるのが特徴
- 補償対象期間は一般的に購入後1〜3年以内
【こんなときに有効】
- 新車を買って間もない
- 高額車両に乗っている
車両全損時諸費用補償特約
事故などで車が全損になった場合、車両保険とは別に、買い替えなどに必要な諸費用を補償します。
- 登録手数料、車庫証明代、代車費用などを一時金で支給
- 数万円〜十数万円の補償が一般的
【こんなときに有効】
- 全損後の再取得コストを抑えたい
- 突然の出費に備えたい
自損事故保険特約(補足)
ガードレールなどへの単独衝突で自分がけがをした場合に、定額で補償される特約です。
- 車両保険ではなく、自身の傷害に関する補償
- 死亡・後遺障害・入院・通院が対象
【こんなときに有効】
- 夜間や雨天での運転に不安がある
- 一人での運転が多い
車両・修理関連の特約は、事故発生後の経済的負担や生活への影響を大きく軽減してくれます。特に車両保険とセットで加入することで、より充実した補償内容になりますので、保険を選ぶ際には慎重に検討することが重要です。
使用者・家族構成に関する特約
自動車保険は契約者本人だけでなく、家族や他の運転者の存在によって必要な補償が変わってきます。
家族構成や使用状況に応じて適切な特約を選ぶことで、万が一のトラブルにも備えた安心の保険設計が可能になります。
ここでは、「使用者」や「家族構成」に関係する主な特約について詳しく解説します。
ファミリーバイク特約
原動機付自転車(125cc以下の原付)を使っている家族がいる場合におすすめの特約です。
- 契約中の自動車保険に、バイクの補償を追加できる
- 対人・対物・人身傷害などを、バイク使用時にもカバー
- 原付に別の保険をかけるより保険料を抑えられるケースが多い
適用される使用者:
- 同居の親族(配偶者・子ども・両親など)
- 別居の未婚の子ども(一部条件あり)
【こんなときに有効】
- 子どもが通学やアルバイトで原付を使っている
- 配偶者が日常の移動に原付を使用している
運転者限定特約(家族限定・年齢条件)
契約する車を誰が運転するかを明確にし、保険料を抑えながらリスク管理するための特約です。
家族限定特約
- 契約者本人とその家族のみが運転する場合に適用
- 他人が運転した場合の事故は補償対象外
- 配偶者や同居の親族、未婚の子が対象になるケースが多い
年齢条件特約
- 運転者の年齢に制限を設けることで保険料を調整
- 一般的な区分:全年齢補償、21歳以上、26歳以上、35歳以上など
- 若年層ほど保険料が高くなるため、制限設定でコストを抑えられる
【こんなときに有効】
- 車を使用するのは家族だけである
- 子どもが免許を取ったばかりで補償を見直したい
別居の子供や配偶者に関する補償
保険会社によっては、以下のような家族の居住状況に関する補償条件の特約も用意されています。
- 別居の未婚の子に対する補償を延長する特約
- 単身赴任中の配偶者を補償対象に含める特約
これらは通常の家族限定条件では対象外になることがあるため、状況に応じた設定が重要です。
【家族の補償範囲に関する確認ポイント】
- 誰が日常的に車を使用するか(本人のみか、家族も含むか)
- 原付や別の車両も家族が使用しているか
- 家族の年齢や運転歴はどうか
- 別居の家族を補償対象にする必要があるか
家族の利用状況が変わった際(例:子どもが免許取得・独立、親が高齢化)には、保険内容の見直しが必要です。家族の状況に合った特約を選ぶことで、保険の効果を最大限に発揮できます。

トラブル・サポート系の特約
自動車事故だけでなく、バッテリー上がりやガス欠、キーの閉じ込みなどのトラブルもドライバーにとっては大きな負担になります。
そんな“事故以外”の場面でも助けてくれるのが「トラブル・サポート系の特約」です。
日常的に車を使用する方や、長距離移動が多い方にとって、こうした特約は安心を支える重要な存在です。
ロードサービス特約
自動車のトラブル時に、現場での応急対応やレッカー移動などのサービスを提供する特約です。
■ 主な対応内容
- バッテリー上がり時のジャンプスタート
- ガス欠時の燃料補給(ガソリン代は自己負担の場合あり)
- パンク・スペアタイヤ交換
- キー閉じ込み時の開錠作業
- レッカー移動(指定距離まで無料)
■ 特徴
- 多くの自動車保険に標準またはオプションで付帯
- 保険会社によって無料距離や回数制限が異なる
- 深夜・休日でも対応可能なケースが多い
【こんなときに有効】
- 長距離運転や旅行時のトラブル発生
- 一般道や高速道路で突然の車両停止
- 雪道や山道など救援が難しい場所
事故時レンタカー費用特約
事故によって自車が使えなくなった場合、レンタカー利用にかかる費用を補償する特約です。
■ 内容
- 車両保険で「修理対象」となる事故が前提
- 一定日数分(例:30日)、1日あたり上限金額あり(例:5,000円)
- 実際のレンタカー利用の有無にかかわらず、定額支給タイプもある
【こんなときに有効】
- 通勤・通学で車が必要不可欠な場合
- 家族の送迎・通院などに支障が出るとき
- 修理に数日〜数週間かかる見込みがあるとき
帰宅・宿泊費用特約
事故や故障でその日のうちに帰宅できなくなった場合、宿泊や帰宅に必要な費用を補償する特約です。
■ 補償される主な内容
- 宿泊費用(ビジネスホテル等の利用代)
- 公共交通機関での帰宅費用(電車、タクシーなど)
- 一時的な生活に必要な物品購入費を含むこともある(保険会社により異なる)
■ 対象者
- 契約者本人および同乗の家族・友人など
【こんなときに有効】
- 長距離ドライブ中に事故で立ち往生
- 夜間に修理が間に合わず、宿泊を余儀なくされたとき
キー閉じ込み対応・開錠サービス特約
うっかり車内に鍵を閉じ込めてしまったときに、鍵の開錠作業を行ってもらえる特約またはサービスです。
■ 内容
- ロードサービスの一部として提供されることが多い
- 特別な器具でドアをこじ開けずに開錠する
- 一部車種やセキュリティの状態によって対応できない場合あり
【こんなときに有効】
- 鍵を車内に入れたままロックしてしまった
- 買い物先や旅行先での鍵トラブル
【トラブル・サポート系特約の選び方のポイント】
- 長距離や旅行が多い人:ロードサービス・帰宅費用特約が安心
- 生活に車が必須な人:レンタカー費用特約の加入を検討
- うっかりミスが不安な人:キー閉じ込み対応のある保険を選ぶ
日常のちょっとしたトラブルでも、補償の有無で安心感が大きく変わります。保険の中でも、比較的保険料負担が少なく加入できるのが特徴です。
その他の便利な特約
自動車保険には基本補償や主要な特約のほかに、生活スタイルや個別のニーズに応じて付けられる便利な特約がいくつか存在します。
これらは一見地味に見えるかもしれませんが、いざというときに非常に役立つケースがあります。
ここでは、「その他の便利な特約」として代表的なものを詳しくご紹介します。
ペット搭乗中補償特約
■ 内容
車に同乗していたペットが事故でけがをした場合に治療費などを補償する特約です。
■ 補償対象
- 犬、猫などの小動物が対象(保険会社により条件あり)
- 通院・入院・手術費用などを一定額まで補償
- 死亡時に見舞金が支払われる場合もある
【こんなときに有効】
- ペットを動物病院やドッグランへ車で連れて行く機会が多い
- 同乗中の事故でペットがけがをするリスクに備えたい
【注意点】
- 人間と同様の医療保険ほどの手厚さはない
- 動物の種類や頭数に制限がある場合もある
個人賠償責任特約
■ 内容
日常生活の中で、他人にけがをさせたり、物を壊してしまった場合の賠償責任を補償する特約です。
■ 補償例
- 自転車で歩行者にぶつかった
- 子どもが友人の物を壊した
- 飼い犬が他人をかんでけがをさせた
■ 対象範囲
- 契約者本人だけでなく、配偶者・子ども・同居親族も含まれるのが一般的
- 家族全体のリスクに対応できる便利な特約
【こんなときに有効】
- 自転車通勤・通学をしている家族がいる
- 小さな子どもやペットがいる家庭
- 個人賠償の補償を1つにまとめたい場合
ドライブレコーダー連動特約
■ 内容
保険会社が提供するドライブレコーダーを設置し、事故映像の自動送信や緊急対応、運転診断などを可能にする特約です。
■ 主な機能
- 事故時に保険会社へ自動通知(緊急通報)
- 映像をもとにスムーズな過失割合判断
- 安全運転診断・レポートの提供
- 一部機種では盗難・駐車監視機能も
【こんなときに有効】
- 運転に不慣れな家族がいる
- 高齢者や若年層の運転を見守りたい
- 事故の際に迅速・適切な対応を受けたい
【注意点】
- 保険会社指定の機器を使用する必要がある
- 月額利用料や初期費用がかかる場合あり

ゴルファー保険特約(付帯可能な場合)
※一部の保険会社では、自動車保険に付けられる場合があります。
■ 内容
ゴルフプレー中の事故や損害を補償する保険を、オプションで付けることができる特約です。
■ 補償対象
- ゴルフ場で他人にけがをさせた場合の賠償責任
- クラブや用品の損害
- ホールインワン・アルバトロス時の記念費用など
【こんなときに有効】
- ゴルフを定期的に楽しむ方
- ホールインワン時の出費を抑えたい方
弁護士紹介・法律相談サービス(無料サポート型)
特約というより、保険契約者への付帯サービスとして用意されているケースがあります。
■ 内容
- 弁護士の無料紹介や電話での法律相談を受けられる
- 日常生活や交通事故に関する相談が可能
【こんなときに有効】
- 法的トラブルに不安がある
- 弁護士に相談するかどうか判断したい場合

生活スタイルに合わせた賢い特約の選び方
自動車保険にはさまざまな「特約」がありますが、すべてを付ける必要はありません。
特約は、自分のライフスタイルや運転状況に応じて選ぶことで、保険料を抑えつつ万が一に備えられる賢い仕組みです。
ここでは、特約を選ぶ際の具体的な視点やチェックポイントを詳しく解説します。
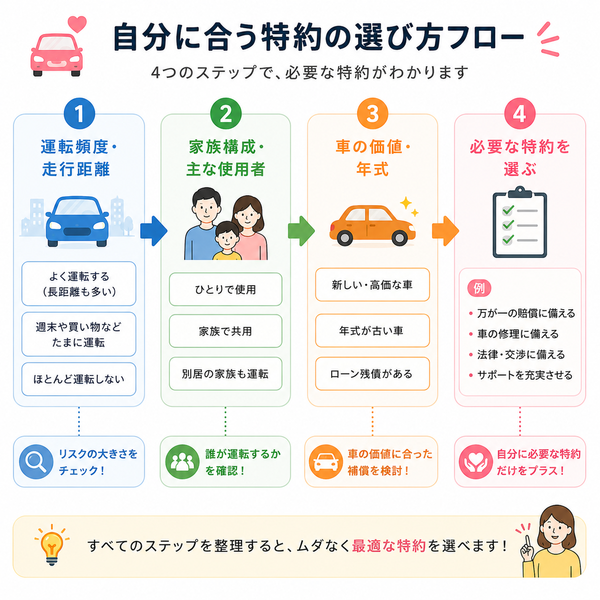
1. 運転頻度と走行距離を確認する
日常的に運転するか、週末だけか、年間走行距離が多いかどうかによって必要な特約は異なります。
■ 高頻度・長距離運転の場合
- ロードサービス特約
- 事故時レンタカー費用特約
- 帰宅・宿泊費用特約
■ 低頻度・近距離運転の場合
- 補償範囲は最低限でも可
- 人身傷害補償や車両無過失事故特約など、万が一への備えを重視
2. 家族構成・使用者を考慮する
家族も運転するか、原付や別の車両を使う家族がいるかなどで、必要な特約は変わってきます。
■ 家族が原付に乗る場合
- ファミリーバイク特約
■ 運転者が限られている場合
- 運転者限定特約(家族限定・年齢条件)
■ 子どもが免許を取ったばかりの場合
- 年齢条件を見直し
- 人身傷害補償を手厚く設定するのも有効
3. 想定する事故リスクで選ぶ
どんな事故に遭遇しやすいか、または不安に思っているかをイメージしましょう。
■ もらい事故への不安
- 車両無過失事故に関する特約
- 弁護士費用特約
■ 高額な車との接触が不安
- 対物超過修理費用特約
■ 相手が無保険だったら?
- 無保険車傷害特約
4. 車の年式・価値を踏まえる
新車や高額車両に乗っているかどうかで、特約の優先度は変わります。
■ 新車・高級車の場合
- 車両新価特約
- 車両全損時諸費用補償特約
- 車両保険との併用を前提に検討
■ 中古車・古い車の場合
- 車両保険を省いても良いケースもある
- 特約よりも基本補償を重視する選び方が効果的
5. 保険料とのバランスを見る
特約は付けるほど保険料が上がるため、必要性とコストのバランスが重要です。
- 加入済み特約が現在の状況に合っているか
- ライフステージが変わったときに特約を見直す
- 使う可能性の低い特約を省くことで、保険料を軽減
6. サポートや利便性を重視したい場合
事故以外の「困った」を想定して選ぶのも有効です。
【快適性や安心感を重視するなら】
- ロードサービス特約
- キー閉じ込み対応サービス
- ドライブレコーダー連動特約

自動車保険の特約の選び方とは?
自動車保険の特約は種類が多く、すべてに加入する必要はありません。大切なのは、自分の運転環境や生活スタイルに合った補償を選ぶことです。
無駄な保険料を抑えつつ、必要な補償はしっかり確保するために、特約の選び方のポイントを詳しく解説します。
1. 自分の運転状況を分析する
まずは、自分の運転頻度や運転スタイルを見直しましょう。
- 通勤・通学で毎日運転するのか
- 休日のみレジャー用途で使うのか
- 長距離運転が多いか、近場中心か
- 都市部と地方、どちらに住んでいるか
- 長距離運転が多い → ロードサービス特約があると安心
- 週末しか運転しない → 補償の優先度を低くできる場合も
2. 家族構成や所有車両を考慮する
自分だけでなく、家族も車やバイクを使っている場合、それに応じた特約が必要です。
- 配偶者や子どもが運転するか
- 原付バイクを使う家族がいるか
- 車を複数所有しているか
- 家族が原付を使っている → ファミリーバイク特約
- 子どもが運転初心者 → 人身傷害補償特約を手厚く
3. 想定したいリスクを具体化する
どんな事故やトラブルが「心配」なのかを明確にすることで、必要な特約が見えてきます。
- 過失がない事故に巻き込まれたときの対応が不安
- 相手が無保険だったらどうする?
- 修理費が時価を超えたらどうなる?
- 自分に過失がない事故でも修理費をカバーしたい → 車両無過失事故に関する特約
- 相手との交渉が不安 → 弁護士費用特約
- 高級車との接触リスクが気になる → 対物超過修理費用特約
4. 保険料とのバランスを考える
特約は加入するごとに保険料が上がるため、費用対効果をしっかり見極めることが大切です。
- すべての特約に加入すると保険料が高くなる
- 自分にとって不要な特約を省くことでコストを抑えられる
- 等級が高く、事故の可能性が低い → 最低限の特約にとどめる
- 過去に事故経験がある → リスクに備えた特約を優先的に加入
5. 保険会社の補償内容を比較する
同じ名称の特約でも、保険会社によって補償範囲や条件が異なることがあります。
- 補償額の上限や条件を事前に確認
- 同じ特約名でもサービス内容が異なる場合がある
- 「弁護士費用特約」の補償限度額
- 「ロードサービス特約」の無料距離・対応内容
- 「車両無過失特約」の適用条件