
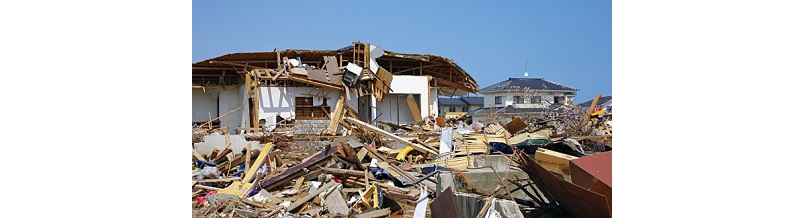


自然災害による車自体の損害は、主に車両保険で備えます。台風・洪水・雹などと、原則対象外の地震・噴火・津波を分けることが出発点です。同じ災害時でも、落下物での損傷か運転中の衝突かで扱いが変わるため、原因まで確認しましょう。
自然災害の補償は「原因」と「損害」で確認する
雨の日に起きた事故が、すべて水災に当たるわけではありません。飛来した看板で車がへこんだ、増水で流された、濡れた路面で滑って塀に衝突した、では保険上の事故区分が異なります。この記事では災害全般を横断して、どの補償を確認するかを整理します。
対人・対物賠償は法律上の賠償責任、人身傷害は人のけがなどに備えるもので、自分の車の修理代を直接補う車両保険とは役割が異なります。自然災害時の自分のけがまで、車両保険の対象一覧だけで判断しないようにしてください。
保険会社へは「台風の被害」だけでなく、日時、駐車中か走行中か、何が当たったか、浸水や火災の経緯を伝えます。原因を確定できない場合は、推測と確認できた事実を区別します。
台風・洪水・雹・落雷の対象を一覧で比べる
本人・配偶者限定の補償対象範囲比較表
| 比較対象 | 本人・配偶者限定の補償対象範囲 |
|---|---|
| アクサダイレクト | 運転者限定特約は「本人・配偶者型」を設定可能。2026年4月30日以降始期の契約では「本人型」「家族型」も追加され、限定なしと合わせて選択できる。 |
| セコム損保(安心マイカー保険) | 運転者限定特約「本人・配偶者限定」は保険始期日時点の本人と配偶者に限定 |
| ソニー損保 | 記名被保険者本人とその配偶者 |
| 別居の未婚の子 | 補償対象外 |
| 友人・知人 | 補償対象外 |
| 同居の親族 | 補償対象外 |
| 日新火災(ユーサイド) | 運転者本人・配偶者限定特約を設定可能(自家用8車種。年齢条件とは別に運転者の範囲を限定) |
| 記名被保険者の配偶者 | 補償対象 |
| 記名被保険者本人 | 補償対象 |
| 東京海上ダイレクト | 本人限定特約を選択可能 |
| 三井住友海上(はじめての自動車保険) | 本人・配偶者限定では本人と配偶者の運転事故のみ対象。同居の子・別居の未婚の子・友人などは対象外。年齢条件にも注意。 |
| 大同火災(DAY-GO!くるまの保険) | 「運転者本人・配偶者限定割引」あり。運転者を本人または配偶者に限定し、限定範囲外の運転中事故は原則補償対象外。(配偶者の定義・例外条件は約款確認要。) |
| チューリッヒ(スーパー自動車保険) | 本人・配偶者限定では記名被保険者本人とその配偶者が補償対象。同居親族・別居未婚の子は当該限定の対象外。 |
| SOMPOダイレクト(おとなの自動車保険) | 「本人・配偶者・別居の未婚の子補償型」は記名被保険者本人、配偶者、別居の未婚の子を年齢を問わず補償。本人と配偶者だけが運転する場合もこの区分を選択する。 |
| 三井ダイレクト損保 | 運転者本人・配偶者限定特約は記名被保険者本人とその配偶者(別居している配偶者も含む)が対象。同居親族・子などは限定範囲外。 |
| 損保ジャパン(THE クルマの保険) | 本人・配偶者限定では記名被保険者本人およびその配偶者が運転する場合に補償。本人限定では記名被保険者のみ。同居親族その他は本人・配偶者限定の範囲外。 |
| 東京海上日動(トータルアシスト) | 本人・夫婦限定特約では、記名被保険者本人とその配偶者のみ補償対象。同居親族・別居親族・友人は対象外。 |
| あいおいニッセイ同和損保(タフ・クルマの保険) | 本人・配偶者限定:記名被保険者本人とその配偶者のみが補償対象。友人・別居家族は原則対象外。 |
| 三井住友海上(GK クルマの保険) | 運転者限定は「本人限定」「本人・配偶者限定」を設定可能。本人・配偶者限定では本人と配偶者以外の運転中の事故は原則補償対象外。 |
| 共栄火災(KAPくるまる) | 運転者本人・配偶者限定割引:補償対象の運転者を記名被保険者本人と配偶者に限定。 |
| AIG損保(AAP) | 運転者本人・配偶者限定特約は、補償される運転者の範囲を記名被保険者およびその配偶者に限定する。 |
| 楽天損保(楽天自動車保険) | 本人・配偶者限定は記名被保険者とその配偶者が対象。同居の親族・別居の子・友人が運転中の事故は原則対象外。 |
適用条件・注意事項
- アクサダイレクト:法人契約では運転者限定特約の対象外。
- セコム損保(安心マイカー保険):本人・配偶者限定特約。運転者限定を付した場合の対象範囲。
- ソニー損保:本人・配偶者限定割引。2026年始期契約のリスク保険料部分への割引率は5%。
- 別居の未婚の子:損保協会の運転者本人・配偶者限定の例。年齢条件にも注意
- 友人・知人:損保協会の運転者本人・配偶者限定の例。年齢条件にも注意
- 同居の親族:損保協会の運転者本人・配偶者限定の例。年齢条件にも注意
- 日新火災(ユーサイド):運転者本人・配偶者限定特約。対象用途車種の条件あり。
- 記名被保険者の配偶者:損保協会の運転者本人・配偶者限定の例。年齢条件にも注意
- 記名被保険者本人:損保協会の運転者本人・配偶者限定の例。年齢条件にも注意
- 東京海上ダイレクト:公式の標準プラン見積例で本人限定を選択
これは加入条件の確認用の一覧です。災害名だけで支払いを確約するものではありません。機械的故障や経年劣化は通常の車両保険と区別されるため、修理工場の診断も大切になります。
一般型と限定型は災害以外の差も確認する
限定型でも台風・洪水・火災などを補償する商品はあります。「安い型だから災害は全部対象外」「一般型ならどんな災害も対象」と考えるのは誤りです。会社の商品名ではなく、事故種類ごとの補償表を見比べます。
雪道の衝突は雪の重みによる損傷と別
仕組みを説明するための仮定例として、駐車中に落雪で屋根がへこんだ場合と、凍結路面で滑って電柱にぶつかった場合を考えます。前者が限定型の対象でも、後者は単独衝突を補償する契約が必要となることがあります。災害の季節という共通点だけで同じ扱いにはなりません。
駐車中の飛来物が主な心配でも、普段の車庫入れや山道走行を含めて一般型が必要か検討します。災害への備えだけに絞って安くすると、日常の事故で自己負担が増える可能性があります。
地震・噴火・津波は通常の車両保険と分ける
通常の車両保険では地震・噴火・これらによる津波を原因とする損害は原則対象外です。地震による火災や落下物、津波による流失も、見た目が通常の火災や水害と同じだから補償されるとは限りません。原因となった災害を確認する必要があります。
「地震に備える特約」があっても、修理費を広く補うものとは限りません。所定の全損状態で一時金を払うなど、支払条件や金額に制限がある商品もあります。対象車両、全損の定義、支払方式を確認してください。
住宅の地震保険に加入しているだけで自動車まで守られるわけではありません。公的支援も、個人の車の損害を一律に全額埋める制度と考えず、車を使えない間の生活資金を別に確保します。
免責金額と保険金額から自己負担を考える
車両保険の免責金額は修理時の自己負担です。保険金額は契約車の価値などを踏まえて設定され、損害額が上回っても無制限に支払われるものではありません。全損時の免責の扱いや付随費用は、部分修理の場合と分けて確認します。
仕組みを説明するための仮定例として、対象事故による認定修理費40万円、適用される免責5万円、十分な保険金額がある場合、単純計算では保険金35万円となります。実際には損害の認定、他の保険金、特約などで変わります。これは実商品の支払保証ではありません。
災害で家や仕事にも影響が出ると、自己負担をすぐに用意しにくくなります。普段なら払える免責でも、複数の出費が重なる状況を想定して選ぶと実態に合います。
保険を使った翌年の負担も確認する
風水害、落雷、飛来物などの車両損害で保険を使うと、一般に1等級ダウン事故に当たる類型があります。一方、単独衝突などは3等級ダウン事故となることがあり、災害に関連していても一律ではありません。利用した補償と事故原因から確認します。
小さなへこみなら自己負担修理が合理的な場合もありますが、まず被害を連絡し、見積書と保険使用後の保険料見込みを出してもらいましょう。「相談しただけで必ず等級が下がる」と考えて報告を遅らせる必要はありません。
比較するときは免責と修理代だけでなく、翌年以降の保険料、代車の必要性、修理期間を合わせます。緊急に移動手段が必要な人ほど、車両保険に加えてレンタカー費用特約の発動条件を確認しておきます。
被災後は安全確保と証拠保存を優先する
水や土砂に近づいて車の写真を撮るより、本人と家族の安全確保を優先します。安全な場所から保険会社へ連絡し、動かしてよいか、搬送や修理を誰に依頼するか確認します。浸水した車は安易にエンジンを始動せず、整備の専門家へ相談してください。
- 日時と場所、当時の状況をメモする
- 安全が確保できた範囲で車全体と損傷箇所を撮影する
- 搬送・保管・修理を依頼する前に保険会社へ相談する
- 修理見積書、搬送・保管費の領収書を残す
- 処分や廃車の前に現物確認の要否を聞く
災害時は修理工場や搬送業者が混雑することもあります。保険会社が紹介する業者を利用するか、自分で依頼する場合に必要な事前承認があるかを確認します。
駐車環境と生活への影響に合わせて備える
屋根付き駐車場でも、雪の重みによる倒壊や周囲からの飛来物を完全には防げません。川沿いの浸水だけでなく、斜面、樹木、古い塀、海岸沿いなど、駐車場所と日常ルートの危険を確認します。危険が迫ってから車を移動しに行かないことも大切です。
車が一台しかなく通院や介護に使う世帯では、修理中の移動費が家計の弱点になります。保険金額、免責、代車費用、地震時の自己資金という順で点検すると、加入しているつもりの空白を見つけやすくなります。
更新時には「災害を補償するか」だけでなく、風水害と地震の違い、雪道の単独事故、全損と部分修理の支払い、搬送費用の条件を契約書で確認してください。
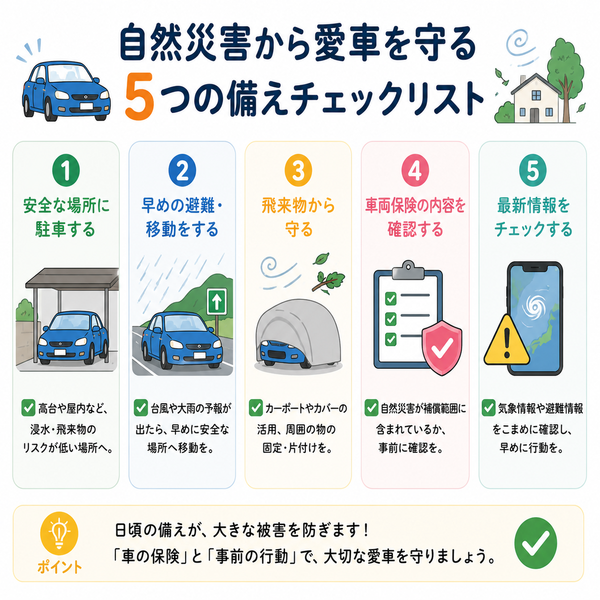
災害前に撮っておく記録と避難の準備
被害が出る前に車の外観、装備、メーターを日付が分かる形で記録しておくと、後から状態を説明する資料になります。既存の傷を隠すための記録ではなく、どの損傷が今回新たに起きたかを整理する目的です。車検証や契約情報、家族の連絡先も車の外で確認できるようにしておきます。
警報が出てから車を取りに戻る行動は避け、あらかじめ自治体の避難情報と安全な移動経路を確認します。車両保険があることは、危険な場所へ進入してよい理由になりません。命を守る避難と、資産を守る準備は分けて考えましょう。
災害後に修理するか買い替えるかを迷う場合は、修理可能性と見積額、保険金の算定、搬送・保管費を整理してから決めます。修理をしないと必ず保険金が出ない、あるいは修理代の見積書だけで全額が確定する、という一律の理解は避けてください。
自然災害への備えは、車両保険の有無だけでは決まりません。風水害・単独事故・免責・代車の条件をそろえて複数社を比べましょう。
情報確認:2026年10月。補償内容は保険開始日、商品、契約条件によって異なります。申込時は該当する重要事項説明書・約款をご確認ください。