ユーザー層別の自動車保険の特徴とポイント

ユーザー層別自動車保険ガイド|主婦・家族世帯・個人事業主のおすすめ補償と注意点

自動車保険は「どの年齢層で、どんなライフスタイルなのか」によって、最適な補償内容や保険料が大きく変わってきます。

若い世代は事故リスクが高く保険料も割高になりやすく、一方で中堅世代は等級の上昇によって安定する傾向があります。さらに、高齢者になると再び事故率が高まり、補償の見直しが重要になります。

単身か家族持ちか、または趣味や仕事での利用かによっても選ぶべき特約や契約条件が変わるため、ユーザー層ごとに整理して理解しておくことが大切です。

以下では代表的な層別に、自動車保険の特徴と注意点を詳しく解説します。
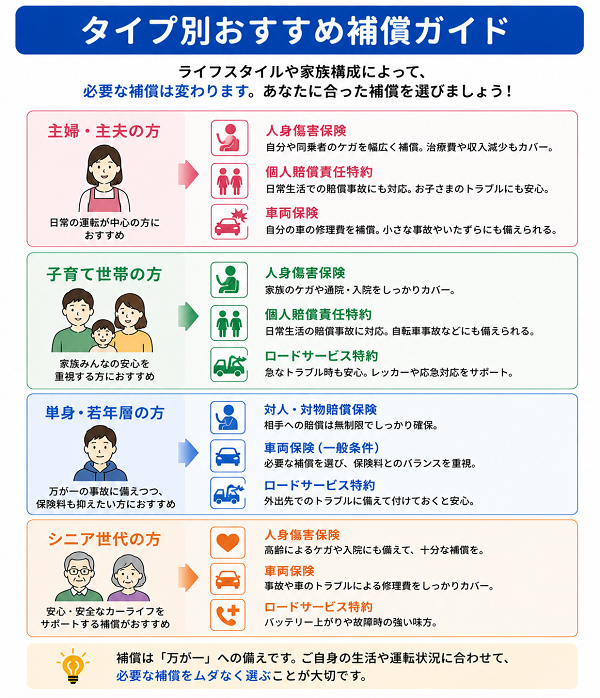
タイプ別おすすめ補償

若年層(18~25歳前後)

自動車保険の中でも、18~25歳前後は最も特徴が際立つ層です。免許を取得して間もないことが多く、事故率が高いというデータがあるため、保険会社はリスクを見込んで保険料を高めに設定しています。

その一方で、社会人として自立し始める人や大学生で親の車を利用する人など、生活スタイルによって最適な契約方法が大きく変わる点も特徴です。ここでは若年層が自動車保険に加入する際に押さえておきたいポイントを詳しく解説します。

保険料の特徴

  • 保険料が非常に高額
    統計上、20代前半は事故件数が突出して多いため、保険料は全世代の中で最も割高。特に18~20歳はリスクがピークとされる。
  • 等級制度の影響
    新規加入時は「6等級」からのスタート。事故がなければ毎年割引率が増えるため、数年我慢すれば徐々に安くなる。
  • 年齢条件特約が影響大
    「21歳未満不担保」などの特約を付けると、親世代の契約に子どもが含まれず保険料を抑えられるケースもある。

おすすめ補償内容

  • 対人・対物賠償:無制限(必須)
    若年層は判断ミスや運転未熟による重大事故のリスクが高い。必ず無制限を選ぶ。
  • 人身傷害補償
    同乗者や自分の治療費をカバー。高額治療や後遺障害に備えるため必須。
  • 車両保険
    • 新車・高価な車に乗る場合 → フルカバーで安心
    • 中古車・安価な車の場合 → 「エコノミー車両保険(限定補償型)」を選ぶことで保険料を節約可能
  • 弁護士特約
    もらい事故の際に役立つ。若年層は交渉経験が少ないため特に有効。

【保険料を抑える工夫】

  • 親の契約に追加
    親が加入している保険を「家族限定」「子ども追加」で利用すると大幅に安くなる場合がある。
  • 本人限定・年齢条件の活用
    「本人限定」や「21歳以上補償」にできると割引率が大きい。
  • 走行距離・使用目的の見直し
    • 通勤・通学より「日常・レジャー」使用の方が安い
    • 年間走行距離が短い場合は「低走行距離割引」を活用
  • ダイレクト型保険の利用
    代理店型に比べると2~3割安くなることが多い。

【注意点】

  • 運転経験不足によるリスク
    スマホ操作やスピードの出しすぎによる事故率が高いため、補償は削らないことが基本。
  • 友人に車を貸す場合の注意
    「運転者限定特約」が本人・家族のみの場合、友人が運転中に事故を起こすと補償されない。
  • 免許取り立てでの車選び
    高級車・スポーツカーは保険料が跳ね上がるため、維持コストも踏まえて検討する必要あり。
新社会人向け|安くて安心な自動車保険プランの選び方と見積もりのコツ
新社会人として車を購入し、自動車保険に初めて加入する方は多いでしょう。ですが、どの保険会社を選べばいいのか、補償内容や保険料の違いがわからず不安に思う方も少なくありません。この記事では、新社会人にとって安心かつ経済的な自動車保険の選び方と、おすすめの保険会社を紹介します。保険料の目安(新社会人・若年層)初めての加入(20代前半・6等級)車両保険なし:約6万〜10万円/年車両保険あり:約13万〜15万円/年保険料は年齢、車の種類、使用目的などで変動します月額に換算すると約4,000円〜8,000円が目安新社会人に...

20代男性向け自動車保険の安いプランの選び方|初めてでも損しないポイント
20代の自動車保険は、30代・40代より保険料が高くなりやすい傾向があります。主な理由は、初めての契約で等級が低いことが多いこと、年齢による保険料区分、車両保険の負担が大きくなりやすいことです。20代は等級が低く保険料が高くなりやすい初めて自動車保険へ加入する場合は通常6等級から始まります。20代は初めて車を持つ人も多いため、無事故で等級を積み上げた30代・40代より保険料が高くなりやすいです。21歳・26歳の境目で保険料が変わる場合がある保険会社によっては「21歳以上補償」「26歳以上補償」などの年齢条件がありま...

学生ドライバー向け格安自動車保険プラン徹底比較|免許取り立てでも安心
大学生や専門学生など、学生生活を送る中で車を使う機会が増えると、自動車保険の加入が必要になります。ただし、若年層のドライバーは事故リスクが高いとされ、一般的な保険では保険料が高額になりがちです。そこで注目されているのが、学生専用に設計された格安プランです。本記事では、長期契約タイプと1日保険を中心に、学生向けの保険プランを比較し、選び方のポイントをご紹介します。長期契約型:学生にうれしい割引付きプラン学生専用の長期契約型プランでは、以下のような特徴があります。学生証の提示や、年齢条件を満たすこ...

若年ドライバーが自動車保険を安く契約するコツ|年齢条件・等級の活かし方
自動車保険を安くする方法は、「補償を削ること」だけではありません。むしろ先に確認したいのは、運転者の範囲、年齢条件、年間走行距離、車両保険の免責、重複している特約、ネット割引、複数社比較です。保険料を見直す順番1. 運転者の範囲2. 年齢条件3. 年間走行距離・使用目的4. 特約の重複5. 車両保険の範囲・免責6. ネット割引・早割7. 同条件で複数社比較まず運転する人の範囲を見直す本人しか運転しないのに運転者限定なしになっている場合など、実際の利用状況より広い条件で契約していると保険料が高くなることがあります。...

人身傷害補償特約とは?治療費・休業損害・後遺障害までカバーする補償内容
交通事故は、自分が加害者であっても被害者であっても、身体的・精神的なダメージに加え、治療費や休業損害などの大きな金銭的負担を生じさせます。そのような場合に備えて、「人身傷害補償特約」は、自分や同乗者に起きた損害を過失の有無にかかわらず、実際にかかった金額(実損)で補償してくれる非常に頼もしい補償です。1. 人身傷害補償特約とは?人身傷害補償特約は、自動車事故で負傷・死亡・後遺障害を負った場合に、医療費入通院費休業損害(働けない期間の収入補償)慰謝料将来の収入減(逸失利益)などの実際に発生した損害...

免許取り立ての方向けおすすめ自動車保険プラン|初心者でも安心の補償設定
免許を取り立てたばかりの方にとって、自動車保険の選び方は非常に重要です。運転経験が浅い分、リスクが高いと見なされて保険料が割高になることも多いため、保険内容の過不足を避けつつ、無理なく補償を整えることがポイントになります。以下では、免許取り立ての方におすすめできる自動車保険プランの選び方や具体的な補償内容、比較のポイントを詳しく解説します。【免許取り立ての方に多いリスクと状況】● 保険料が高くなる理由等級が初期(通常6等級)からスタートするため割引がない若年層(18〜24歳)は事故率が高いため、年齢...

中堅層(30~50代)

30代から50代は、自動車保険の利用において「安定」と「多様化」が同居する層です。若年層のような事故率の高さは落ち着いてきており、等級も積み重なって割引率が高まるため、保険料は比較的安定します。

一方で、結婚・子育て・通勤・転勤などライフステージの変化に伴い、車の使い方やリスクの幅が広がるのがこの世代の特徴です。そのため、コストと補償のバランスを取ることが最重要になります。以下に詳しく整理します。

保険料の特徴

  • 等級が進んで割引が大きい
    長く無事故であれば20等級以上に達し、割引率は50%を超える場合も多い。
  • 若年層よりも保険料が安定
    事故率が下がるため、同条件でも20代より大幅に安くなる。
  • 利用目的の幅が広い
    通勤・通学、子どもの送迎、旅行など利用シーンが多様化。リスクの見極めが必要。

おすすめ補償内容

  • 対人・対物賠償:無制限(必須)
    社会的責任が重くなる世代なので必須。賠償事故は金額が巨額化するため削れない。
  • 人身傷害補償
    自分や家族の治療費をカバー。治療の長期化や後遺障害に備えて「5,000万円以上」が安心。
  • 弁護士特約
    子育てや仕事で忙しい世代は交渉に時間を割けないため有効。もらい事故時の強い味方。
  • 車両保険
    • 新車・ローン中 → フルカバー必須
    • 古い車 → 車両保険を外す、または「限定型」にして節約
  • 個人賠償責任保険(特約)
    自転車事故や子どもの日常トラブルにも対応。ファミリー世帯には特に有効。

【保険料を抑える工夫】

  • 年齢条件特約の活用
    「30歳以上補償」「35歳以上補償」にすると割引が大きい。ただし子どもが免許を取った時は再調整が必要。
  • 家族限定・夫婦限定特約
    利用範囲を絞ることで大幅に節約可能。
  • ダイレクト型保険の利用
    インターネット契約で代理店型より2~3割安くなることが多い。
  • 走行距離・使用目的を正しく設定
    年間走行距離が少ない場合は低走行割引を適用。通勤使用を申告せずに契約すると事故時に補償外になるので注意。

【注意点】

  • 子どもの免許取得に伴う変更
    18歳の子どもが運転する場合、年齢条件を「全年齢補償」に戻す必要がある。保険料が大幅に上がるため、別契約を検討するのも一案。
  • 車両保険の過不足
    年数が経った車に高額な車両保険を付け続けるのはコスパが悪い。時価と保険料を見比べて判断。
  • 転勤や車の買い替えに伴う変更漏れ
    使用目的や住所変更を怠ると、事故時に補償が効かないリスクがある。
夫婦で1台の車を共有するときの自動車保険|夫婦共同契約のメリット・デメリット
自動車保険における「夫婦共同契約(夫婦間の共用契約/夫婦で1台の車を共有する契約)」は、保険料の節約や運用のシンプル化を目的として検討されることが多い契約形態です。特に、夫婦で1台の車を交代で運転する家庭や、2台所有時の名義や等級の扱いを調整する場面で注目されます。ここでは、「夫婦共同契約」とは何か、その具体的な運用形態と、メリット・デメリットを自動車保険比較の観点から詳しく解説します。夫婦共同契約とは?■ 正式な保険商品名ではないが、一般的に以下のいずれかを指します:1台の車を夫婦で共有し、どち...

子育て世代必見|ジュニアシート使用時に確認したい自動車保険の補償と注意点
小さな子どもを車に乗せる際、ジュニアシートの装着は安全上の必須条件です。しかし、それだけでは不十分です。事故の衝撃は予想以上に大きく、ジュニアシートの破損や子どものケガが発生する可能性もあります。こうした事態に備えて、自動車保険の補償内容が子どもやシートに対応しているかを確認することは、現代の子育て世代にとって大切な備えです。1. ジュニアシートは車両保険の対象か常時装着しているジュニアシートが事故で壊れた場合→ 一部の保険会社では車両保険の対象として補償される対象となるには「事故時に装着中」であ...

免許取得後すぐに加入すべき自動車保険タイプ|初心者ドライバー向けおすすめ補償
運転免許を取得したばかりの初心者にとって、自動車保険の選び方は非常に重要です。交通ルールに慣れていない、運転技術が未熟といったリスクを考慮し、適切な補償内容を備えた保険に早期加入することが、安全運転と経済的リスク軽減のカギとなります。以下では、免許取得後すぐに加入すべき保険タイプとその理由を詳しくご紹介します。加入が必要な基本の保険タイプ● 自賠責保険(強制保険)車を所有するすべての人に法律で加入が義務づけられている保険対人事故のみを対象とし、補償金額も限られているこれだけでは十分な補償とはい...

結婚したら自動車保険はこう変える|夫婦で得する名義・年齢条件・複数契約割引の活用法
結婚というライフイベントは、住まいや生活スタイルだけでなく、「保険」においても見直しの好機となります。特に自動車保険は、家族構成や車の利用状況によって、補償の内容や保険料が大きく変わってくるため、結婚後の見直しは非常に重要です。夫婦で1台の車を共有するようになったり、それぞれが車を持ち合うようになったりと、状況に応じた最適な保険設定を行うことで、保険料を節約しながら、万が一の備えをしっかり確保することができます。以下では、結婚後に見直すべき保険のポイントと、夫婦にとって得になる活用法を詳しく解...

高齢層(60代以降)

60代以降になると、自動車保険の設計は「運転を続ける安心」と「リスクの再上昇」に直面する段階に入ります。若年層と同様、統計的に事故率が高まり、保険料も再び上昇傾向となります。

また、身体機能や判断力の変化も考慮する必要があり、補償内容の見直しや運転頻度に応じた選択が重要です。ここでは高齢層における自動車保険の特徴と注意点を詳しく解説します。

保険料の特徴

  • 事故率の再上昇
    70代以降は特に追突・交差点事故・アクセルとブレーキの踏み間違いなどが増加。結果として保険料が上がりやすい。
  • 等級は高いが割引率に限界
    長年無事故で等級は20等級以上でも、年齢によるリスク増加が保険料に影響。
  • 一部の保険会社では制限あり
    高齢者向けの特約制限や加入制限を設けている会社も存在。

おすすめ補償内容

  • 対人・対物賠償:無制限(必須)
    万一の重大事故は高額賠償に発展しやすいため削れない。
  • 人身傷害補償
    高齢者は治療やリハビリが長期化しやすいため、補償額を手厚く(5,000万〜1億円程度)設定するのが安心。
  • 車両保険
    • 運転頻度が高い → 車両保険を付けて安心確保
    • 車の価値が下がっている → 必要に応じて外し、保険料を節約
  • 弁護士特約
    もらい事故の際に役立ち、精神的・時間的な負担を軽減。
  • 個人賠償責任保険
    高齢者自身や同居家族の日常事故にも備えられる。

【保険料を抑える工夫】

  • 運転者限定の見直し
    子どもや孫が車を使わないなら「本人限定」にすることで安くなる。
  • 年間走行距離の調整
    走行距離が減る世代なので「低走行距離割引」を適用可能。
  • 使用目的を正確に申告
    通勤ではなく「日常・レジャー使用」に切り替えると割安。
  • ダイレクト型保険の利用
    ネット契約に慣れていれば代理店型より安価。ただし操作に不安があればサポート重視で代理店型を選ぶのも安心。

【注意点】

  • 認知機能や身体機能の変化
    事故リスクを考慮し、更新時に補償を見直すことが重要。
  • 免許返納を視野に
    今後の生活を考え、自家用車を維持するかどうかを判断。カーシェアや一日保険への切り替えも現実的。
  • 契約手続きの複雑さ
    高齢者にはインターネット型の手続きが難しい場合もあり、代理店型で「担当者に相談できる安心感」を優先する選択肢も有効。

高齢ドライバー向け|安全サポート付き自動車保険とは?補償内容と割引制度
日本では高齢ドライバーの交通事故が社会問題として取り上げられる機会が増えており、事故リスクの軽減と運転支援の両立が求められています。そのような中で登場したのが「安全サポート付き保険」です。この保険は単に事故時の補償を提供するだけでなく、運転状況の見える化や誤操作の防止、先進装備に応じた割引制度など、より安全な運転を支える仕組みが備わっています。運転を続ける高齢者にとって、補償と予防の両方を兼ね備えた安心の選択肢といえるでしょう。【安全サポート付き保険の主な特徴】運転診断サービス先進安全装備に...

シニアドライバーにおすすめの自動車保険と割引制度|安全運転支援と保険料を両立する方法
高齢になっても運転を続ける方は多く、安全運転を心がけていても加齢による反応速度の変化や視力の低下は避けられません。だからこそ、シニアドライバーにとっては「万が一」に備える保険の選び方が非常に重要です。また、保険会社によっては年齢や運転履歴に応じた割引制度を用意しているところもあります。ここでは、シニア層に適した保険とお得な割引制度について詳しくご紹介します。シニアドライバーに適した保険の選び方1. 万が一の対応が手厚い保険を選ぶ人身傷害保険が充実している自分自身や同乗者の治療費をしっかりカバーで...

運転者限定割引とは?本人限定・家族限定で自動車保険料を抑えるコツ
自動車保険の契約内容には、補償の範囲や金額のほかに「誰が車を運転するか」を定める項目があります。これを「運転者限定特約」と呼びます。運転者を限定することで、保険会社はリスクをより正確に把握でき、結果として保険料を抑えることが可能になります。一方で、限定の範囲外の人が運転して事故を起こした場合には保険が適用されないため、注意が必要です。運転者限定の主な種類自動車保険の「運転者限定特約」には、いくつかの種類があります。それぞれの範囲や特徴、向いている人を理解しておくことで、最適な契約を選びやすく...

免許返納後の自動車保険はどうする?解約手続きと解約返戻金の注意点
高齢化が進むなか、「免許返納」を選ぶ方が増えています。事故リスクの軽減や交通安全の観点からも望ましい選択ですが、免許を返納しただけでは手続きは完結しません。特に、自動車保険の解約や返戻金の有無は見落とされがちで、損をしてしまうケースも少なくありません。ここでは、免許返納後の自動車保険に関する正しい手続き方法と注意点について詳しく解説します。【免許返納後に必要な自動車保険の手続きとは?】免許を返納しても、自動車保険(任意保険)は自動で解約されるわけではありません。以下の手順で適切に対応する必要...

認知機能検査と自動車保険料への影響|高齢ドライバーが知っておきたいポイント
高齢化が進む中で、高齢ドライバーの安全運転への関心が高まっています。75歳以上のドライバーには、免許更新時に「認知機能検査」が義務付けられていますが、この検査結果が自動車保険にどのように影響するのか、ご存知でしょうか?認知機能検査とは?認知機能検査は、次の3つの観点から高齢ドライバーの運転能力を確認するための検査です。時間の見当識(今日の日付、曜日など)記憶力(図柄を記憶して再現)判断力(順序や状況判断)この検査結果に応じて、運転免許の更新に追加講習が必要になることがあります。保険料への影響はあ...

単身者・一人暮らし

単身者や一人暮らしのドライバーは「運転者が基本的に自分だけ」という明確な特徴があります。

そのため、家族世帯に比べて補償設計がシンプルになりやすく、特約や限定条件をうまく活用することで保険料を抑えることが可能です。

社会人の一人暮らしや学生の下宿生活など、ライフスタイルによって最適な補償内容が変わるため、ポイントを整理して解説します。

保険料の特徴

  • 本人限定で安くなる
    運転者を「本人限定」にできるため、家族世帯よりも保険料が割安になる傾向。
  • 年齢条件による差が大きい
    20代前半までは事故率が高いため割高。30代以降は等級も積み重なり、落ち着いた保険料水準に。
  • 使用目的が明確
    通勤・通学、または日常レジャー利用に偏ることが多く、条件設定でコストが変動する。

おすすめ補償内容

  • 対人・対物賠償:無制限(必須)
    社会的責任を果たすために必ず無制限。
  • 人身傷害補償
    一人暮らしでは治療費や生活費の備えが重要。通院・後遺障害にも対応できるよう5,000万円以上がおすすめ。
  • 車両保険
    • 通勤利用 → 毎日乗るので事故リスク高 → フルカバー推奨
    • レジャー利用のみ → 車両保険を外す、または限定型にして節約
  • 弁護士特約
    もらい事故時に、交渉を自分一人で抱えるのは負担が大きいため有効。
  • ロードサービス特約
    単身だとトラブル時に助けを呼びにくいため、レッカー・代車補償付きだと安心。

【保険料を抑える工夫】

  • 本人限定特約の利用
    「家族限定」よりさらに安くなるため一人暮らしに最適。
  • 使用目的を適切に申告
    「日常・レジャー」に設定できれば割安。ただし通勤で使う場合は必ず「通勤使用」にすること(虚偽申告は補償外リスク)。
  • 走行距離に応じた割引
    年間走行距離が短い人は「低走行距離割引」を活用。
  • ダイレクト型保険の選択
    自分で契約・管理できる人はネット型で2~3割節約できる。

【注意点】

  • 友人・知人に貸すケース
    「本人限定」にしていると友人が事故を起こした場合は補償されない。車を貸す可能性がある人は「家族限定」か「限定なし」を検討。
  • 単独事故リスク
    若年単身者は特にスピード超過や居眠りによる単独事故が多い。車両保険を付けるかどうかの判断が重要。
  • 生活基盤への影響
    一人暮らしで事故に遭うと治療費だけでなく収入が途絶えるリスクがある。人身傷害を厚めに設定することが生活防衛につながる。
一人暮らしの若者に人気の自動車保険プラン|必要最低限の補償で保険料を抑える方法
自動車を所有している20代の若者、とくに一人暮らしの方にとって、自動車保険の選び方は非常に重要です。家計にやさしく、かつ万が一の事故にも対応できる「コストパフォーマンスの高い保険プラン」を選ぶことが求められます。本記事では、若者に特に人気のある自動車保険プランと、その選び方のポイントを詳しく解説します。人気の保険会社と特徴一人暮らしの若者の多くが選んでいるのは、以下のようなダイレクト型保険会社です。これらは、インターネット経由で申し込めるため手続きが簡単で、保険料も比較的安価です。SBI損保保険料...

家族世帯(夫婦・子どもあり)

家族世帯における自動車保険は「複数の運転者」と「生活シーンの多様化」が最大の特徴です。

夫婦で車を共有する、子どもの送迎に使う、あるいは成長した子どもが運転するなど、利用者が広がることでリスクも複雑になります。

そのため、単身者に比べて補償設計や特約の調整が重要になり、家族全員を守れるバランス型の保険が求められます。以下では、家族世帯に最適な保険の考え方を詳しく解説します。

保険料の特徴

  • 運転者の範囲が広がる
    「夫婦限定」→「家族限定」→「限定なし」と範囲を広げるほど保険料は上昇。
  • 子どもの免許取得が大きな転換点
    高校卒業・大学進学に伴い子どもが運転を始めると、年齢条件が「全年齢補償」に変わり、保険料が一気に上がる。
  • 世帯単位での調整が可能
    家族で複数台契約している場合、セカンドカー割引が使える。

おすすめ補償内容

  • 対人・対物賠償:無制限(必須)
    家族の誰が事故を起こしても高額賠償のリスクがあるため、必ず無制限に。
  • 人身傷害補償
    家族全員が同乗するケースが多いため、1人あたり5,000万~1億円程度を推奨。
  • 車両保険
    • 新車や家族で大切に使う車 → フルカバー
    • 古い車や2台目(送迎用・セカンドカー) → エコノミー型や付けない選択もあり
  • 弁護士特約
    子どもや配偶者が事故に巻き込まれた場合も対応できるため安心。
  • ファミリーバイク特約
    子どもが原付バイクを使う場合、車の保険に追加する形でカバー可能。
  • 個人賠償責任保険
    子どもの自転車事故や日常生活のトラブルにも対応できる。

【保険料を抑える工夫】

  • 年齢条件の調整
    • 夫婦だけが運転 → 「35歳以上補償」で割安
    • 子どもが運転 → 契約を分ける(親の車は夫婦限定、子どもは別契約で全年齢)
  • 限定特約の活用
    「夫婦限定」や「家族限定」で不要な範囲をカット。
  • セカンドカー割引
    2台目以降の契約を「7等級からスタート」でき、割安に。
  • ダイレクト型の利用
    家族全体で加入すると代理店型よりコスト削減可能。ただし事故対応に不安があれば代理店型を選ぶ方が安心。

【注意点】

  • 子どもの運転習慣
    若年層は事故率が高いため、保険料が跳ね上がる。子どもの専用車を持たせ、別契約にするのが現実的なケースも多い。
  • 複数台契約のバランス
    家族で2台以上の車を所有する場合、保険内容をバラバラにせず世帯全体で最適化を考える必要がある。
  • 補償不足のリスク
    「家族全員が同乗する」ことを考えると、対人・人身傷害の削減は危険。必ず厚めに設定。
子育て世帯向け|家族に安心の自動車保険特約まとめとおすすめの組み合わせ方
子どもがいるご家庭にとって、自動車は日々の送り迎えや休日のレジャーなどに欠かせない移動手段です。だからこそ、万が一の事故やトラブルに備えて、「家族を守る補償」がしっかり整った自動車保険を選ぶことが大切です。自動車保険には、基本の補償に加えて「特約(オプション)」を付けることで、家族へのサポートを手厚くすることができます。ここでは、子育て世帯が検討すべき特約を目的別・利用シーン別にご紹介します。同乗する家族を守るための特約子育て中の家庭では、車に家族を乗せて移動する機会が多くなります。通園・通...

親の自動車保険に子どもを追加するには?同居・別居で変わる年齢条件と補償範囲
子どもが免許を取ったら、親の自動車保険はそのままで運転させて大丈夫なのか。ここで確認すべきなのは、運転者限定と年齢条件です。先に結論同居の子どもが親の車を運転するなら、年齢条件や運転者の範囲を変更しないと補償対象外になる場合があります。一方、別居の子どもは年齢条件の扱いが異なることがあります。子どもが免許を取ったら親の自動車保険は変更が必要?まず確認するのは、現在の契約に付いている「本人限定」「本人・夫婦限定」などの運転者限定と、年齢条件です。子どもが補償対象に入っていなければ、運転前に変更...

特殊ユーザー(趣味・仕事利用)

通常の「通勤・日常利用」とは異なり、趣味や仕事の用途で車を使う場合は、リスクの種類や必要な補償が大きく変わります。

たとえば、キャンピングカーで旅行する人、営業で毎日長距離を走る人、あるいは高級車やスポーツカーを所有する人など、それぞれ特有のリスクが存在します。

そのため、一般的な補償内容だけでなく「利用目的に応じた特約や設定」が不可欠です。以下に代表的なケースごとに詳しく解説します。

キャンピングカー利用者

  • 特徴
    車中泊や長距離旅行での利用が多く、通常車両よりも盗難・火災・物損のリスクが高い。
  • おすすめ補償
    • 車両保険:装備品(キッチン・ベッドなど)が多いためフルカバー推奨
    • 搭乗者傷害・人身傷害:長時間運転や旅行中の事故リスクに備える
    • 損害賠償特約:駐車場やキャンプ場での物損事故に対応
  • 注意点
    特殊車両に分類されるため、加入できる保険会社や特約が限られることがある。
キャンピングカー向け自動車保険の選び方|車両保険・積載品補償・レジャー特約のポイント
キャンピングカーでの旅行や車中泊を楽しむ人が増える中で、万一の事故やトラブルに備える保険選びは極めて重要です。しかし、一般的な自動車保険では補償の範囲が足りないこともあり、キャンピングカー特有の構造や使用実態を踏まえた保険選びが不可欠です。この記事では、失敗しないための選び方を具体的に解説します。1. 保険加入の前提|キャンピングカーの「用途・構造」の確認まず最初に、自分のキャンピングカーの以下を正確に把握しましょう。■(1)車両区分自家用乗用車(8ナンバー以外)特殊用途車(8ナンバー/キャンピング...

業務利用者(営業・配送・通勤頻度が多い人)

  • 特徴
    走行距離が長く、事故リスクが高い。通勤や業務使用を申告しないと補償対象外になる可能性。
  • おすすめ補償
    • 対人・対物無制限(業務利用は重大事故につながりやすいため必須)
    • 人身傷害:自分や同乗者の治療費カバー
    • 車両保険:毎日の利用で事故確率が上がるため推奨
    • 弁護士特約:業務中のもらい事故時に交渉がスムーズ
  • 注意点
    「日常・レジャー使用」と虚偽申告すると、事故時に保険金が下りない。必ず「業務使用」で契約すること。
法人車両・社用車向け自動車保険の選び方|業務用車両のリスクとベストな補償プラン
事業で使用する車両には、一般の自動車保険とは異なるリスクやニーズが存在します。営業車や業務用トラックなど、法人所有の車両には、万が一の事故による損害だけでなく、運転する従業員や積載物への補償も必要になることがあります。この記事では、法人車両・社用車に適した自動車保険の選び方と、特に評価の高い保険会社をわかりやすく比較しながらご紹介します。【法人向け自動車保険の特徴】運転者が固定ではないため、不特定多数の従業員に対応した補償が必要社用車は走行距離が長く、業務使用による事故リスクが高い事故時の損...

自営業者・個人事業主向け業務用車両保険の選び方|営業車・配達用車を守る補償と注意点
自営業者や個人事業主にとって、車は大切な「商売道具」の一つです。営業車、配達用の軽バン、建築業のトラックなど、日々の業務で車を使用する場合には、家庭用の自動車保険ではカバーしきれないリスクがあります。万一の事故によって業務が止まれば、収入減少や信用失墜にもつながりかねません。ここでは、業務用車両に適した保険の選び方について、重要なポイントを具体的にご紹介します。保険の種類を確認する業務で車を使う自営業者や個人事業主にとって、車両保険は単なる安心のためだけではなく、「事業の継続」を支えるインフ...

Uber・出前館ドライバーの自動車保険|業務中も補償される任意保険の選び方
Uber Eatsや出前館などのフードデリバリーサービスで働くドライバーにとって、「事故への備え」は最も重要な課題の一つです。一般的な自動車保険ではカバーされないケースもあり、業務中のトラブルに備えるためには、専用の保険や補償制度を理解し、適切な準備が不可欠です。本記事では、Uberや出前館のドライバーが必ず押さえておきたい保険の種類とポイントについて詳しく解説します。Uber Eatsドライバーに必要な保険Uber Eatsで配達業務を行う際、単なる自動車保険では不十分なケースが多く存在します。業務中の事故やケガなどは、...

スポーツカー・高級車オーナー

  • 特徴
    車両価格が高いため、盗難・全損時の経済的リスクが非常に大きい。事故時の修理費も高額化しやすい。
  • おすすめ補償
    • 車両保険:一般型(フルカバー)が必須
    • 車両新価特約:新車購入時、全損事故でも購入価格で補償される
    • 車両盗難特約:盗難率が高い車種は特に必要
    • 弁護士特約・ロードサービス:トラブル時の迅速対応に有効
  • 注意点
    車両保険料は非常に高額になりやすい。免責金額(自己負担額)を工夫して保険料を調整すると良い。

高級車オーナーのための自動車保険ガイド|高額車両の車両保険・免責設定・特約のポイント
高級車を所有するということは、単なる移動手段を超えた「資産の管理」ともいえます。その美しさや性能を維持するためには、日頃のメンテナンスと同じくらい「保険選び」が重要になります。万が一の事故や盗難に備え、適切な補償を受けられる保険に加入することは、高級車オーナーとしての責任でもあります。本記事では、高級車に適した自動車保険の選び方と、比較のポイントをわかりやすくご案内します。高級車向け保険の特徴高級車には、一般車にはない保険上の注意点があります。以下をしっかり理解しておきましょう。補償金額の設...

カスタムカー改造と自動車保険|車検対応・告知義務・補償されないケースまとめ
愛車を自分好みにカスタムするのは、多くの車好きにとって大きな魅力です。エアロパーツの装着やマフラー交換、さらには内装の変更まで、個性を反映させた車はまさに「世界に一台だけの車」と言えるでしょう。しかし、そんなカスタムカーに対して自動車保険はどう対応してくれるのか、意外と知られていないのが現状です。ここでは、改造車が保険に与える影響や、契約時の注意点、適した保険の選び方について詳しく解説します。改造車とは?「改造車」とは、メーカーが出荷した状態から何らかの変更を加えた車両のことを指します。見た...

レジャー・趣味利用(バイク併用・カーシェア利用者など)

  • 特徴
    日常利用よりも使用頻度が低いが、アウトドアや旅行時に事故・トラブルが集中しやすい。
  • おすすめ補償
    • ファミリーバイク特約:125cc以下の原付を併用する場合に便利
    • 一日自動車保険:カーシェアやレンタカー利用時に有効
    • 搭乗者傷害・人身傷害:レジャー利用での事故に備える
  • 注意点
    使用頻度が少ないからと補償を削りすぎると、いざという時に家計への負担が大きくなる。
カーシェアリング利用者向けの自動車保険|シェアカーで不足しがちな補償と対策
カーシェアリングの普及により、自家用車を持たずに気軽に車を利用する人が増えています。しかし、事故やトラブルのリスクは変わらず存在しており、「万が一」の時に備える保険の内容を理解しておくことは非常に重要です。ここでは、カーシェアリング利用時に適用される保険の種類や補償内容、注意点などを分かりやすく解説します。カーシェア利用時に適用される保険の種類カーシェア会社が用意している保険は、通常の自動車保険とは異なる特性があります。多くの場合、利用料金に以下の保険が含まれています。対人賠償保険:無制限対...

アウトドア・レジャー好き向け自動車保険特約|キャンプ・スキーで役立つ補償とは
キャンプや登山、釣り、サイクリングなど、アウトドア活動を楽しむ方にとって、自動車は欠かせない移動手段です。万が一の事故やトラブルに備えた保険を選ぶことで、より安心してレジャーを楽しむことができます。今回は、アウトドア・レジャー好きに向けた自動車保険の特約とその活用方法について詳しくご紹介します。アウトドア・レジャー向けの主な特約1. 車内携行品補償特約2. おりても特約(ドライバー降車後の補償)補足的なアウトドア向け保険商品1. レジャー保険(アウトドアプラン)2. キャンプ専用保険使用目的の正確な申告...

返信を残す

メールアドレスが公開されることはありません。 ※ が付いている欄は必須項目です

日本語が含まれない投稿は無視されますのでご注意ください。(スパム対策)