一人暮らしの若者に人気の保険プラン

一人暮らしの若者に人気の自動車保険プラン|必要最低限の補償で保険料を抑える方法

自動車を所有している20代の若者、とくに一人暮らしの方にとって、自動車保険の選び方は非常に重要です。

家計にやさしく、かつ万が一の事故にも対応できる「コストパフォーマンスの高い保険プラン」を選ぶことが求められます。

本記事では、若者に特に人気のある自動車保険プランと、その選び方のポイントを詳しく解説します。

人気の保険会社と特徴

一人暮らしの若者の多くが選んでいるのは、以下のようなダイレクト型保険会社です。これらは、インターネット経由で申し込めるため手続きが簡単で、保険料も比較的安価です。

  • SBI損保
    保険料の安さで高い評価を受けています。保険内容の自由度もあり、必要な補償だけに絞ることで保険料を抑えることができます。
  • 三井ダイレクト損保
    事故対応の丁寧さに定評があり、初めての加入でも安心できるサポート体制が整っています。
  • チューリッヒ保険
    オプション補償が豊富で、自分に合ったプランを柔軟に設計できるのが特徴です。
  • ソニー損保
    顧客満足度が高く、ロードサービスや事故対応も好評です。20代の若者からの支持も厚いです。

【保険を選ぶ際のポイント】

保険料を抑えつつ、必要な補償をしっかり確保するには、以下の点を意識するとよいでしょう。

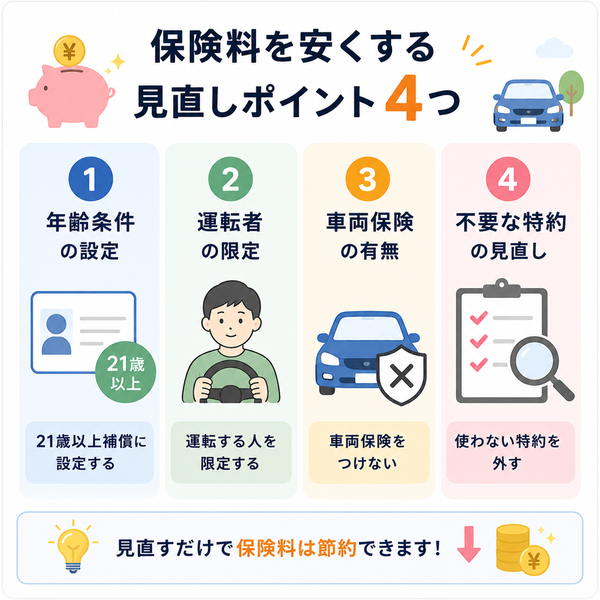
  • 年齢条件の設定
    「21歳以上補償」など、自分の年齢に合った条件を選ぶことで保険料を削減できます。
  • 運転者の限定
    運転者を「本人のみ」に限定することで、保険料が下がります。
  • 車両保険の有無
    中古車や安価な車を所有している場合、車両保険を外す選択肢もあります。補償内容とのバランスを考えることが大切です。
  • 不要な特約の見直し
    すべての特約を付けるのではなく、本当に必要なものだけを選ぶようにしましょう。
若者向けおすすめ契約パターン(例)

  • 年齢条件:「21歳以上補償」
  • 運転者範囲:「本人限定」
  • 車両保険:なしまたは限定的に設定
  • 対人・対物賠償:無制限で設定

このように設定することで、年間保険料は約15万円前後に抑えることができるケースが多いです。

人気自動車保険会社10社のサービス比較表|保険料・補償・ロードサービスを一覧比較
自動車保険は、保険会社ごとに保険料の計算方法、ロードサービス、事故対応、ネット割引、車両保険の特約などが異なります。以前このページでは「人気10社」を価格評価や事故対応の星評価で並べていましたが、保険料は年齢・等級・車種・走行距離・補償条件で変わるため、固定順位や主観的な星評価だけで比較するのは適切ではありません。そこで現在は、当サイトで個別解説している18社について、「ネット型か代理店型か」「ロードサービス」「テレマティクス」「ネット割引」など、選ぶときに実際に役立つ違いを整理します。自動車保...

2026年おすすめ格安自動車保険ランキング|保険料が安くて補償もしっかりした人気プラン
「一番安い自動車保険はどこ?」と考える人は多いですが、自動車保険には全員共通の最安会社はありません。以前このページでは順位を付けた「格安自動車保険ランキング」として紹介していましたが、年齢・等級・車種・走行距離・地域・補償条件によって順位は簡単に逆転します。そこで2026年版では、順位を断定するのではなく、保険料を抑えたい人が見積もり候補に入れやすいダイレクト型各社と、安くするための比較方法を整理します。格安自動車保険は固定ランキングで決めない自動車保険料は契約者ごとに違います。20代で安い会社が5...

自動車保険料と補償内容のベストバランス比較|払いすぎ・削りすぎを防ぐコツ
自動車保険は万一に備える重要な保険ですが、補償を充実させると保険料が高くなりすぎてしまう…という悩みを持つ方は少なくありません。そこでこの記事では、お金の専門家であるFP(ファイナンシャルプランナー)が実際に勧める「保険料と補償のバランスが取れたプラン」をわかりやすく紹介します。FPが重視する「保険のバランス」とは?FPが提案する保険の選び方は、「安さ」でも「最高額の補償」でもなく、リスクに見合った合理的な保険設計です。具体的には以下のポイントが重視されます。■ バランス重視の保険構成(推奨例)補償項...

年齢条件の設定

自動車保険を選ぶ際、保険料の負担は多くの若者にとって大きな悩みです。特に一人暮らしを始めたばかりの20代では、少しでも出費を抑えたいというのが本音でしょう。

そんな中で注目されているのが「年齢条件の設定」です。これは、補償対象となる運転者の年齢を限定することで、リスクに応じた保険料を実現する仕組みです。

正しく活用すれば、年間数万円単位で保険料を節約することも可能です。
保険料を安くする見直しポイント4つ

年齢条件の種類と違い

保険会社では、以下のような年齢区分を設けています。

  • 全年齢補償:すべての年齢層を補償。保険料は最も高額
  • 21歳以上補償:21歳以上の運転者に限定。20代前半の若者向き
  • 26歳以上補償:26歳以上に限定。新社会人や30代向き
  • 30歳以上補償:30歳以上に限定。ファミリー層向け

なぜ「21歳以上補償」が一人暮らしの若者に適しているのか?

20代の一人暮らしで車を持つ人の多くが選んでいるのが「21歳以上補償」です。その理由は以下の通りです。

  • 全年齢補償より保険料が安くなる
    高リスクとされる10代を対象外にすることで、保険料を抑えることができます。
  • 運転者が自分だけというケースに最適
    他の家族や知人が車を使わない一人暮らしの若者にとっては、無駄のない補償設計となります。
  • 支払い可能な金額に収まる
    年間10万〜15万円程度が目安となり、学生や若手社会人でも現実的に払いやすい保険料です。

学生ドライバー向け格安自動車保険プラン徹底比較|免許取り立てでも安心
大学生や専門学生など、学生生活を送る中で車を使う機会が増えると、自動車保険の加入が必要になります。ただし、若年層のドライバーは事故リスクが高いとされ、一般的な保険では保険料が高額になりがちです。そこで注目されているのが、学生専用に設計された格安プランです。本記事では、長期契約タイプと1日保険を中心に、学生向けの保険プランを比較し、選び方のポイントをご紹介します。長期契約型:学生にうれしい割引付きプラン学生専用の長期契約型プランでは、以下のような特徴があります。学生証の提示や、年齢条件を満たすこ...

【節約につながる設定の工夫】

年齢条件を上手に活用することで、さらなる節約が可能です。

  • 運転者限定特約の併用
    「本人のみ」や「配偶者のみ」といった運転者範囲の制限を組み合わせることで保険料はさらに下がります。
  • 車両保険の調整
    補償の中心を「対人・対物」に絞り、車両保険を外す、または限定することで保険料を削減できます。
  • 年齢に応じた見直し
    年齢が上がったら「26歳以上補償」に変更することで、さらなる節約が可能になります。
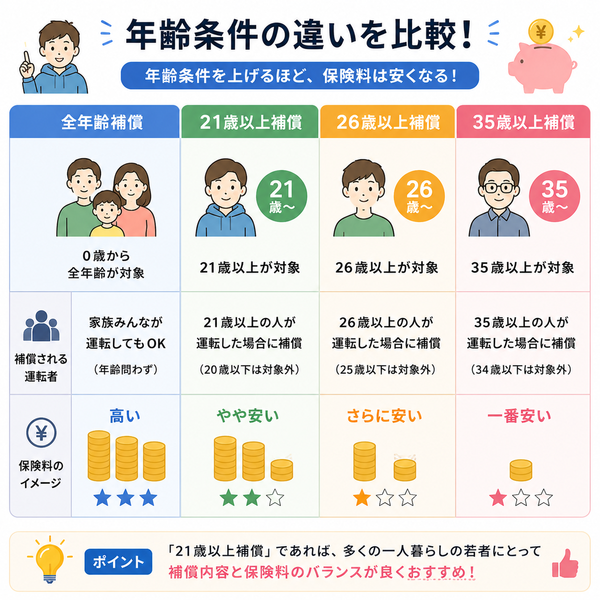
年齢条件の違い比較図

新社会人向け|安くて安心な自動車保険プランの選び方と見積もりのコツ
新社会人として車を購入し、自動車保険に初めて加入する方は多いでしょう。ですが、どの保険会社を選べばいいのか、補償内容や保険料の違いがわからず不安に思う方も少なくありません。この記事では、新社会人にとって安心かつ経済的な自動車保険の選び方と、おすすめの保険会社を紹介します。保険料の目安(新社会人・若年層)初めての加入(20代前半・6等級)車両保険なし:約6万〜10万円/年車両保険あり:約13万〜15万円/年保険料は年齢、車の種類、使用目的などで変動します月額に換算すると約4,000円〜8,000円が目安新社会人に...

20代男性向け自動車保険の安いプランの選び方|初めてでも損しないポイント
20代の自動車保険は、30代・40代より保険料が高くなりやすい傾向があります。主な理由は、初めての契約で等級が低いことが多いこと、年齢による保険料区分、車両保険の負担が大きくなりやすいことです。20代は等級が低く保険料が高くなりやすい初めて自動車保険へ加入する場合は通常6等級から始まります。20代は初めて車を持つ人も多いため、無事故で等級を積み上げた30代・40代より保険料が高くなりやすいです。21歳・26歳の境目で保険料が変わる場合がある保険会社によっては「21歳以上補償」「26歳以上補償」などの年齢条件がありま...

運転者の限定

自動車保険の保険料を抑えながらも、必要な補償を確保するには「運転者の限定設定」が非常に有効です。

とくに一人暮らしをしている若者にとって、車を運転するのは基本的に自分一人。誰がその車を運転するのかを明確にすることで、無駄な補償を避け、保険料の節約につながります。

ここでは、運転者の限定についての仕組みや効果的な設定方法を詳しくご紹介します。

運転者限定とは?

運転者限定とは、「保険の補償を誰に適用するか」を設定するものです。対象者を狭めるほど、事故の可能性が限定され、保険料が安くなります。

代表的な設定内容は以下の通りです。

  • 運転者限定なし(制限なし)
    どの運転者でも補償対象となる。保険料は最も高い
  • 家族限定
    契約者とその家族に限って補償。実家暮らしなどに適している
  • 本人限定
    契約者本人のみが運転する場合。最も保険料が安くなる

【一人暮らしに「本人限定」が向いている理由】

一人暮らしの若者にとって、もっとも適した設定は「本人限定」です。その理由は以下の通りです。

  • 自分以外に運転する人がいない
    他人が車を使うことがほとんどないため、補償対象を広げる必要がない
  • 最も保険料を安く抑えられる
    同じ補償内容でも、限定なしに比べて年間で数万円の節約につながる場合があります
  • 設定がシンプルでわかりやすい
    万が一事故が起きた場合も、補償範囲の確認が簡単で安心

【注意点と設定時のアドバイス】

  • 他人に貸す予定がある場合は慎重に
    仮に友人に車を貸した際に事故が起きると、補償対象外となる可能性があるため要注意です
  • 家族と共有する場合は「家族限定」を検討
    実家に帰省して家族が運転することがあるなら、本人限定ではなく家族限定にするのが安心です
  • 用途が変わったら設定を見直す
    就職や引っ越しなどで車の使い方が変わったときは、運転者の限定条件を再確認しましょう
運転者限定割引とは?本人限定・家族限定で自動車保険料を抑えるコツ
自動車保険の契約内容には、補償の範囲や金額のほかに「誰が車を運転するか」を定める項目があります。これを「運転者限定特約」と呼びます。運転者を限定することで、保険会社はリスクをより正確に把握でき、結果として保険料を抑えることが可能になります。一方で、限定の範囲外の人が運転して事故を起こした場合には保険が適用されないため、注意が必要です。運転者限定の主な種類自動車保険の「運転者限定特約」には、いくつかの種類があります。それぞれの範囲や特徴、向いている人を理解しておくことで、最適な契約を選びやすく...

友人に車を貸して事故を起こしたら?自動車保険の補償条件と運転者限定
友人や別居の家族に自分の車を貸し、その人が事故を起こしたら自分の自動車保険は使えるのか。ポイントは運転者限定と年齢条件です。先に結論運転者の範囲を限定していない契約なら、別居親族や友人の運転でも補償される商品があります。一方、本人限定・本人夫婦限定を付けていると対象外になる場合があります。友人に車を貸して事故を起こしたら自分の保険は使える?東京海上日動の2026年10月改定後の案内では、運転者の範囲を限定していない場合、別居の親族や友人が運転した事故も補償対象になります。本人限定・夫婦限定を付けて...

夏の帰省ラッシュ前に入るべき自動車保険特約|長距離帰省で役立つ補償と注意点
夏の帰省シーズンは、交通量の増加と長距離運転が重なり、事故やトラブルが起こりやすい時期です。普段よりも走行距離が伸びるだけでなく、家族や親戚が車を使うこともあるため、いつも以上に保険の内容が重要になります。安心して帰省できるようにするためには、事前に保険内容を確認し、必要な特約を備えておくことが大切です。夏の帰省前に備えたい主な保険特約1. 他車運転特約実家や親戚の車を一時的に運転する場合に補償される特約です。配偶者や別居の家族、友人が運転する場面が増える夏休みには、付帯しておくことで思わぬ事故...

自動車保険にはどんな無駄が多い?重複補償・不要特約を見直して保険料を下げる方法
自動車保険はしっかり見直せば相当保険料が下がる可能性があります。時間をかけてでもしっかり比較しておく必要があるのです。なぜなら自動車保険を見直した結果、ほとんどの人が自動車保険を乗り換えているからです。その理由は今までよりも保険料が安かったり、補償内容が充実していたりと理由は様々ですが、今、契約している保険と見比べた結果、新しく乗り換えたほうが得という結果になったからです。それだけ多くの人は自動車保険で損をしているという事が分かります。保険料だけを見ても平均で年間3万円の節約に成功しており、...

車両保険の有無

自動車保険の中でも、保険料に大きな影響を与えるのが「車両保険」の有無です。車両保険は自分の車に損害があった場合に、その修理費用や買い替え費用を補償してくれる保険です。

特に若者や一人暮らしを始めたばかりの人にとっては、「本当に必要なのか?」と悩む項目でもあります。ここでは、車両保険をつけるべきか、外すべきかの判断材料を詳しく解説します。
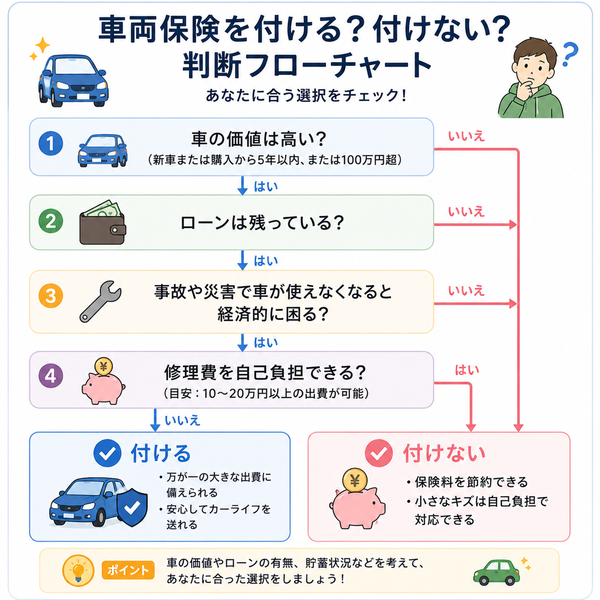
車両保険を付ける・付けない判断フローチャート

車両保険とは何か?

車両保険とは、自分の車が事故や災害で損害を受けた際に、その修理や買い替えにかかる費用を補償する保険です。主に以下のようなケースが対象になります。

  • 事故による車の損傷(相手がいない単独事故も含む)
  • 盗難・火災・台風・洪水などの自然災害
  • 当て逃げ(補償内容による)

若者が車両保険を「つけない」理由と背景

一人暮らしの若者にとって、車両保険を外すという選択は少なくありません。その理由は以下の通りです。

  • 保険料が高額になる
    車両保険をつけるだけで、年間の保険料が8〜15万円以上上がることがあります。
  • 中古車や安価な車に乗っていることが多い
    車の価値が下がっている場合、修理より買い替えの方が安く済むケースもあるため、保険を使うメリットが少ないことも。
  • 万が一に備えて貯金でカバーする方が合理的
    若者の中には「保険料を払うよりも、いざという時のために貯金しておく」という考え方を選ぶ人もいます。

つけた方がよい場合は?

とはいえ、以下のような条件に当てはまる場合には、車両保険の加入を検討する価値があります。

  • 新車や高額な車に乗っている場合
    修理代や買い替え費用が高額になるため、補償があると安心です。
  • 駐車環境が不安定(青空駐車、盗難リスクが高い)
    災害やいたずら・盗難のリスクが高い場合は、備えておくと損失を防げます。
  • 運転に不慣れで、単独事故の可能性が高い場合
    初心者の場合、軽微なミスでも車を損傷させるリスクがあり、その際に役立ちます。

【車両保険をつける場合の節約術】

  • 「エコノミー型」や「限定補償型」を選ぶ
    補償範囲を絞ることで保険料を抑えることができます。
  • 免責金額を設定する
    一部自己負担を設定することで、保険料を引き下げることが可能です。

不要な特約の見直し

自動車保険の見積もりを取ると、基本補償のほかに多くの「特約(オプション補償)」が提示されます。これらは一見便利そうに見えますが、すべてを付けると保険料が高額になる原因にもなります。

一人暮らしの若者にとっては、必要最低限の補償で十分な場合も多く、「不要な特約を見直す」ことは非常に重要な節約ポイントとなります。

ここでは、特約の種類や、どれを残すべきか、見直す基準を詳しく解説します。
自動車保険の基本補償をわかりやすく解説|他人への賠償・自分のケガ・車の補償の基礎知識
自動車保険は、事故による「相手への損害」「自分や同乗者のケガ」「自分の車の損害」をカバーする仕組みです。法律で義務付けられている「自賠責保険」だけでは補償が不十分なため、多くのドライバーが任意保険で以下の基本補償を組み合わせています。【任意保険の基本補償】①他人を守る補償対人賠償保険(他人のケガ・死亡を補償)対物賠償保険(他人の物損を補償)②自分を守る補償人身傷害補償保険(自分や同乗者の実損補償)搭乗者傷害保険(定額型補償)③自分の車を守る補償車両保険(自分の車の損害を補償)基本補償の構成イメー...

そもそも「特約」とは?

特約とは、自動車保険の基本補償(対人・対物・人身傷害など)に加えて、特定の状況に備えるための追加補償です。任意で付けることができ、必要に応じてカスタマイズ可能ですが、その分保険料も上乗せされます。

よくある特約の例とその特徴

以下は、若者がよく検討する特約の一例です。

  • 弁護士費用特約
    事故相手とトラブルになった際の法的対応費用を補償。年数千円程度
  • ファミリーバイク特約
    原付バイクも使う場合に便利。ただしバイクに乗らないなら不要
  • ロードサービス特約
    故障時のレッカー移動やガス欠対応などを補償。保険に付属している場合もある
  • 個人賠償責任特約
    日常生活での損害賠償を補償。ただし火災保険などで重複しているケースあり
若者が「見直すべき」特約の例

  • 自分が利用しないもの
    例:原付に乗らないのに「ファミリーバイク特約」を付けている
  • 他の保険と重複しているもの
    例:個人賠償責任特約が既にクレジットカードや火災保険に含まれている
  • 頻度が極めて低い状況に備えたもの
    例:日常的に遠出をしないのに過剰なロードサービス補償を付けている
残しておくと安心な特約の例

一方で、以下の特約はコストパフォーマンスが良く、若者にもおすすめされることがあります。

  • 弁護士費用特約
    事故対応に不安がある若者にとって、費用対効果が高い特約です。
  • 車両無過失事故特約
    追突など自分に責任のない事故でも車両保険を使える補償。初めて車を持つ若者には安心です。
相手の過失100%でも等級は下がる?車両無過失事故に関する特約の仕組み
相手の過失100%の事故なのに、自分の車両保険を使うと等級が下がるのか。この問題に関係するのが車両無過失事故に関する特約です。先に結論所定条件を満たす無過失事故では、車両保険を使っても翌年の等級に影響させない仕組みを持つ商品があります。相手の過失100%でも車両保険を使うと等級は下がる?通常、車両保険を使う事故は等級ダウンにつながる場合があります。ただし、相手方が確認でき、相手に全面的な過失があるなど所定条件を満たす事故では、車両無過失事故に関する特約が適用されることがあります。どんな事故が対象に...

ユーザー層別自動車保険ガイド|主婦・家族世帯・個人事業主のおすすめ補償と注意点
自動車保険は「どの年齢層で、どんなライフスタイルなのか」によって、最適な補償内容や保険料が大きく変わってきます。若い世代は事故リスクが高く保険料も割高になりやすく、一方で中堅世代は等級の上昇によって安定する傾向があります。さらに、高齢者になると再び事故率が高まり、補償の見直しが重要になります。単身か家族持ちか、または趣味や仕事での利用かによっても選ぶべき特約や契約条件が変わるため、ユーザー層ごとに整理して理解しておくことが大切です。以下では代表的な層別に、自動車保険の特徴と注意点を詳しく解説...

自転車事故や子どもの賠償にも使える?個人賠償責任特約の補償範囲と注意点
自転車で歩行者にぶつかった、子どもが店の商品を壊した、そんな日常生活の賠償事故に自動車保険は使えるのか。このような場面で確認したいのが個人賠償責任特約です。先に結論個人賠償責任特約は、自動車事故以外の日常生活で他人にケガをさせたり、物を壊したりして法律上の賠償責任を負った場合に備える補償です。自転車事故でも自動車保険の特約は使える?個人賠償責任特約を付けている場合、自転車で歩行者にケガをさせた事故など、日常生活上の賠償事故が補償対象になることがあります。子どもが起こした事故も対象になる?商品...

返信を残す

メールアドレスが公開されることはありません。 ※ が付いている欄は必須項目です

日本語が含まれない投稿は無視されますのでご注意ください。(スパム対策)