


車が事故や車上荒らしの被害に遭ったとき、車内のバッグやカメラまで車両保険で支払われるとは限りません。取り付けた機器と持ち込んだ私物、仕事の道具と顧客の荷物では、確認する補償が違います。積んでいる物を種類ごとに分け、事故の原因と契約の条件を照合することが第一歩です。
車内の物は、①車に固定された付属品、②私物、③業務用品・商品、④預かった荷物に分けて確認します。私物には車内身の回り品等の特約が必要となる場合がありますが、スマートフォン等の除外品や、荷物だけの盗難が対象外となる商品もあります。「車両保険あり」「積載物特約あり」の二点だけでは判断できません。
固定装備と、持ち込んだ荷物を分ける
| 物の種類 | 確認する補償 | 注意点 |
|---|---|---|
| 車に固定されたカーナビ・ドラレコ等 | 車両保険の付属品の定義 | 取付方法や保険金額への反映を確認 |
| 旅行鞄・衣類・趣味用品等 | 車内身の回り品・積載動産等 | 対象品、場所、事故原因で異なる |
| 仕事の工具・商品在庫等 | 業務用の動産等に合う補償 | 個人の私物特約では除外の場合がある |
| 顧客から預かった貨物等 | 受託貨物等への賠償の補償 | 所有物損害と賠償責任を分ける |
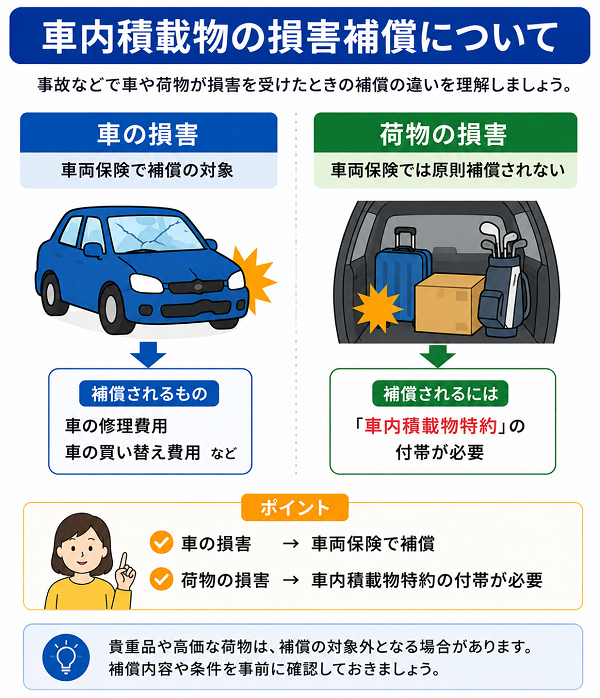
図は車と荷物の補償を区別するためのものです。付属品や自動セットの特約、他の契約による補償などがあるため、荷物は必ず一つの名称の特約だけで補償する、と限定する意味ではありません。
車内の私物は、対象となる品目を先に確認する
特約名に「身の回り品」とあっても、車内の物がすべて対象になるわけではありません。現金、有価証券、貴金属、動植物、携帯電話等に除外が設けられることがあります。自分が普段積む物を具体的に挙げて確認しましょう。
ソニー損保の車内身の回り品特約は、公式案内で車内・トランクの物の損傷・盗難等を扱いますが、カーナビやドライブレコーダーは車両保険で扱うため、この特約では補償しないと説明しています。固定装備を私物と混同しないことが大切です。
パソコン、スマートフォン、カメラはまとめて「電子機器だから対象」と判断できません。特定の電子機器の除外、業務用であること、記録データそのものの損失など、物の修理代以外の損害も分けて確認します。
車にも損害が必要か、荷物だけでも対象かを見る
積載物特約では、車の事故に伴う損害を対象とするものと、荷物の損害を広く扱うものなど、事故条件が異なります。車両保険に加入しているだけでは、荷物の支払条件まで同じとはいえません。
損保ジャパンの「THE クルマの保険」の車両積載動産特約は、契約車に損害が生じ、その事故等で積載動産にも損害が出た場合を扱う一方、車上狙いなど動産だけの盗難は対象外と案内しています。
窓が割られた場合も、条項で確認
車に傷があるから必ず荷物の盗難も対象、とは即断できません。車全体の盗難なのか、荷物だけ盗まれたのかを正確に伝えます。盗難の条件、保管場所、施錠状況などを、加入中の契約で確認してください。
私物の破損、紛失、故障を一括りにしない
衝突事故で荷物が壊れた場合と、単に置き忘れて見つからない場合、経年劣化で動かなくなった場合は原因が異なります。補償される事故と、紛失・自然故障・消耗等の免責事由を分けて確認します。
「不注意だったから何でも対象外」「自分では防げない事故だから必ず対象」といった判断は正確ではありません。落下や荷崩れ、急ブレーキ等は、特約が対象とする事故の範囲で判断します。
雨漏りや浸水も、車の欠陥、窓の開け放し、洪水など原因が異なります。損害を発見した日時、車の状態、直前の利用を記録し、自己判断で原因を決めず事実を保険会社へ伝えましょう。
業務用の工具・商品は、私物用の特約で足りるか確認する
会社のパソコン、営業用の見本、販売用の商品、工事の工具は、個人の私物とは違う条件になる場合があります。本人が購入した物でも、業務で使うため対象外となることがあり、所有者だけで判断できません。
仕事で高額な物を積むなら、車の使用目的だけでなく、物の種類、所有者、通常積む金額、運ぶ範囲、夜間の保管を代理店等へ伝えます。車両保険の業務使用への変更をしただけで、積載物の補償が自動的に追加されるわけではありません。
営業用や業務用動産の保険、運送中の貨物に関する保険等も検討対象です。車内保管が対象となるか、積卸し中や保管中も含むかを確認し、仕事が変わって積む物が増えたときも見直してください。
預かった荷物は、持ち主への賠償責任を別に備える
配達で預かった商品や顧客の荷物を壊した場合は、自分の持ち物の損害ではなく、所有者に対する賠償責任が問題になります。対物賠償保険が他人の物を扱うからといって、保管・運送を引き受けた物も当然に対象とは限りません。
損保ジャパンの一般自動車保険「SGP」には、契約車に積載中の受託貨物について、所定の運送中事故で荷主に対する法律上・運送寄託契約上の賠償責任を負う場合の特約が案内されています。対象車や貨物、事故等の条件を個別に確認する必要があります。
仕事で預かる物の価額が契約の上限を超えていないか、免責、免責される貨物、積卸しや一時保管の範囲も確認します。友人の物を一時的に運ぶ場合も、持ち主と利用の事情を説明して対象可否を聞きましょう。
保険金は、購入額と同額とは限らない
損害額は、時価、修理費、再取得価額など、契約の基準で評価されます。新品を買った金額がそのまま戻るとは限らず、事故ごとの限度や一品当たりの制限、免責も関わります。
仕組みを説明するための仮定例として、対象品の認定損害額が8万円、免責5,000円で、上限等の他の調整がないなら、支払額は7万5,000円です。購入時に12万円払った場合でも、必ず12万円を基準にするわけではありません。
限度額が大きくても、除外品は対象になりません。スマートフォン等の特定品のために加入を考えるなら、上限より先に品目の可否を確認します。車両保険と荷物の特約で、免責や請求時の等級への扱いが異なるかも聞きましょう。
事故・盗難後は、車と荷物の資料を分けて残す
人の安全と必要な警察への届出を優先し、荷物の品名、型番、所有者、購入時期、購入額、被害の状態を一覧にします。盗難は警察へ届け、受理に関する情報を保険会社へ伝えます。
写真、購入履歴、領収書、保証書、修理見積書等が損害確認に役立ちます。領収書がなくても直ちに諦めず、代わりに提出できる資料を担当者へ確認してください。壊れた物は処分や修理の前に、損害確認が済んでいるかを聞きます。
相手側への賠償請求や別の携行品保険にも連絡する場合は、他契約と請求状況を伝えてください。同じ損害の実損を超えて二重に受け取る前提で進めず、必要な調整を確認します。
普段積む物を基準に、特約を比較する
- 固定装備、私物、業務用品、受託貨物を区別した
- 一番補償したい品目が除外されていない
- 荷物だけの盗難、落下、水濡れの条件を確認した
- 車内・トランク・キャリア・積卸し中の範囲を確認した
- 時価等の評価基準、一品・一事故の上限、免責を確認した
- 所有や購入を確認できる資料を保存した
補償があっても、盗難防止のため高価な荷物を車内へ放置しないことが基本です。積む物が変わったら保険の対象も確認し、特約名ではなく、自分の品物と使い方に合うかで選んでください。
積載物の補償を選ぶときは、普段積む品物と所有者、仕事での利用、荷物だけの盗難の扱いまでそろえて比較しましょう。