自動運転車の保険市場の未来

自動運転車の自動車保険市場の未来|保険会社のビジネスモデルと契約者への影響

自動運転技術は、交通事故の減少や移動の効率化を実現する可能性を秘めた革新技術です。

既に一部の車両では「自動ブレーキ」「車線維持支援」「渋滞時自動運転」などが実用化され、将来的には完全な自動運転(レベル4〜5)の実現も視野に入っています。

このような社会の変化に伴い、自動車保険の在り方も大きく変わろうとしています。ここでは、自動運転車の普及が保険市場に与える影響と今後の見通しについて詳しく解説します。
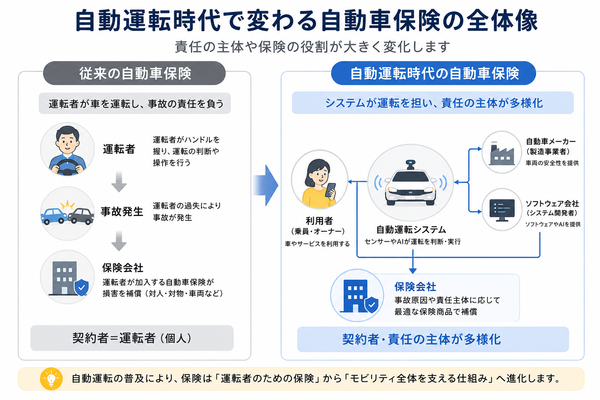
自動運転時代で変わる自動車保険の全体像

自動運転車の進化と保険ニーズの変化

技術レベルごとの保険ニーズ

  • レベル1〜2(運転支援):現行の任意保険・車両保険とほぼ同じ仕組みで対応可能
  • レベル3(条件付き自動運転):一部の責任が車両に移るため、保険の仕組みの見直しが必要
  • レベル4〜5(完全自動運転):事故時の責任がメーカーやシステム提供者に移行する可能性が高く、保険の主体が「運転者」から「製造者」へと変わっていくと考えられる

今後の保険市場における主な変化

1. 保険の契約者・責任の主体の変化

  • 従来の「個人ドライバー中心」の保険から、「企業」「車両メーカー」「システム提供者」が契約者となる形態が増加
  • ソフトウェアやセンサーの不具合による事故に対し、製造物責任(PL法)型の補償が重要に

2. 保険商品の多様化

  • 運転者保険とシステム保険の併用
    ユーザー側の過失と、システム側の不具合それぞれに対応する保険が登場
  • 走行データ連動型保険(テレマティクス保険)の普及
    自動運転中の挙動・操作履歴に基づいたリスク評価と保険料設定

保険会社・メーカー・IT企業の連携強化

  • 自動運転システムを提供するIT企業や車両メーカーと、保険会社とのリアルタイムなデータ共有が進む
  • 事故発生時にAIで事故責任を自動分析し、補償範囲を即時判断する仕組みが導入されつつある

【法整備と課題】

  • 現在の道路交通法や自動車損害賠償責任法(自賠法)は「運転者」を前提としているため、自動運転の普及に伴い法制度の大幅な改正が必要
  • 過失の判定・保険の責任区分を巡る法的な明確化も今後の課題

【将来の展望】

  • 個人向け保険は「ミニマル化」し、事故リスクの少ない車に乗る人ほど保険料が安くなる傾向が加速
  • 一方で、システム責任・サイバーリスク対応型の新保険商品が成長市場として注目される
  • 保険会社は「事故対応業務」から「リスク予測・未然防止支援」へと役割がシフトしていく可能性も
2025年以降の道路交通法改正点まとめ|マイナ免許証・車検制度・軽貨物の新ルールと自動車保険への影響
2025年以降、自動車利用者や運送業者に直接関係する複数の道路交通法・道路運送車両法の改正が予定されています。これらの改正は、免許証の仕様変更から教習内容、車検制度、さらには業務用軽貨物運送における管理体制まで幅広く及び、自動車保険の契約や補償内容にも間接的な影響を及ぼす可能性があります。今後の制度変更を正しく理解し、準備しておくことが重要です。1. マイナンバーカード一体型運転免許証の導入(2025年3月から)2. 普通MT免許の教習カリキュラム改定(2025年4月から)3. 軽貨物運送業者への安全管理者選任義務(...

2026年最新|AIで変わる自動車保険の事故対応サービスとメリット
2025年現在、自動車保険の事故対応はAI技術の活用によって大きく進化しています。保険金支払いのスピード向上、オペレーターの負担軽減、顧客体験(CX)の強化など、さまざまな取り組みが進展中です。ここでは、最新動向と代表的な事例を詳しくご紹介します。AI導入による事故対応体制の変化● 生成AIによる社員支援(イーデザイン損保)2025年1月リリース:RAG技術を使った生成AI業務支援ツールを導入。社内のマニュアルや過去事例を元に、事故対応スタッフが質問を入力 → 即回答。これにより、初期対応から保険金支払いまでの判断が迅...

保険の契約者・責任の主体の変化

従来の自動車保険では、契約者は「個人の運転者」が主であり、事故が発生した際の責任もその運転者にあるという考え方が一般的でした。

しかし、自動運転技術の進化とともに、運転操作の主体が人間から車両やシステムへと移行しつつあり、それに伴い保険の契約形態と責任の所在が大きく変わろうとしています。

ここでは、その変化の方向性と背景を詳しく解説します。
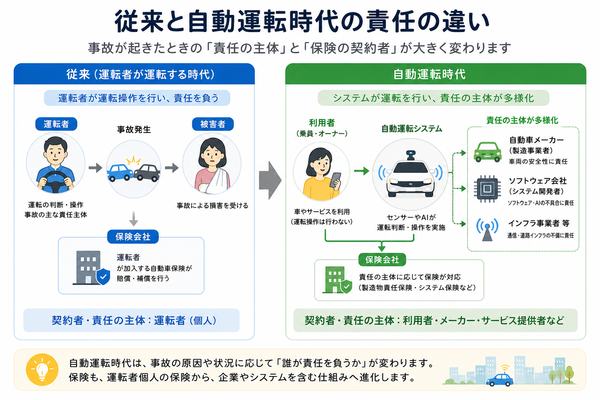
従来と自動運転時代の責任の違い

従来の自動車保険の構造

  • 契約者:個人ドライバー
  • 責任主体:運転者本人(過失割合に基づき保険が適用)
  • 補償対象:他者への損害、本人や同乗者の傷害、車両の損害など

自動運転時代における構造の変化

1. 契約者の多様化

  • 個人ドライバー以外に、以下が契約主体となるケースが拡大:
    • 自動運転車を運行する「企業」や「交通事業者」
    • 車両を所有・提供する「システム開発会社」や「メーカー」
    • シェアリングカーや自動運転タクシーの「運行管理会社」

2. 責任主体の変化

  • 自動運転モード中の事故では、運転者ではなく次の主体が責任を問われる可能性が高まる:
    • 自動運転システムを開発・提供したIT企業
    • 車両そのものを製造・設計した自動車メーカー
    • ソフトウェアや通信インフラの提供者

具体的な例

例1:レベル3自動運転中の事故
  • 条件付き自動運転モード中に事故が発生
  • 運転者の操作は不介入だったため、システムの不具合が原因
  • 製造物責任法(PL法)に基づき、メーカーや開発者の責任となる可能性
例2:無人運転タクシーの事故
  • 契約者:自動運転タクシーを運行する企業
  • 事故責任:AI制御プログラムの誤作動であれば、ソフトウェア提供会社に責任が問われる

【新しい保険の形】

  • 使用者責任+製造物責任のハイブリッド型保険
  • 運行者単位での包括契約
  • ソフトウェア障害やサイバー攻撃を補償する保険特約の導入
  • システムが原因と特定されない場合に備えた「中立補償制度」の構築も検討中

自動運転レベル別の自動車保険義務|レベル3・4でドライバーに求められる責任
自動運転技術の発展により、運転者の役割や事故責任のあり方が大きく変わろうとしています。この技術革新に伴い、自動車保険の適用範囲や制度も柔軟に見直される必要があり、現行の保険制度が各自動運転レベルにどのように対応しているのかを把握することは、ドライバーや事業者にとって極めて重要です。ここでは、自動運転のレベルごとに求められる保険義務の内容や特徴を詳しく解説します。【自動運転レベルと保険制度の関係】日本の自動車保険制度は、「自賠責保険(強制保険)」と「任意自動車保険」の2階建て構造です。この基本は...

保険商品の多様化

自動運転技術の発展は、交通の安全性向上や利便性だけでなく、「保険のかたち」にも大きな影響を与えています。

従来の保険は「人が運転すること」を前提に設計されてきましたが、自動車が「自律的に判断して動く」時代には、それに対応した新しい保険が必要です。

ここでは、自動運転技術の進展により多様化しつつある保険商品の内容と、その背景を詳しくご紹介します。
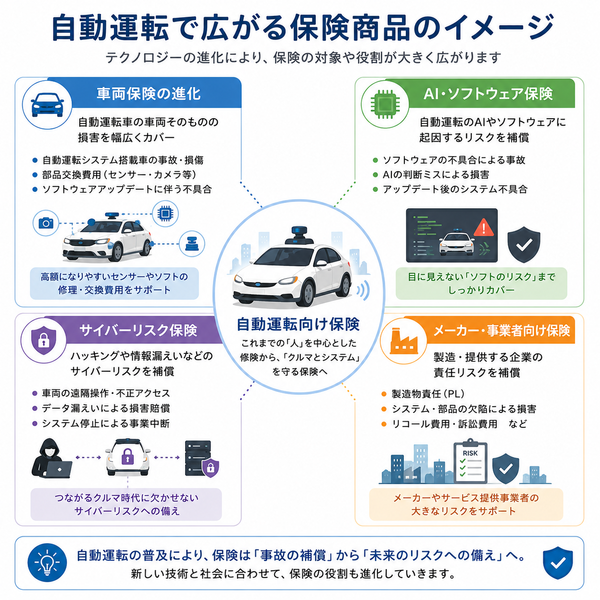
自動運転で広がる保険商品のイメージ

多様化する保険商品の主な方向性

1. システム・ソフトウェアに対応する保険

  • 自動運転中のソフトウェア不具合やセンサー故障に起因する事故に対応する専用の保険
  • 製造物責任(PL法)との関係を整理しつつ、車両メーカーやIT企業が契約者となる商品が拡大

2. テレマティクス保険(走行データ連動型保険)

  • 運転行動をGPSや加速度センサーで常時モニタリング
  • 安全運転が評価されると保険料が割引される仕組み
  • 自動運転車にも応用され、運行状況・システムの異常ログから補償の範囲を柔軟に設定

3. ハイブリッド型保険(人間+システム責任を併せ持つ)

  • レベル3や一部のレベル4において、運転者とシステムの責任が混在する状況に対応
  • 「人身傷害補償」+「システム障害責任補償」をセットにした保険商品

保険対象の拡大

1. サイバーリスク保険との連携

  • 自動運転車は常時インターネット接続されるため、ハッキング・データ改ざん・不正操作のリスクが存在
  • これに対応する「車両向けサイバー保険」が登場

2. モビリティ・サービス全体を対象にする包括契約

  • 自動運転タクシーやカーシェア事業者向けに、車両・乗客・システム全体を包括的に補償する商品
  • 顧客対応遅延や通信障害など、運行全体に関する補償も含まれる場合がある

【特徴的な新型保険の例(想定モデル)】

  • 「自動運転モード中限定の車両保険」
    通常運転時と自動運転時で補償内容が異なる設計
  • 「AI誤作動特約」
    自動ブレーキや自動操舵の誤作動が原因で発生した事故に備える特約
  • 「見守り・通報型補償」
    自動運転中の異常を検知して家族や運行管理者に通知、万一に備える特約
自動運転車の普及で自動車保険はどう変わる?事故責任と保険料のこれから
近年、自動運転技術の進化が目覚ましく、各メーカーが次世代車の開発を加速させています。これに伴い、自動車保険も従来の枠組みでは対応しきれない新しい課題に直面しています。この記事では、自動運転車の普及が保険業界に与える影響と、今後の保険の在り方について詳しく解説します。【自動運転車の普及状況】レベル3の自動運転車が一部実用化日本やアメリカ、ドイツなどで法整備が進行中トヨタ、ホンダ、テスラなどが先進的なシステムを搭載自動運転車における保険の課題従来の自動車保険は、「人が運転する」ことを前提に設計され...

テレマティクス自動車保険の仕組みとメリット|運転データで保険料が決まる時代の基礎知識
従来の自動車保険は、年齢や等級、過去の事故歴など「統計的なリスク評価」を元に保険料が決まっていました。しかし近年では、実際の運転行動をもとに個別の保険料を設定する「テレマティクス保険」が注目されています。これは、より公正で合理的な保険の形として、多くのドライバーに支持され始めています。テレマティクス保険とは?テレマティクス保険とは、車両に取り付けた通信機器やスマートフォンアプリを通じて、運転データ(スピード、ブレーキ、急加速など)をリアルタイムで収集・解析し、その結果に応じて保険料を割引する...

テレマティクス自動車保険の口コミと利用者満足度|実際に保険料はどれくらい安くなる?
自動車保険の中でも近年注目を集めているのが「テレマティクス保険」です。これは、運転データをリアルタイムで取得・分析し、安全運転の度合いに応じて保険料が変動する仕組みです。安全運転を促すメリットがある一方で、評価の厳しさやプライバシー面での懸念もあります。本記事では、実際の利用者の口コミや満足度調査をもとに、その実情を詳しく解説します。利用者の満足度と評価ポイント高く評価されている点安全運転の意識が向上する運転データが可視化され、自分の運転傾向を把握できるため、自然と丁寧な運転を心がけるように...

自動駐車機能付き車の自動車保険料への影響|割引が期待できるケースと注意点
自動運転技術の進化により、「自動駐車機能(パーキングアシスト)」を搭載した車が増えてきました。ドライバーの負担を減らす便利な機能ですが、実際に自動車保険にどのような影響を与えるのか、ご存じでしょうか?この記事では、自動駐車機能が保険料に与える影響について詳しく解説します。自動駐車機能とは自動駐車機能は、以下のような動作をサポートします:車庫入れや縦列駐車を自動で行う超音波センサーやカメラによって周囲の障害物を感知ドライバーがアクセルやブレーキを操作するタイプもあれば、完全自動のものも存在【保...

自動ブレーキ・ドラレコで保険はどう変わる?新技術対応自動車保険の選び方
自動ブレーキ、ドラレコ、テレマティクスなど新しい車の技術で、自動車保険料や事故対応はどう変わるのか。「新技術対応保険」を一括りにせず、割引・事故対応・サービスに分けて見るのがポイントです。先に結論新技術は、ASV割引・ドラレコ連動サービス・走行データ活用型保険などに反映されています。ただし、すべての新車が自動的に安くなるわけではありません。自動ブレーキ付きなら保険料は安くなる?一定条件を満たす先進安全自動車について、ASV割引を設ける商品があります。対象となる型式・初度登録時期などの条件があるため...

返信を残す

メールアドレスが公開されることはありません。 ※ が付いている欄は必須項目です

日本語が含まれない投稿は無視されますのでご注意ください。(スパム対策)