


無保険車傷害特約は、相手から十分な賠償を受けられない事故で、死亡・後遺障害による損害に備える補償です。「相手が無保険なら通院費も車の修理費もすべて出る」という意味ではありません。
この記事では、特約の対象となる事故・人・損害と、人身傷害との違いを中心に解説します。商品によっては独立した特約ではなく、人身傷害などに同様の機能が組み込まれています。
確認すべき点は、無保険車の定義、死亡・後遺障害という支払条件、対象者、限度額、他の支払いとの調整です。特約名の有無だけで判断せず、契約の始期日に対応する約款と補償一覧で確認してください。
無保険車傷害特約は何のためにあるのか
相手が賠償責任を負っていても、任意保険がなかったり、保険金の支払条件を満たさなかったりすると、被害者が十分な支払いを受けられないことがあります。無保険車傷害は、そのような重大な人身損害に備える仕組みです。
請求権があっても回収できるとは限らない
相手の資力が乏しい場合、賠償額が決まっても現実の支払いが進まないことがあります。死亡・後遺障害の損害は、治療費だけでなく、将来の収入や介護などにも関わるため、自分側の補償を確認しておく意味があります。
すべての被害者を対象とする公的制度ではない
この補償は民間の自動車保険の契約に基づきます。被害に遭った人が誰でも自動的に対象となる制度ではなく、被保険者の範囲や事故の条件を満たす必要があります。政府保障事業とも別の仕組みです。
「無保険車」には保険未加入以外も含まれる
日常会話の「保険に入っていない車」と、約款に定める無保険自動車は必ずしも一致しません。相手の加入の有無だけで適用を決めないことが大切です。
| 相手車両の状況 | 確認する内容 |
|---|---|
| 対人賠償の契約がない | 自賠責の有無と、自分の無保険車傷害の条件を確認 |
| 契約はあるが保険金が支払われない | 年齢条件違反などの理由が約款の定義に当てはまるか |
| 相手の保険金額が不足する | 自分の補償との関係、損害額、支払可能額を確認 |
| ひき逃げなどで車両が不明 | 相手自動車の事故による死亡・後遺障害と認められるか |
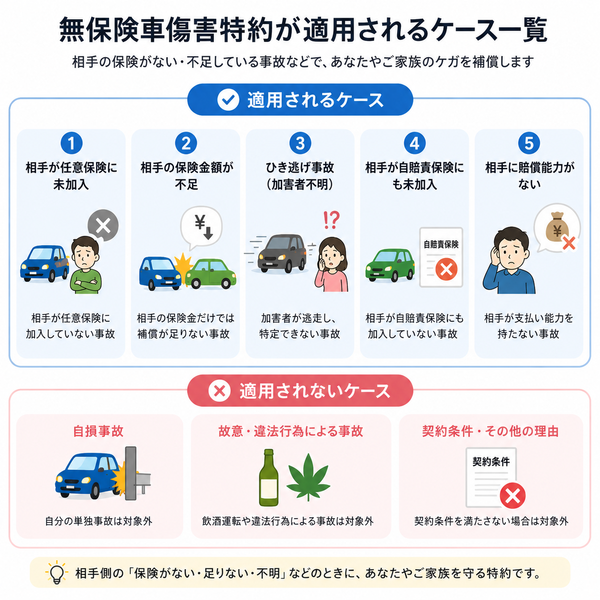
この図は相手自動車の状況を整理したものです。実際に補償されるには、被保険者に死亡・後遺障害が生じるなどの条件が必要です。「ケガ」がすべて対象になるわけではありません。図中の「違法行為」についても、具体的な免責規定に照らして判断します。
相手が無保険と話しただけで確定しない
事故の運転者が保険内容を把握していない場合もあります。車の所有者や自賠責の情報も確認し、自分の保険会社に調査を相談します。相手の説明だけを根拠に、利用できる補償を決めつけないでください。
相手が不明でも証拠は必要になる
ひき逃げの場合は、警察への届出、現場や負傷状況の記録、映像、目撃情報などが重要です。車の修理費だけが問題となる当て逃げは、人の死亡・後遺障害を対象とするこの補償とは分けて考えます。
誰がどこで事故に遭った場合に補償されるのか
支払対象となる人は約款で定められます。保険料を払う契約者と、主に車を使用する記名被保険者が異なる場合もあるため、両者を混同しないでください。
契約車両に乗っている人の範囲を確認する
契約車両の運転者や同乗者が対象となる場合でも、搭乗方法や業務との関係などに条件があります。「同乗者なら事情を問わず全員」という理解ではなく、被保険者の定義と免責を確認します。
歩行中や他の車に乗車中まで広がるかは商品次第
記名被保険者や家族について、契約車両以外の車に乗っているときや歩行中も対象となる契約があります。ただし、家族の範囲、所有・常用する別の車、法人契約の扱いなどは異なります。
- 記名被保険者の設定は実際の使用者と合っているか
- 配偶者、同居親族、別居の未婚の子などの範囲はどう定められているか
- 契約車両への搭乗中だけか、車外事故も含むか
- 家族が別に所有・常用する車での事故に制限がないか
子どもの独立や結婚、転居の際は、家族関係や同居・別居の条件が変わります。以前対象だったから今も同じとは限らないため、更新時に確認します。
補償される損害と対象にならない費用を分ける
無保険車傷害という名称には「傷害」とありますが、独立した補償としては、主な支払対象が死亡と後遺障害に限定されることが重要です。
死亡・後遺障害に関する損害を算定する
死亡や後遺障害では、逸失利益、慰謝料、必要な費用など、対象となる損害を契約の基準で確認します。後遺障害があると申し出るだけで支払いが決まるわけではなく、医学的資料や事故との因果関係などが確認されます。
通院だけのケガと物損は別に備える
| 困りごと | 主に確認する補償 |
|---|---|
| 後遺障害のない通院・入院 | 人身傷害、自賠責など |
| 死亡・後遺障害で賠償不足 | 無保険車傷害、人身傷害など |
| 車の修理・買替え | 車両保険など |
| 弁護士への相談・依頼 | 弁護士費用特約など |
無保険車傷害だけを根拠に「通院の治療費が必ず出る」とは説明できません。人身傷害に統合されている商品では、どの支払条件で治療費が補償されるかを分けて確認します。
人身傷害との違いと一体化した商品の見方
人身傷害と無保険車傷害は、同じ事故で関わる場合がありますが、目的や支払基準が完全に同じではありません。
人身傷害は自分の過失分も含めた人身損害に備える
人身傷害は、対象事故による治療費や休業損害などを、約款の基準で算定して保険金額まで補償するものです。無保険車傷害は、相手に賠償責任がある死亡・後遺障害の事故で、賠償が不足する場合の条件を確認します。
人身傷害の保険金額を上乗せする仕組みもある
例えばソニー損保は、無保険車との事故で死亡・後遺障害が生じた場合、人身傷害の保険金額を無制限に引き上げる仕組みを案内しています。これは同社の商品説明であり、他社にも同じ仕組みがあるとは限りません。
人身傷害を付けていない場合に何が残るか、無保険車の定義がどうなっているか、車外事故がどこまで対象かも確認します。特約を単独で追加する方式とは限らないため、見積もり画面だけで分からなければ保険会社に説明を求めましょう。
限度額と支払額は違うと理解する
保険金額が大きくても、契約上の損害額を超えて自動的に支払われるわけではありません。ほかの支払いとの調整が必要です。
自賠責・相手の賠償・自分の保険との関係を見る
支払額を考える際は、自賠責や相手の対人賠償保険などから支払われる額、すでに受け取った賠償金、人身傷害との関係を確認します。「損害額から受取額を引けば終わり」とも限らず、約款で控除対象となる額の定めがあります。
逸失利益を年収と年数だけで計算しない
逸失利益は、年収に失われた年数を単純に掛けるだけでは算定できません。労働能力喪失の程度・期間、中間利息の控除、死亡の場合の生活費控除などが関わります。事故ごとの算定は資料に基づいて確認してください。
「上限が無制限」「2億円まで」などの表示は支払可能な枠であり、その額を定額で受け取る約束ではありません。保険金額と、実際に認定される損害・支払額を区別しましょう。
対象外の事故や免責を契約前に確認する
重大な被害があっても、相手自動車や対象者の条件を満たさない場合、または免責規定に該当する場合は支払いを受けられません。
相手のいない単独事故は別の補償で考える
自分で電柱に衝突した事故などは、無保険車に賠償責任を求める事故ではありません。自身のケガは人身傷害や自損事故の補償、車の損害は車両保険などを確認します。
故意・無免許・飲酒などの免責を確認する
被保険者の故意や無免許運転、酒酔い運転などは、支払われない場合として約款で定められています。また、一定の親族が賠償義務者となる事故や競技使用などにも制限があるため、自分が遭遇しそうな場面を具体的に伝えてください。
一方で、「少しでも自分に過失があれば対象外」「業務中なら必ず対象外」と一括りにはできません。支払対象・減額・免責はそれぞれ別の論点です。事故の事実関係を保険会社へ伝え、適用する規定の説明を受けます。
加入状況の確認と請求手続きを進める
証券で補償名を探したあとは、対象者・事故・上限を確認します。事故が起きている場合は、特約の結論が出るまで連絡を待つ必要はありません。
保険会社に聞く5つの質問
- 無保険車による死亡・後遺障害は、どの保険・特約で補償されるか
- 人身傷害と別枠か、保険金額を拡大する方式か
- 家族の歩行中や他車に乗車中の事故も対象になるか
- 相手の保険が支払われない事故やひき逃げを含むか
- 自賠責・賠償金・人身傷害との調整はどう行われるか
事故後に準備する主な資料
事故状況や警察への届出、相手の車両・保険情報、診断書、治療経過、収入資料、受取済みの賠償金などを整理します。死亡・後遺障害の請求に必要な資料は保険会社から案内を受け、保管している記録を提出してください。
無保険車への備えを比べるときは、特約名だけでなく、人身傷害との組み合わせと死亡・後遺障害の支払条件まで確認しましょう。同じ保険金額でも補償の仕組みは会社ごとに異なります。