


初めて車を購入すると、車選びや登録手続きに気を取られ、任意保険の準備が納車直前になることがあります。大切なのは、車を受け取って運転し始める時刻までに補償が有効になるよう、販売店と保険会社の手続きをつなぐことです。購入から初運転までの実務を順番に整理します。
候補車の型式が分かった段階で見積もりを始め、車両情報と納車日時が決まったら契約を確定します。保険始期日だけでなく開始時刻、申込完了、保険料の支払条件を確認してください。ディーラーで車を買っただけでは、必要な任意保険まで自動で付くとは限りません。
購入から初運転までの予定を組む
| 段階 | 保険の作業 |
|---|---|
| 候補車を選ぶ | 型式等で概算見積もりを取る |
| 売買契約・納車予定決定 | 運転者と補償を決める |
| 登録・車両情報確定 | 車検証等の情報で入力を確定する |
| 納車前 | 申込・支払条件・開始日時を確認する |
| 車を受け取る当日 | 車両と補償開始の最終確認をする |
登録ナンバーが未定でも、型式や初度登録年月等で見積もりを始められる会社があります。申込みに必要な情報は見積もりより多い場合があるため、販売店へ「保険に使う情報がいつ分かるか」を早めに尋ねておきましょう。
車を決める前に保険料も予算へ入れる
同じ購入価格の車でも、型式別料率クラス、車両保険金額、年式等によって保険料は異なります。車の支払額だけで予算を使い切らないよう、税金・駐車場・点検費用とともに任意保険の年額も確認してください。車両保険あり・なしを分けて見積もると予算の幅が分かります。
最初の見積もりは概算です。候補の型式や仕様が変わったら再計算し、契約直前に確定情報で見直します。販売店から提示された保険料とネット見積もりを比べる場合も、車両保険や代車特約の有無までそろえてください。金額だけで別商品を比較すると、必要な補償差が見えなくなります。
契約者・記名被保険者・所有者を区別する
契約者は契約を結び保険料を支払う人、記名被保険者は通常その車を主に使う人、車両所有者は車の所有者を示します。親が購入費用や保険料を払っても、主に子が使う車なら、その実態に合わせて記名被保険者を決める必要があります。
ローン購入では車検証の所有者が販売店や信販会社になる場合があります。その場合の所有者欄の申告方法は保険会社へ確認してください。車検証の文字を自己判断で読み替えたり、安い見積もりになる人を主な運転者として選んだりしないことが重要です。家族割引や等級の確認もこの区別を前提に行います。
販売店から車両情報を受け取る
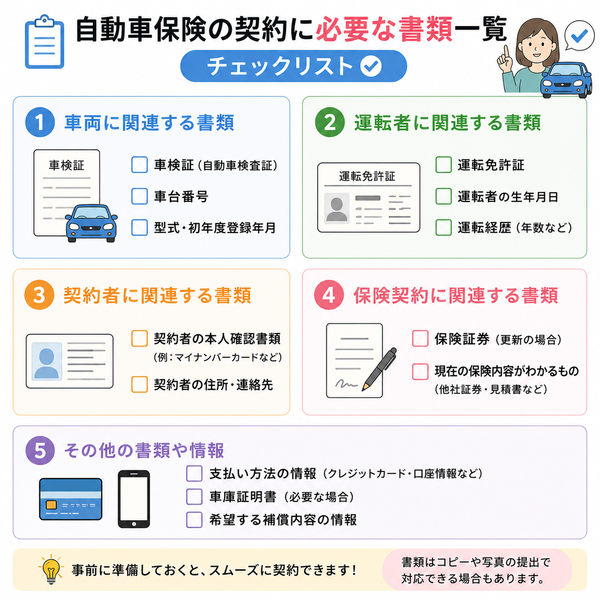
用意するのは車検証または車検証情報を確認できる資料、運転免許情報、支払方法の情報などです。電子車検証では券面だけにすべての情報が表示されないため、自動車検査証記録事項等も含め、必要な情報が確認できる形で提供してもらいます。
- 登録番号または車両番号
- 型式・車台番号・初度登録年月等
- 所有者・使用者の情報
- 車の用途車種、装備、購入価額等の必要項目
- 納車予定日と受取時刻、現在のメーター値
納車前に車検証のコピー等が用意できるか販売店へ相談しましょう。取得できない場合でも進められるかは会社ごとに確認します。納車証明書や車庫証明書を全員が任意保険に提出するというわけではありません。
自賠責と任意保険の役割を確認する
自賠責は他人の人身損害に対する法律上の賠償責任を限度額の範囲で補償するもので、相手の車や自分の車の修理を広く補償する制度ではありません。販売費用に自賠責が含まれていても、必要な任意保険の契約を別に確認します。
初購入時に選ぶ基本の順番
対人・対物賠償を無制限で検討し、次に自分と同乗者の人身傷害、車両保険の範囲と免責、弁護士費用や代車の必要性を決めます。自分が払える修理費や、車が使えない日数を考えると特約を選びやすくなります。販売店のおすすめプランにも、何が含まれるか説明してもらいましょう。
初契約の等級と運転者条件を決める
初めての契約は通常6等級ですが、家族の車の契約条件等によっては複数所有新規の仕組みを利用できる可能性があります。家族に車がある場合は、現在の保険会社、等級、記名被保険者、所有者を確認してから見積もりを進めます。
運転者は自分だけか、配偶者や親、友人も乗るかを整理し、限定と年齢条件を設定します。通勤するなら使用目的と距離も実態に合わせて申告します。納車後に友人が試運転する場合でも、運転者の範囲に入るかが問題になります。車を受け取る日の運転者も含めて設定してください。
申込みと支払手続きが完了したかを確認する
見積もりを保存しただけでは契約手続きは終わっていません。申込完了画面や受付メール、契約内容を確認し、保険会社の案内に従って保険料の支払手続きを行います。初回払込の時期や猶予等は商品・払込方法によるため、「申込み直後に全額必須」「後払いならいつでもよい」と一律には言えません。
クレジットカードの決済エラー、口座登録の未完了、払込票の期限切れなどがあれば、納車前に保険会社へ連絡します。補償がいつから有効になるかを明確にしてください。紙の証券が届く日と補償開始日も別です。電子証券や契約ページを利用する契約では、ログインして契約内容を確認できるようにします。
納車日変更と開始時刻のずれに対応する
仕組みを説明するための仮定例です。午前10時に車を受け取るのに、保険の補償開始が同日午後なら、帰り道の運転に空白が生じます。新規契約で納車時刻に合わせた開始ができるかを事前に確認してください。「同じ日だから大丈夫」と判断しないことが大切です。
納車が前倒しになったら、保険の開始日時も変更できるか確認します。変更が完了する前に運転を始めないでください。納車延期の場合も、販売店から保険会社へ自動で連絡されると思い込まず、自分で契約を確認します。
契約の訂正方法や追加保険料の有無は保険会社へ照会します。変更受付の記録を保存し、販売店にも受取り可能な時刻を伝えておきましょう。
受取当日は書類と連絡先を最後に点検する
- 実車のナンバー・車台番号が契約車両と一致する
- 自賠責の有効期間を確認した
- 任意保険の始期日と開始時刻を過ぎている
- 運転する人が補償対象になっている
- 支払や追加資料に未処理がない
- 事故受付とロードサービスの連絡先を保存した
車の操作説明とともに、ジャッキ・スペアタイヤ等の装備や故障時の窓口も確認しておくと役立ちます。初運転は操作に慣れた道路から始めましょう。納車後に住所、使用目的、運転者が変わった場合は、更新まで待たず変更連絡が必要かを確認します。
納車当日に不明点が残った場合
販売店から車の情報を受け取れていない、保険会社の受付完了が確認できないなどの状態なら、その場で双方へ問い合わせましょう。販売店が「大丈夫」と説明しても、自分の任意保険の補償開始まで確認できたとは限りません。担当者、確認時刻、回答内容を控えておくと行き違いを防げます。
初めての購入は、以前の車の契約を切り替える車両入替とは違います。古い車の補償を一時的に引き継ぐ特則を読んでも、初契約の車へそのまま使えるとは考えないでください。受取りが迫っている場合も、契約成立と補償開始が確認できるまでは車を運転して帰らず、受取方法や日時を販売店と調整しましょう。
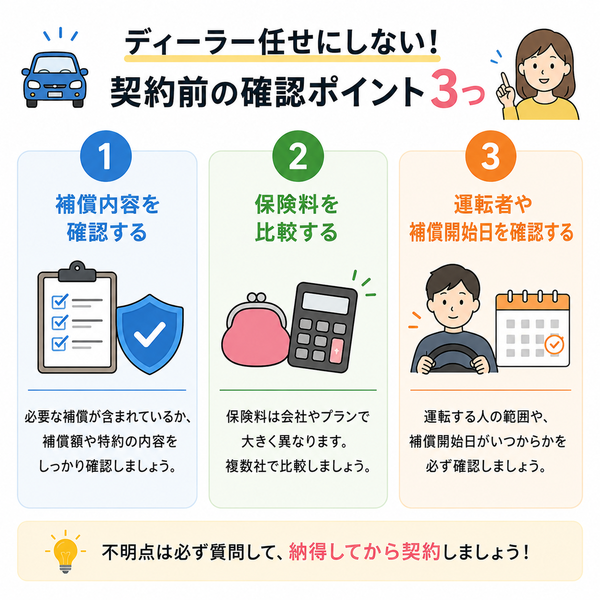
初購入の保険は、車両情報と納車日時をそろえると比較が進みます。販売店の提案と他社見積もりを同じ補償で確認し、受取時刻までに契約を整えましょう。
情報確認:2026年10月。補償の適用は保険始期日に対応する約款・重要事項説明書で確認してください。