


特約は、基本の約款へ加えて契約条件を定めるものです。補償を増やすだけでなく、運転者や事故の範囲を限定する特約、自動で付く特約もあります。「付ければ安心」「全部有料のオプション」と考えず、対象・条件・他契約との関係を確認しましょう。
基本補償と特約は役割で理解する
自動車保険の基本となる補償には、相手への対人・対物賠償、自分や同乗者の人身傷害、自分の車の車両保険などがあります。ただし、どれが標準でどれが選択か、どの名称で示すかは商品で異なります。基本補償の一覧だけで、自分の契約にすべて付いていると判断しないでください。
特約は、これらの基本的なルールに対して、費用を追加で補う、補償の対象を変える、保険金の支払い方や契約の扱いを定めるものです。証券に小さく並ぶ名称でも、支払対象を大きく左右することがあります。
日本損害保険協会は、補償範囲を拡大する特約と、範囲を限定して保険料を安くする特約の双方を説明しています。人気の特約を並べて選ぶ前に、まず現在の契約へ何が適用されるかを読み取ることが大切です。
特約には追加・限定・契約ルールの種類がある
| 種類 | 役割の例 | 確認点 |
|---|---|---|
| 補償を追加する | 弁護士費用、代車費用等 | 何の費用をどこまで補うか |
| 範囲を限定する | 運転者限定、年齢条件等 | 誰のどの事故が対象外になるか |
| 支払いや取扱いを調整する | 車両無過失事故等の特約 | どの条件で扱いが変わるか |
特約が多いことと補償が広いことは同じではありません。例えば運転者の範囲を絞った特約は、利用実態に合えば保険料を調整できますが、対象外の家族が運転すれば補償の問題になります。必要な人を含めた条件で比較します。
保険料を下げるための限定は、家族全員が内容を理解できることが前提です。誰が運転できるかを契約管理者だけが把握している状態は避けましょう。
自動セットと任意セットを区別する
自動セットは、商品や主契約の選択、契約条件に応じて付く特約です。任意セットは、付けるかを選べる特約です。ただし任意であっても、特定の補償を契約していることや車の年式など、付帯の前提条件がある場合があります。
自動で付く特約も内容を確認する
見積もりにある特約を全部外せば保険料が下がる、というわけではありません。商品構成として外せない場合や、対象条件を満たすと自動で付く場合があります。自動セットという言葉も、無料で独立した価値がいくら付くという意味とは限りません。
自分が任意で選んだ覚えがない特約でも、事故時の手続きに関わることがあります。証券や重要事項説明書で、基本補償のどれに結び付いているか確認し、外せるかより先に役割を理解しましょう。
保険の特約と付帯サービスは同じではない
ロードサービス、事故時の電話相談、提携工場の案内などは、保険契約上の補償と、提携会社が提供するサービスの両方があります。車両搬送費用を保険金として補う商品もあるため、「レッカー特約」という一つの言葉へすべてまとめないようにします。
保険金を請求する制度と、事前連絡をして作業を手配してもらうサービスでは、利用方法が異なります。例えばソニー損保のロードサービスはすべての契約車両に無料付帯とされる一方、自分で業者を手配した場合は対象外と案内されています。
バッテリー上がり、鍵の閉じ込み、燃料切れなども、独立した特約を一つずつ買うとは限りません。見積もりの補償欄とサービス規定を分けて読み、手配方法、回数、費用の負担条件を確認します。
名前ではなく対象者・事故・支払条件を読む
同じ弁護士費用という名称でも、自動車事故のみか日常生活の事故も対象か、対象となる家族、相談費用と委任費用の限度などが異なります。代車費用も、事故だけか故障時も対象か、日額や日数、実際にレンタカーを借りる必要があるかを確認します。
新車関連の特約は、いつまでの年式が付けられるか、どの程度の損害が必要か、実際に買い替える期限や要件があるかを確認します。単に車が新しい、修理代が高いというだけで新車購入費が出るとは限りません。
特約名に「無過失」とあっても、事故の責任を自動でゼロにする仕組みではありません。車両保険を使った際の等級等の取扱いを定めるものなど、名称から想像する効果と違う場合があります。
家族の他契約との重なりは範囲を照合する
個人賠償や弁護士費用などは、家族の別の自動車保険、火災保険等で対象となる場合があります。ただし、同居・別居、婚姻の有無、対象事故の種類、国内外の範囲などが同じとは限りません。どこかに付いているから自分にも十分、とは判断しないでください。
実際の損害や費用を補う補償では、重ねて入れば同じ費用を二倍受け取れるというものではありません。一方で、定額の給付は別々に支払われる場合があります。補償名が似ていることだけで重複と決めつけず、実費型か定額型かを確認します。
外す場合は残す契約の満期や解約予定も確認します。別の車を売却して家族の契約がなくなると、残したつもりの特約も消えることがあります。保険一覧へ対象者と契約期間を並べておくと見落としを防げます。
生活の具体的な困りごとから必要性を判断する
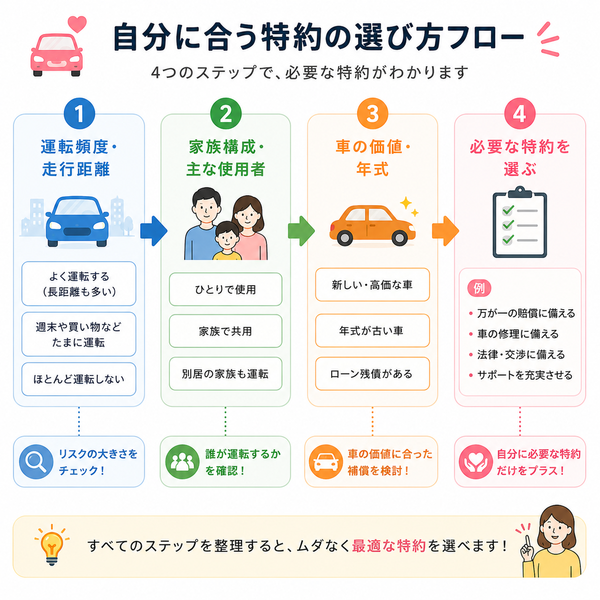
特約を選ぶ際は、「事故の相手と交渉が必要」「修理中に送迎ができない」「家族が原付を使う」など、困る場面を具体的にします。そのうえで、基本補償や別の保険、貯蓄、家族の支援で対応できる部分を分けます。特約だけで生活の不便をすべて解消する設計は現実的ではありません。
仕組みを説明するための仮定例として、夫婦で二台を所有し、一方に家族まで対象となる弁護士費用特約があるとします。もう一台にも追加する前に、もう一方を運転中の事故が対象かを確認します。家族というだけで同じ結論になるとは限りません。
複数の選択肢がある場合は、保険料差と失う補償を並べて判断します。利用頻度が少ないことだけで不要とせず、発生したら自分で負担しきれる損害かどうかを考えましょう。
保険を使った等級への影響も確認する
特約を使ったら必ず等級が下がる、というわけではありません。利用した補償だけならノーカウントとなるケースもあれば、同じ事故で車両保険や賠償保険を使ったため等級へ影響するケースもあります。特約と主契約を一緒に使うときは、事故全体で確認します。
保険会社に相談したことと、保険金を支払ってもらったことも別です。小さな損害でもまず連絡し、認定損害額、免責、使用後の保険料見込みを出してもらったうえで判断します。連絡が遅れると証拠や手続きの確認が難しくなることがあります。
等級に影響しないと聞いても、対象費用を自分で自由に発注してよいとは限りません。弁護士への委任、レンタカー手配、修理の実施などは、事前相談や承認が必要かをそれぞれ確認します。
見積もりと更新で確認する七つの項目
- 特約の正式名称と主契約の組み合わせ
- 自動セットか任意セットか
- 対象者と運転する人の条件
- 対象事故と支払対象外の事故
- 保険金額・日額・日数・免責
- 他契約との調整と家族の補償
- 利用時の連絡方法と等級への影響
比較表へ特約の有無だけを丸・ばつで記入すると、同じ名前で内容が違う候補を同条件と思い込むことがあります。上限や日数、対象者の差を一行補ってから保険料を比較してください。
結婚、引越し、子どもの免許取得、車の売却で必要な特約は変わります。更新時は前年をそのまま引き継ぐ前に、限定に漏れがないか、重複を外して空白ができないかを点検します。分からない名称は契約先へ具体例で質問し、回答を保存しておきましょう。
特約は数ではなく、対象者・対象事故・上限・他契約との関係をそろえて比較し、自分の生活で必要な備えを選びましょう。
情報確認:2026年10月。補償内容は保険開始日、商品、契約条件によって異なります。申込時は該当する重要事項説明書・約款をご確認ください。