自然災害と自動車保険

自然災害と自動車保険|台風・大雨・地震に備える車両保険の選び方と注意点

自動車保険は交通事故だけでなく、台風・大雨・地震・雪害などの「自然災害」による被害にも関わります。

ただし、すべての自然災害が自動的に補償されるわけではなく、補償の範囲や対象は契約内容によって大きく異なります。

自然災害による車の損害は思わぬ高額修理や廃車につながるため、仕組みを理解しておくことが重要です。以下に詳しく整理します。
台風・大雨で車が水没したら?車両保険の洪水・高潮補償と注意点
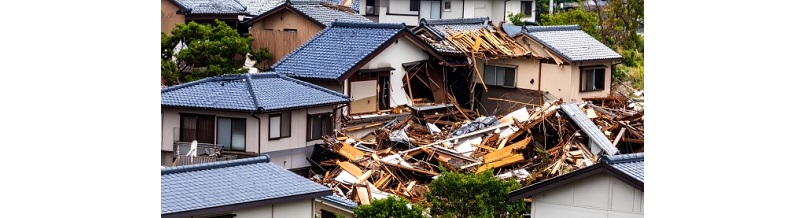
台風や大雨で車が水没したら、車両保険は使えるのか。地震・津波とは違い、台風・洪水・高潮による損害は車両保険で補償される商品があります。先に結論車両保険を契約していれば、台風・洪水・高潮による車の損害が補償対象になる商品があります。契約タイプによって対象外になる場合があるため、補償範囲を確認してください。台風や大雨で車が水没したら車両保険は使える?日本損害保険協会では、車両保険を付けている場合、台風や洪水などの風水災による損害が補償される商品があると案内しています。東京海上日動でも2026年10月改...

台風・大雨時に役立つ車両保険活用法|水没・飛来物被害でスムーズに保険金を受け取るコツ
近年、台風や大雨による車の損害(冠水・飛来物・倒木など)が増えており、それらに備えるには「車両保険」の適切な加入と理解がとても重要です。ここでは、台風・大雨時における車両保険の活用方法、対象になる被害、注意点を詳しく解説します。車両保険とは?車両保険は、自動車保険の中でも「自分の車を守るための補償」であり、事故・災害・盗難などによって車が損傷したときに、その修理費や買い替え費用を補償してくれる保険です。ここでは、車両保険の基本的な仕組み、対象となる事故、加入するメリットと注意点、補償の種類ま...

自然災害と補償の基本

自動車保険は「事故による損害」を前提に設計されていますが、日本のように台風・大雨・地震・雪害など自然災害が多い地域では「災害による車の損害」をどこまでカバーできるかが重要になります。

ここでは、自然災害に対して自動車保険がどのように補償してくれるのか、その基本的な仕組みを詳しく整理します。
自然災害と車両保険の補償範囲

補償の中心は「車両保険」

車両保険の有無がカギ

  • 自然災害による車の損害は、ほとんどの場合「車両保険」に加入していないと補償されません。

対人・対物・人身傷害は対象外

  • 対人賠償:他人をケガさせた場合の補償
  • 対物賠償:他人の財物を壊した場合の補償
  • 人身傷害:自分や同乗者のケガの補償
 

いずれも「車そのものの損害」には適用されないため、自然災害で車が壊れても補償は出ない。

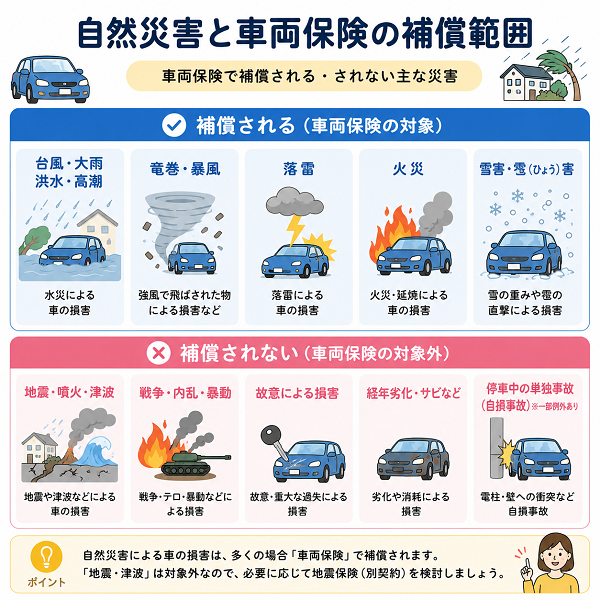
車両保険で補償される自然災害

  • 風水害系:台風・暴風・竜巻・大雨・洪水・高潮
  • 落雷:電装系の破損や火災事故に発展した場合
  • 火災:自然発火や延焼による車両損傷
  • 雪害・雹害:大雪での車両倒壊、雹によるボディの損傷
 

これらは「一般型」だけでなく「エコノミー型(限定型)」の車両保険でもカバーされるのが一般的です。

補償されない自然災害

  • 地震・噴火・津波

    • 多くの保険会社の車両保険では「免責事項(補償対象外)」とされている。
    • ごく一部の保険会社で「地震・噴火・津波特約」が用意されている場合もあるが、普及率は低い。
  • 整備不良や経年劣化

→ 自然災害ではなく「老朽化・錆・メンテナンス不足」による故障は補償対象外。

  • 危険行為による損壊

→ 冠水した道路への進入など「予見可能な危険を無視した行為」は免責になることがある。

4. 車両保険の種類と自然災害

  • 一般型(フルカバー)
    → 自損事故・相手あり事故・自然災害を幅広く補償
  • エコノミー型(限定型)
    → 自損事故は対象外だが、自然災害・盗難・火災は補償対象
  • 特約による追加
    → 地震・噴火・津波に備えるには「特約」が必要(加入できる保険会社は限定的)

補償される主な自然災害

自動車保険の「車両保険」に加入している場合、自然災害による損害の多くがカバーされます。日本は台風・大雨・雪害・落雷などの自然災害が頻発するため、補償の範囲を理解しておくことがとても重要です。

以下に、補償対象となる主な自然災害を詳しく解説します。

台風・大雨・洪水・高潮

補償の対象例

  • 河川の氾濫による「冠水車」
  • 台風での暴風雨による水没被害
  • 高潮での浸水によるエンジン故障
 

浸水による車の電装系損傷は修理費が高額になりやすく、全損扱いになることも多い。
車両保険がなければ、ほぼ自己負担となる。

竜巻・暴風

補償の対象例

  • 強風で看板や屋根材が飛んできて車体に直撃
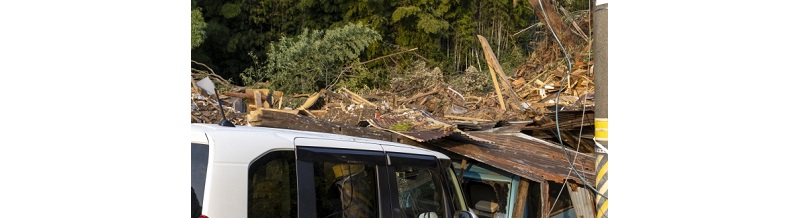
  • 倒木で車が押しつぶされる
 

突発的な飛来物・倒壊による被害は、車両保険で補償可能。
「自然災害特有の突発事故」として幅広く認められる。

落雷

補償の対象例

  • 落雷によるエンジンコンピュータの故障
  • バッテリー・電装品の破損
 

落雷は火災事故の原因にもなりうる。高額修理につながるため、車両保険での補償が大きな安心材料になる。

火災

補償の対象例

  • 山火事や近隣火災による延焼で車が焼失
  • 自然発火による炎上
 

自然由来だけでなく「他人の火災の延焼」でも補償対象になる。
ただし「故意・重大な過失」がある場合は免責になるケースもある。

雪害・雹(ひょう)害

補償の対象例

  • 大雪で屋根が崩落し車を直撃
  • 凍結によるスリップ事故で単独損傷(一般型のみ補償)
  • 雹でボンネットやルーフが無数に凹む
 

雹害は数分で甚大な損害になる典型例。修理費が高額になりやすいため、車両保険加入が強く推奨される。
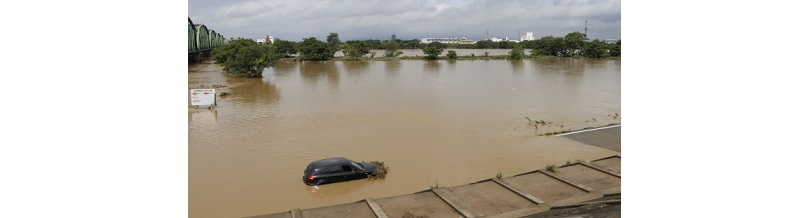
洪水・高潮リスクと車両保険|冠水・水没事故で補償されるケースとされないケース
近年、台風や集中豪雨の被害が全国的に増え、河川の氾濫や高潮による自動車の水没事故が多発しています。その一方で、「保険で補償されると思っていたのに対象外だった」というトラブルも少なくありません。この記事では、自動車保険で洪水・高潮リスクに対応する方法や、車両保険を選ぶ際の注意点を詳しく紹介します。1. 洪水・高潮で車が被害を受けたら保険で補償される?■ 基本的な補償の仕組み洪水や高潮によって車が水没・流出・故障した場合、「車両保険」に加入していなければ基本的に補償されません。対人・対物・人身傷害とい...

台風・大雪被害に備える自動車保険選び|車両保険と自然災害特約のチェックポイント
近年、台風による冠水や大雪による倒木・スリップ事故など、気候災害による自動車への被害が増加しています。こうした自然災害に起因するトラブルに対して、自動車保険でどこまで備えられるのか。実は、加入している「車両保険の種類」や「特約の有無」によって、補償の有無や範囲が大きく変わることをご存じでしょうか?ここでは、台風・大雪などに備えて適切な自動車保険を選ぶための具体的な視点と注意点を整理して解説します。自然災害による主な被害例とは?まず、台風や大雪などの災害で起こり得る主な車両被害を確認しましょう...

豪雪地帯でおすすめの車両保険オプション|雪害・凍結事故に備える補償と特約の選び方
北海道・東北・北陸・山陰などの豪雪地帯では、積雪や凍結による車の損害リスクが高まります。スリップ事故、車庫の倒壊、落雪による車両破損など、想定外の損害も多いため、基本的な車両保険に加えて、地域特有のリスクに備えたオプションの選択が不可欠です。豪雪地帯における主なリスクと実際の事故例屋根からの落雪で車両が凹むカーポートが雪の重みで倒壊して車に直撃スリップしてガードレールや他車に衝突雪解け水で泥はね・車体損傷凍結路面での単独事故これらに対応するには、通常の車両保険に加え、適切な補償範囲と特約の選...

車の水没事故と自動車保険の補償内容|台風・冠水路での注意点と全損扱いの基準
近年、日本各地で集中豪雨や台風の被害が増加しており、水害による車の水没事故も珍しくありません。こうした自然災害に備えて、自動車保険の補償内容を正しく理解することは非常に重要です。今回は、自動車保険における水没事故の扱いと、どのような補償が受けられるのかを詳しくご紹介します。水没事故とは?水没事故とは、自動車が水に浸かることにより、エンジンや電子部品、内装などに損傷が生じる事故を指します。日本では近年、ゲリラ豪雨や台風の激化により、水没事故のリスクが高まっています。以下のようなケースが一般的で...

補償されないケース(注意点)

自然災害による被害でも、すべてが自動車保険でカバーされるわけではありません。補償の対象外となるケースや、契約内容によっては支払いが認められないケースがあります。

ここを理解しておかないと「保険に入っていたのに補償されなかった」という事態になりかねません。以下に詳しく整理します。

1. 地震・噴火・津波による損害

対象外となるケース

  • 地震で建物が倒壊し、駐車中の車が押しつぶされた
  • 津波で車が流された
  • 火山噴火で火山灰や噴石により損傷
 

巨大災害時に被害が膨大となるため、自動車保険の標準的な車両保険ではカバーされていない。

対応策

一部保険会社で「地震・噴火・津波特約」が用意されているが、加入可能な会社は限られる。

自動車保険の災害時緊急移動費用補償とは?台風・地震で車が使えないときのサポート内容
地震や台風、豪雨などの自然災害により、車が走行不能になる事態は誰にでも起こり得ます。こうした緊急時、目的地や自宅へ移動する手段を確保するための費用を補償するのが「災害時の緊急移動費用補償」です。この特約は、突然のトラブルにも対応できる心強い補償です。【緊急移動費用補償の内容】この補償は、事故や自然災害により車両が使用できなくなった際に、以下のような費用を保険でカバーしてくれる特約です。移動費用タクシー、公共交通機関(電車・バスなど)、レンタカーなどを使って帰宅または目的地まで移動する費用宿泊...

2. 経年劣化・整備不良による損壊

対象外となるケース

  • 長年の使用による錆び・腐食で車体が破損
  • メンテナンス不足によるバッテリー上がりやオイル漏れ
 

自然災害ではなく「老朽化や管理不備」による損害と見なされるため。

対応策

定期点検・メンテナンスを行い、自然災害由来と区別できる状態を保つ。

3. 明らかな危険行為・過失が大きい場合

対象外となるケース

  • 大雨で冠水している道路にわざと進入し、エンジンが水没
  • 強風注意報が出ている中、不要不急の運転で被害
 

保険は「偶然の事故」を前提としており、予見可能な危険を無視した場合は「免責」とされる可能性がある。

4. 保険契約の条件違反

対象外となるケース

  • 「日常・レジャー使用」で契約していたが、実際には業務使用だった
  • 「本人限定」契約なのに、友人が運転して事故に遭った
 

契約内容と実態が異なる場合、保険金が支払われない。自然災害時も同様に影響を受ける。

5. 故意・重過失による損害

対象外となるケース

  • 保険金目当てで放火 → 補償されない
  • 飲酒運転・薬物使用中の事故 → 免責
 

故意や重大な違法行為による損害は、自然災害とは関係なく支払い対象外。
地震・津波で車が全損したら?車両保険と地震特約の補償範囲
地震や津波で車が全損したら、通常の車両保険から保険金は出るのか。ここは台風・洪水と大きく違う重要なポイントです。先に結論通常の車両保険では、地震・噴火・それらによる津波の損害は原則として補償対象外です。補償するには、地震等による全損時の一時金特約などを追加できるか確認します。地震や津波で車が壊れたら車両保険は出る?通常の車両保険では、地震・噴火・それらによる津波による損害は補償されないのが一般的です。台風や洪水による損害とは扱いが違うため、自然災害をひとまとめに考えないことが重要です。地震特...

地震で車が被害を受けたら自動車保険は使える?地震リスクと追加特約の有無を解説
地震や津波などの自然災害による車両被害は、一般的な自動車保険では補償の対象外となっているケースが多く、特に「地震リスク」に備えたい場合は追加の特約の有無が重要なチェックポイントになります。ここでは、自動車保険における地震リスクの扱いと、補償対象にするための方法を詳しく解説します。■ 地震・津波による車両被害は基本補償外● 原則として補償されない理由地震・津波・噴火は、予測不能かつ広範囲に影響が及ぶ「巨大災害」通常の車両保険(一般型・エコノミー型)でもこれらの災害による損害は免責(補償対象外)例:...

車両保険の種類と自然災害

自然災害に対して自動車保険がどの程度対応できるかは、「どのタイプの車両保険に加入しているか」で大きく変わります。

車両保険は大きく分けて「一般型」と「エコノミー型(限定型)」の2種類があり、それぞれ補償範囲が異なります。ここでは、両者の違いと自然災害との関係を詳しく解説します。
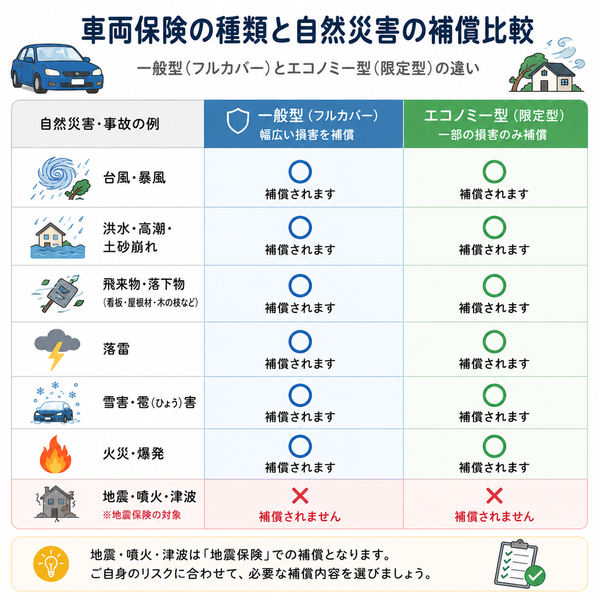
一般型・エコノミー型の補償比較(台風・洪水・飛来物・地震などを○×で比較)

1. 一般型(フルカバー)

補償内容
  • 自損事故(電柱やガードレールに衝突など)
  • 当て逃げ・単独事故
  • 他車との事故
  • 自然災害(台風・洪水・落雷・火災・雪害・雹害など)

特徴

最も補償範囲が広い。自然災害だけでなく、自分の過失で起きた単独事故にも対応。

自然災害との関係

日本で頻発する台風・大雨・大雪・落雷など、ほぼすべての自然災害に対応。安心度は高いが保険料は高め。

2. エコノミー型(限定型)

補償内容
  • 他車との衝突・接触事故
  • 自然災害(台風・洪水・落雷・火災・雪害・雹害など)
  • 盗難

補償されないもの

  • 自損事故(単独でのガードレール衝突など)
  • 当て逃げ(相手不明の場合)

特徴

保険料が安い一方で、自分だけの過失事故には対応しない。

自然災害との関係

台風・洪水・落雷・雪害などの自然災害は補償される。


「事故リスクは低いが、自然災害だけは備えたい」という人向き。

3. 地震・噴火・津波について

原則として補償対象外(一般型・エコノミー型ともに)

    • 地震で建物が倒れて車が壊れた
    • 津波で車が流された
    • 火山の噴石で車が損傷

理由

巨大災害で損害額が膨大になり、民間保険では対応が難しいため。

対応策
  • 一部保険会社に「地震・噴火・津波特約」がある(ただし加入できる範囲は限られる)
  • 車両保険とは別に、公的支援(被災者生活再建支援制度など)を利用するしかない場合も多い。

4. 保険料の違い

  • 一般型 → 補償範囲が広い分、保険料は高い
  • エコノミー型 → 必要最低限の補償に絞り、保険料を抑えられる
例:同じ車で30歳・ゴールド免許
  • 一般型車両保険:年間保険料 8~12万円程度
  • エコノミー型車両保険:年間保険料 5~8万円程度

(保険会社や条件により変動)

実際のリスクと備え

日本は世界的にも自然災害が多い国であり、車もその被害を受けやすい財産のひとつです。特に台風・豪雨・大雪などによる車両の損害は毎年のように発生しており、修理費が高額になることもしばしばあります。

ここでは、自動車保険と自然災害をめぐる「実際のリスク」と「備え方」を詳しく整理します。
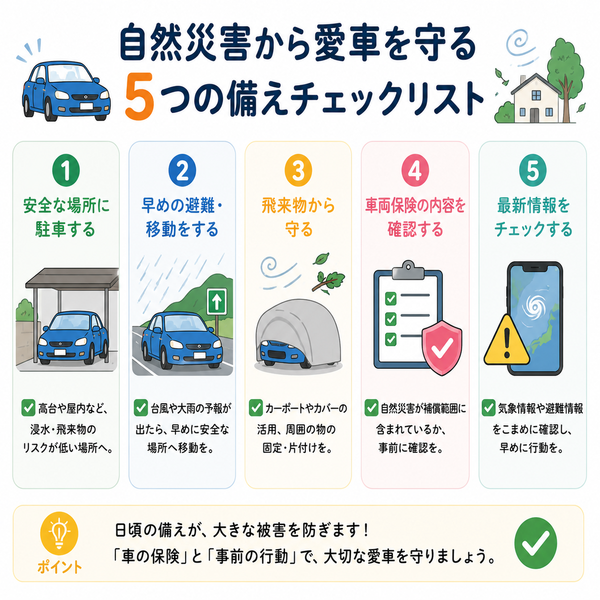
自然災害から愛車を守る備え5つ

実際のリスク

  • 冠水・浸水による全損リスク
    • 豪雨や台風で駐車場や道路が冠水すると、エンジン・電子制御系が損傷し修理不能になるケースが多い。
    • 冠水車は「水没車扱い」で廃車になる可能性が高く、時価額での保険金支払いに。
  • 突発的な飛来物や倒木
    • 暴風・竜巻で飛んできた看板や倒木により車体が破損する事例。
    • 特に屋外駐車場利用者はリスクが高い。
  • 落雷・火災リスク
    • 落雷により電装系(カーナビ・コンピュータ)が破損するケース。
    • 山火事や延焼によって駐車中の車が焼失する事例もある。
  • 雪害・雹害
    • 大雪でカーポートや建物が倒壊し、車が押し潰される。
    • 雹によるボディの凹みは修理費が数十万円に及ぶ場合もある。
  • 地震・津波・噴火リスク(特に東日本大震災で顕在化)
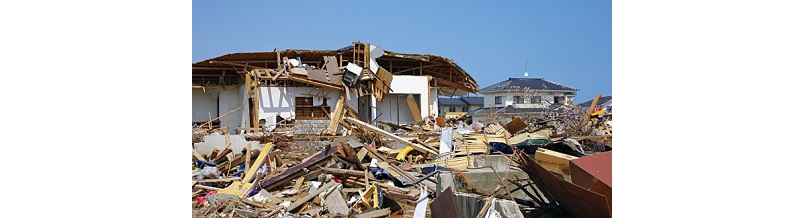
    • 津波で大量の車が流されたが、ほとんどが補償対象外だった。
    • 巨大災害は自動車保険では原則カバーされない。

備えの方法

  • 車両保険への加入
    • 台風・洪水・雪害などに備えるには必須。
    • 新車や高額車両は「一般型(フルカバー)」がおすすめ。
  • 駐車環境の工夫
    • 冠水の多い地域では高台や立体駐車場を利用。
    • 雹や雪害を避けるために屋根付き駐車場を検討。
  • 地震・津波リスクへの代替策
    • 保険ではほぼ対象外のため、公的支援制度(被災者生活再建支援制度など)を活用するしかない。
    • 地震に備えて「車を生活必需品ではなく代替可能資産」と位置づける視点も必要。
  • 免責金額の設定を工夫
    • 車両保険で自然災害もカバーできるが、免責(自己負担)を0円~10万円などで設定可能。
    • 「被害頻度が低いが大損害が怖い」場合は免責を高めにして保険料を抑える選択も現実的。
  • 保険の見直し
    • 古い車(時価額が低い)は、保険金額より修理費の方が高くなるケースあり。
    • 保険料と車の価値を見比べて「車両保険を外す」判断も重要。

海沿い地域特有の塩害リスクと車両保険|サビ・腐食は補償されるのかと対策ポイント
海沿い地域に住んでいる場合、塩害が自動車に与える影響が非常に重要な問題です。塩害は、海風に含まれる塩分が車両に付着し、長期間にわたって車両の金属部分や塗装を劣化させ、最終的に錆を引き起こす原因となります。このようなリスクに対応するための自動車保険の特徴や選び方について詳しく解説します。1. 塩害リスクとは塩害は、特に海沿い地域や沿岸部に住む車両において、以下のような影響を及ぼします。錆の発生海風に含まれる塩分が車両の金属部分に付着し、時間の経過とともに錆を引き起こします。特に、車の下回りやホイー...

飛び石でフロントガラスが割れたら?車両保険の補償と等級への影響
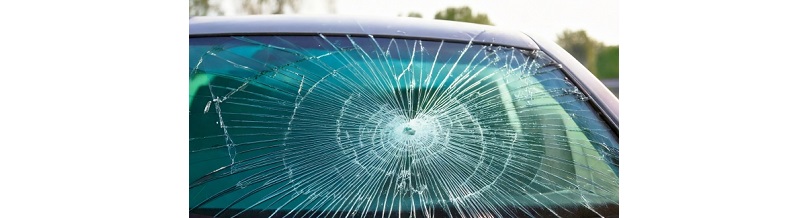
高速道路で飛び石が当たり、フロントガラスにヒビが入ったら車両保険は使えるのか。修理費が高額になりやすい現在の車では、保険を使うかどうかの判断も重要です。先に結論飛び石など飛来中・落下中の物との衝突によるガラス損害は、車両保険で補償される商品があります。ただし、保険を使うと翌年の等級へ影響する場合があります。飛び石でフロントガラスが割れたら車両保険は使える?東京海上日動の2026年10月改定後の案内では、飛び石によるフロントガラス損害は、一般条件・エコノミー車両保険のいずれでも補償対象とされています...

自動車保険の災害時緊急移動費用補償とは?台風・地震で車が使えないときのサポート内容
地震や台風、豪雨などの自然災害により、車が走行不能になる事態は誰にでも起こり得ます。こうした緊急時、目的地や自宅へ移動する手段を確保するための費用を補償するのが「災害時の緊急移動費用補償」です。この特約は、突然のトラブルにも対応できる心強い補償です。【緊急移動費用補償の内容】この補償は、事故や自然災害により車両が使用できなくなった際に、以下のような費用を保険でカバーしてくれる特約です。移動費用タクシー、公共交通機関(電車・バスなど)、レンタカーなどを使って帰宅または目的地まで移動する費用宿泊...

雪道で事故・立ち往生したら保険は使える?車両保険とロードサービスの違い
雪道でスリップ事故を起こしたり、雪にはまって動けなくなったら、自動車保険やロードサービスは使えるのか。事故と単なるスタックでは扱いが違います。先に結論雪道で衝突事故を起こした場合は通常の自動車保険が関係します。一方、雪道でタイヤが空転して抜け出せないだけの状態はロードサービス対象外となる商品があります。雪道でスリップして事故を起こしたら補償される?相手への損害は対人・対物賠償、自分や同乗者のケガは人身傷害、自分の車の損害は車両保険など、事故内容に応じて補償を確認します。雪にはまって動けない場...

返信を残す

メールアドレスが公開されることはありません。 ※ が付いている欄は必須項目です

日本語が含まれない投稿は無視されますのでご注意ください。(スパム対策)