
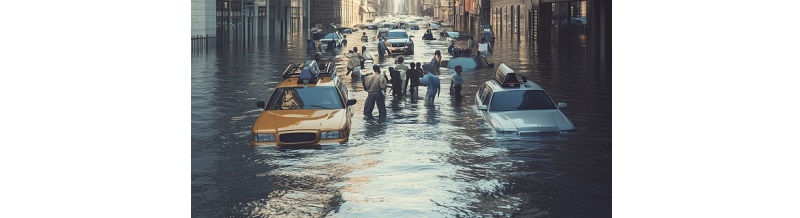


豪雨のあとに車が水に浸かったと分かったら、「保険が使えるか」より先に、安全な場所へ避難してください。水が引いても、見た目だけで走れるかどうかは判断できません。この記事では、すでに水没・冠水被害が起きた人が取る行動と、車両保険を請求するまでの確認事項を順に説明します。
水没車はエンジンやモーターを始動せず、保険会社と販売店・整備工場へ連絡します。台風・洪水・高潮による車の損害は車両保険の対象となり得ますが、地震・津波による損害は通常の車両保険とは別の扱いです。「水没=必ず全損」「限定型では水害特約が必須」とは限りません。
まず身の安全を確保し、水没車を始動しない
冠水した道路へ車を取りに戻ったり、地下駐車場へ入ったりしないでください。人命に危険がある場合は救助を求め、避難を優先します。車が動きそうでも、浸水後の試運転や充電は避けましょう。
国土交通省は、水に浸かった車には感電や電気系統のショートによる火災のおそれがあり、自分でエンジンをかけないよう案内しています。HV・EVは高電圧バッテリーを搭載しているため、むやみに触らないことも重要です。
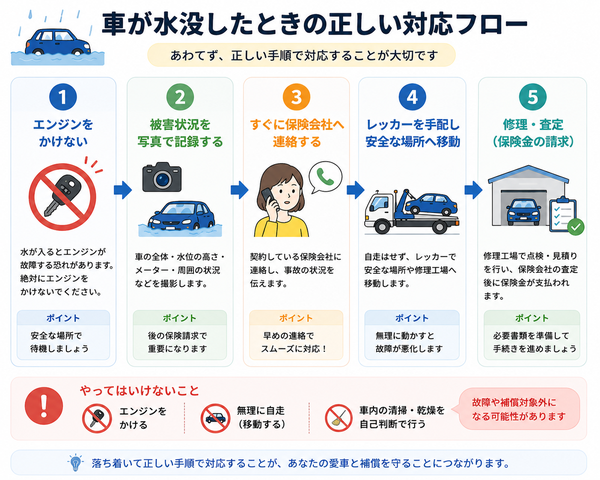
図の撮影手順は、安全が確保された場合だけ
写真を撮るために危険な場所へ近づく必要はありません。搬送の連絡では、浸水した車であること、車種、HV・EVかどうか、現在の水位や進入可否を先に伝えます。図は対応の流れを示したもので、どの行動でも一律に保険金が不払いになる意味ではありません。
車両保険の有無と、水が入った原因を確認する
自分の車の修理費を確認する中心は車両保険です。対人・対物賠償だけの契約や自賠責保険では、自分の水没車の損害は補償されません。火災保険の水災補償があるから車も補償される、という判断も避けてください。
| 原因・契約 | 確認する扱い |
|---|---|
| 台風・豪雨・洪水・高潮 | 一般型だけでなく限定型でも対象となる商品がある |
| 地震・噴火・津波 | 通常の車両保険では原則対象外。専用の特約の有無と給付条件を確認 |
| 車両保険なし | 任意保険に加入していても、自分の車の水害修理費は対象外 |
| 経年劣化や単なる故障 | 外来の水害による事故か、故障・消耗かを調査する |
「エコノミー型」という名称だけで補償の有無を決めないことが大切です。証券や契約画面の補償範囲で、台風・洪水・高潮の欄を確認します。
冠水道路に進入した場合も、状況を正確に伝える
走行中に水が入り停止した場合と、駐車中に河川が氾濫した場合は、事故状況が異なります。ただし「運転して入ったから自損事故となり、限定型では必ず不払い」とは一律にいえません。水害としての原因と、約款の免責事由を分けて確認します。
進入時に水位がどう見えたか、通行規制を認識していたか、どこで停止し、その後に再始動したかを時系列で説明してください。故意・重大な過失などの判断を、契約者が自分で決める必要はありません。事実を隠さず、担当者の説明を受けます。
補償を受けられる可能性があっても、冠水路へ入ってよいわけではありません。水深を見誤ると走行不能や脱出困難につながります。今後の移動でも、冠水箇所は迂回してください。
安全な範囲で、被害と発生状況を記録する
写真は被害の確認に役立ちます。車の外観だけでなく、水が達した痕跡、車内の床やシート、泥の付着、ナンバーを、安全な場所から残します。撮影日時や場所も控え、写真の原本を保存しましょう。
- 被害を知った日時、駐車した日時、発生場所をメモする
- 警報や避難情報、周囲の冠水状況を記録する
- 始動・移動・応急処置をした場合は、その内容を隠さず伝える
- 車内の荷物は車の損害と区別し、品目と写真を残す
車内のスマートフォンやキャンプ用品は、車両保険で当然に支払われるとは限りません。身の回り品の特約があっても、対象品や損害原因、限度額に条件があります。修理前に捨ててよい物も担当者に確認します。
連絡先を整理し、搬送を手配する
事故受付へ証券番号、車両番号、連絡のつく電話番号、現在地、浸水の状況を伝えます。同時にロードサービス窓口へ連絡すべきか、事故担当者が手配するかを確認してください。販売店へ先に連絡した場合も保険会社への報告は別に必要です。
レッカー・引上げ・保管・搬送の費用は同じ扱いとは限りません。地下や水中からの引上げ、特殊作業、長距離搬送、保管料などに制限があるか、費用を承認する窓口はどこかを聞きます。大規模災害時は業者が混雑するため、重複依頼を避けて受付状況を記録します。
自分で業者を呼ぶ前に、事前連絡の要否を確認しましょう。車両保険の対象事故であっても、ロードサービスが契約にない費用をすべて負担するわけではありません。
修理か全損かは、水位だけでは決まらない
座席まで浸かったら必ず全損、床下だけなら修理可能、といった固定の基準はありません。整備工場の診断と保険会社の損害確認により、修理可能性や修理費、車両保険金額等を踏まえて判断されます。
修理見積もりで確認したい内訳
エンジン・駆動用バッテリー・制御機器・配線・内装のどこに損傷があるか、清掃や乾燥のみで済むか、交換が必要かを分けてもらいます。後から腐食や不具合が見つかった場合の連絡方法も聞いておきましょう。
自分の車両保険と、加害者からの損害賠償では金額の考え方が同じとは限りません。契約上の全損保険金、免責の扱い、新車買替え等の特約を確認し、購入価格がそのまま戻ると思い込まないことが大切です。
保険金と自己負担を、項目ごとに確認する
仕組みを説明するための仮定例として、支払対象の修理損害額が40万円、適用免責が5万円で、他の調整がない場合、車両保険金は35万円です。実際には保険金額の上限、特約、全損判定などで変わります。
代車が必要なら、借りる前に日額上限、利用日数、対象となる事故、全損時の利用条件を確認します。ロードサービス、レンタカー、宿泊・帰宅費用は、それぞれ支払条件や申請先が異なることがあります。
水害の車両保険請求は、一般に1等級ダウン事故として扱われる場合があります。事故の原因や請求する補償によって区分が変わり得るため、保険を使う場合と使わない場合の継続保険料の試算を依頼してください。
修理着工・買替え・廃車の前に承認範囲を確かめる
工場の見積書、写真、請求書、搬送・保管の明細など、保険会社から指定された資料をそろえます。必要書類は事故によって異なるため、被災証明や警察の届出が必須だと自己判断せず、個別の案内を確認します。
- 損害確認が済み、修理着工や処分を進めてよいか
- 追加損傷が見つかった際の再見積もり方法
- 全損保険金を受け取る場合の車の所有権・残存物の扱い
- 買替え先の納車日と、車両入替による補償開始時刻
- 口座・書類の提出方法と、担当者の連絡先
ローンやリースの車は、所有者や支払先の確認が必要なことがあります。全損保険金で残債が必ず消えるとは限りません。車を処分する前に、保険会社と信販会社・リース会社の両方へ連絡してください。
事故担当者へ「先に使うお金」を確認する
保険金の確定前に、工場の診断料や保管料、代車代をいったん立て替える必要があるかも確認します。車両保険の支払い見込みだけで買替え契約を急ぐと、最終的な認定額や入金時期とのずれで資金が不足することがあります。診断・修理・買替えのどこまで同意したのかを、見積書とメールで残しておきましょう。大規模な水害では修理部品や代車が不足することもあるため、通勤や送迎をどう代替するか、家族で先に相談すると、その後の判断を落ち着いて進められます。
水没への備えを見直すなら、車両保険の水害補償だけでなく、免責・搬送費用・代車の条件もそろえて比較しましょう。