


高齢の親や家族に代わって、自動車保険の更新・内容確認・事故連絡などを管理したいケースは増えています。
ただし、自動車保険では「契約者」「記名被保険者」「車両所有者」がそれぞれ別の意味を持つため、家族が代わりに手続きをする場合でも、誰をどこに設定するかを正しく理解することが重要です。
家族が保険を管理しても、主に車を運転する人を記名被保険者から外してよいとは限りません。
家族が契約者になれるか、代理で変更手続きできるか、事故連絡を代行できるかは保険会社ごとに異なるため、事前に確認しておくのが安全です。
まず「契約者・記名被保険者・所有者」の違いを理解する
家族が代わりに自動車保険を管理するとき、最初に整理したいのが3つの名義です。
| 項目 | 意味 |
|---|---|
| 契約者 | 保険契約を申し込み、保険料支払いや契約管理を行う人 |
| 記名被保険者 | 契約車を主に使用する人で、補償の中心となる人 |
| 車両所有者 | 車の所有権を持つ人 |
記名被保険者は「主に運転する人」
東京海上日動では、記名被保険者を「契約の車を主に使用する人」と案内しています。
記名被保険者は、賠償責任保険や人身傷害保険などで補償対象となる人の範囲を決める中心人物でもあります。
家族が保険料を払うからといって、その家族を記名被保険者にすればよいわけではありません。
家族が契約者になることはできる?
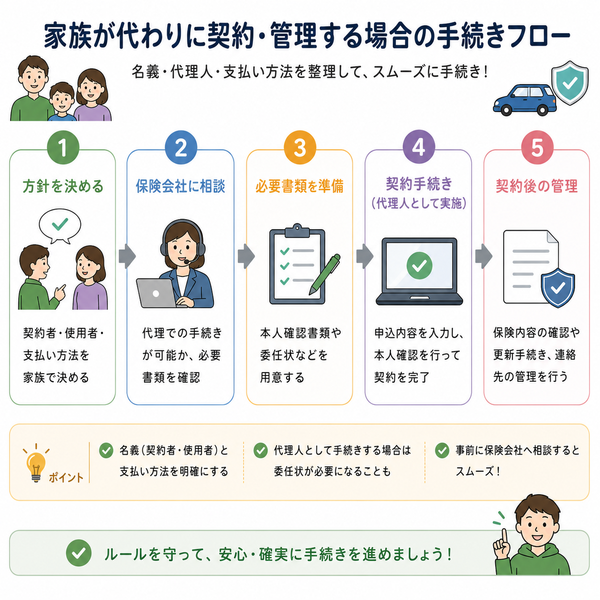
保険会社や契約条件によっては、実際に主に運転する本人とは別の家族が契約者になることがあります。
たとえば、親が車を運転し、子どもが保険料の支払いや更新手続きを管理するケースです。
例
契約者:子ども
記名被保険者:親
車両所有者:親
このように役割を分けられるケースがありますが、保険会社によって取扱いが異なるため、申込時に確認してください。
名義を実態と合わせる
誰が主に車を使っているのか、誰が車を所有しているのかを正しく申告することが大切です。
実態と異なる名義設定をすると、契約訂正が必要になったり、事故時の確認に時間がかかったりする可能性があります。
家族が代理で更新・変更手続きできる?
家族が更新や契約変更を代わりに行えるかは、手続き内容と保険会社によって異なります。
・契約更新
・住所変更
・車両入替
・運転者条件変更
・年齢条件変更
・支払方法変更
・解約
・事故連絡
本人確認が必要な手続きもある
電話や代理店で家族が連絡しても、契約者本人の意思確認や委任確認が必要になる場合があります。
特に解約や補償内容の大きな変更では、本人確認を求められることがあります。
「家族だから自由に変更できる」とは考えず、保険会社の本人確認ルールを確認しましょう。
高齢の親の保険を子どもが管理する場合
高齢の親が自動車保険を契約していて、子どもが更新や事故時対応をサポートするケースでは、将来の手続きも含めて準備しておくと安心です。
事前に整理
・保険会社名
・証券番号
・代理店連絡先
・事故受付窓口
・満期日
・記名被保険者
・車両所有者
・ロードサービス連絡先
本人が手続きできるうちに相談する
本人が電話や書面で意思確認できるうちに、家族がどこまで代理対応できるかを保険会社や代理店へ相談しておくとスムーズです。
保険会社によっては、家族登録や代理手続きに関する独自制度を設けている場合があります。
認知機能が低下した場合はどうする?
高齢の契約者本人が契約内容を十分に理解・判断できない状態になった場合、通常の「家族からの電話」だけでは手続きできないことがあります。
その場合は、成年後見制度、任意後見契約、保険会社所定の代理手続き制度などの確認が必要になることがあります。
認知機能低下後に、家族が本人名義で勝手に手続きを進めるのは避けてください。
保険だけでなく運転継続も見直す
認知機能の低下が疑われる場合は、保険契約の管理だけでなく、安全に運転を続けられるかも家族で確認する必要があります。
家族が事故連絡を代わりにしてもいい?
事故が起きたとき、運転者本人がけがをしている、動揺している、高齢で説明が難しいなどの理由で、家族が保険会社へ連絡するケースがあります。
事故の第一報を家族が行える場合でも、その後に運転者本人や契約者への確認が必要になることがあります。
・契約者名
・証券番号
・事故日時
・事故場所
・運転していた人
・相手方情報
・けが人の有無
・警察届出の有無
家族が現場にいなくても連絡できる場合がある
最低限の契約情報と事故概要が分かれば、家族が先に事故受付窓口へ連絡できるケースがあります。
ただし、示談内容や保険金請求については本人確認が必要になる場合があります。
親の車を子どもが主に運転するようになったら変更が必要
最初は親が主に使っていた車でも、その後、子どもが日常的に運転するようになることがあります。
この場合、記名被保険者や運転者条件を見直す必要が出る可能性があります。
「車の名義が親だから記名被保険者も親のまま」でよいとは限りません。
等級の引継ぎも確認する
記名被保険者を家族へ変更する場合、等級を引き継げるかどうかは家族関係や同居・別居などの条件によって変わる場合があります。
変更前に必ず保険会社へ確認してください。
車両所有者が別でも契約できる場合がある
東京海上日動では、車検証上の所有者と実際の所有者が異なる場合でも、所定の手続きで実態を確認できれば契約できる場合があると案内しています。
また、ローンや1年以上のリース契約では、車両所有者の扱いが通常と異なる場合があります。
名義が複雑なケース
・親名義の車を子どもが使用
・ローン会社が所有者
・リース会社が所有者
・相続手続き中
・中古車購入後に名義変更前
家族管理で失敗しないためのチェックリスト
□ 契約者を確認した
□ 記名被保険者を確認した
□ 車両所有者を確認した
□ 主に運転する人が変わっていない
□ 運転者限定を確認した
□ 年齢条件を確認した
□ 家族が代理手続きできる範囲を確認した
□ 事故受付窓口を共有した
□ 満期日を家族でも把握した
□ 本人確認が必要な手続きを確認した
証券・連絡先を家族で共有する
いざというときに保険会社名すら分からない状態を避けるため、家族で最低限の契約情報を共有しておくと安心です。
家族が保険を管理する場合も、名義を自己判断で変更せず、現在の使用実態を伝えたうえで保険会社へ確認しましょう。
まとめ|家族が管理しても「主に運転する人」は正しく設定する
この記事のまとめ
・契約者、記名被保険者、車両所有者は別の役割
・記名被保険者は主に車を使用する人が基本
・家族が契約者になれるケースもある
・代理手続きできる範囲は保険会社ごとに異なる
・高齢の親の契約は元気なうちに家族管理方法を確認する
・認知機能低下後は勝手に名義変更しない
・事故第一報を家族が行える場合もある
・主な運転者が変わったら記名被保険者を見直す
・等級引継ぎ条件も事前に確認する
・証券番号や事故受付先を家族で共有する
家族が自動車保険を代わりに管理するときは、「誰がお金を払うか」ではなく、「誰が主に車を使い、誰が契約を管理し、誰が車を所有しているか」を分けて考えることが重要です。