


70代・80代の自動車保険料を見直すとき、「高齢者なら使える割引があるはず」と探すだけでは十分ではありません。商品独自の優良割引に加え、ゴールド免許、運転者の範囲、実際の走行距離などを確認する必要があります。安く見せるために主な運転者や距離を変えるのではなく、実態に合う条件で比較しましょう。
高齢者向け割引は、年齢だけで全員に適用される制度ではありません。商品ごとの条件を確認し、ゴールド免許・等級・運転者限定・距離を正しく反映します。子どもを契約者にするだけで、主に運転する親の年齢を保険料に反映しなくてよくなるわけではありません。
高齢者向け割引は、実在する条件を確認する
損保ジャパンの「THE クルマの保険」では、2026年7月1日以降始期契約の公式案内に「65歳以上優良割引」があります。契約の等級が20等級、事故有係数適用期間が0年で、契約初日の記名被保険者が65歳以上の場合に適用する制度です。
このように、名称に年齢が入っていても、無事故の等級などを含む条件があります。単に65歳を迎えれば他社でも同じ割引が使える、契約途中の誕生日に自動で保険料が下がる、というものではありません。
ガス欠時の無料給油量比較表
| 保険会社 | ガス欠時の無料給油量 |
|---|---|
| AIG損保(AAP) | ガス欠時の燃料補給は1回10L限度、年1回。ロードレスキュー現場応急対応サービスとして提供。 |
| SBI損保 | ガス欠時のガソリン・軽油10Lを無料補給 |
| SBI損保(プレミアム) | 10L |
| SBI損保(基本) | 10L |
| SOMPOダイレクト(おとなの自動車保険) | 最大10L・保険期間中1回(JAF会員は2回) |
| あいおいニッセイ同和損保 | 外出先のガス欠:ガソリン・軽油最大10Lを無料配達(自宅駐車場等は燃料代有料) |
| アクサダイレクト(2年目以降) | 10Lまで無料(契約2年目以降) |
| セコム損保(安心マイカー保険) | ガス欠時は最大10Lのガソリン・軽油をお届け(保険期間中1回。燃料代実費は自己負担) |
| ソニー損保 | ガソリン・軽油10Lまで補給(保険期間中1回) |
| ソニー損保(1年目) | 未掲載 |
| ソニー損保(2年目以降) | 10L |
| チューリッヒ(スーパー自動車保険) | ガス欠時のガソリン給油は1回につき10Lまで無料(保険期間中1回)。 |
| 三井ダイレクト損保 | ガソリン10リットルまで(保険期間中1回) |
| 三井住友海上(GK クルマの保険) | ガス欠時のガソリン補給:10Lまで、保険期間中1回(長期契約は1保険年度1回) |
| 三井住友海上(はじめての自動車保険) | ガス欠時のガソリン補給:10Lまで、保険期間中1回 |
| 共栄火災(KAPくるまる) | ガス欠時ガソリン10Lサービス(年1回限り、故障現場修理サービス)。 |
| 大同火災(JAF会員) | 燃料切れ時の燃料代無料:1回最大10L、保険期間中2回まで |
| 大同火災(JAF非会員) | 燃料切れ時の燃料代無料:1回最大10L、保険期間中1回まで |
| 損保ジャパン(THE クルマの保険) | 燃料切れ時に最大10Lを給油。非JAF会員は1保険年度1回、JAF会員は同2回。自宅駐車場等は対象外 |
| 日新火災(ユーサイド) | 道路上のガス欠時に最大10L給油(保険期間中1回、長期契約は各保険年度1回)。事前にドライビングサポート24へ依頼 |
| 東京海上日動(トータルアシスト) | 道路上の燃料切れ時、ガソリン・軽油10Lを配達(保険期間中1回、長期契約は1保険年度1回)。自宅駐車場等は燃料代自己負担 |
| 楽天損保(楽天自動車保険) | ガソリン・軽油を最大10Lまで無料でお届け(1保険年度につき1回) |
| 東京海上ダイレクト | 最大10L/回、保険期間中1回 |
| 大同火災(保険付帯サービス) | 燃料代無料サービス:1回最大10L、JAF会員は保険期間中2回、非会員は1回 |
適用条件・注意事項
- AIG損保(AAP):ロードレスキューのガス欠時応急対応。契約条件・事前申込が必要。
- SBI損保:対象車両と利用条件に制限あり。
- SBI損保(プレミアム):ガソリンまたは軽油
- SBI損保(基本):ガソリンまたは軽油
- SOMPOダイレクト(おとなの自動車保険):ロードアシスタンス特約付帯時。契約年数に関係なし。
- あいおいニッセイ同和損保:原則保険期間中1回。自宅駐車場等での燃料代は自己負担。
- アクサダイレクト(2年目以降):ガス欠時、保険期間中1回まで。契約1年目の燃料代は実費。
- セコム損保(安心マイカー保険):ガソリン・軽油の燃料代実費は自己負担。
- ソニー損保:契約1年目は燃料代自己負担。2年目以降は10Lまで燃料代も無料。
- ソニー損保(1年目):燃料の補給作業は無料だが燃料代は自己負担
- ソニー損保(2年目以降):保険期間中1回。初年度のガソリン代は自己負担
- チューリッヒ(スーパー自動車保険):保険期間中1回
- 三井ダイレクト損保:ガス欠時の給油サービス。対象外場所や追加負担に注意。
- 三井住友海上(GK クルマの保険):保険期間1年ごとに1回。日常保管場所でのガス欠は燃料代自己負担の場合あり。
- 三井住友海上(はじめての自動車保険):保険期間中1回
- 共栄火災(KAPくるまる):現場修理サービス・燃料切れ時。事前連絡が必要
- 大同火災(JAF会員):2026年10月時点JAF公式案内。3回目以降有料、長期契約は保険年度。DAP契約を除き、自宅駐車場等は対象外。
- 大同火災(JAF非会員):2026年10月時点JAF公式案内。長期契約は保険年度。DAP契約(一般自動車保険)を除き、自宅駐車場等での燃料切れは対象外。
- 損保ジャパン(THE クルマの保険):自宅駐車場等での燃料切れは対象外。事前連絡が必要。
- 日新火災(ユーサイド):道路上でのガス欠。ドライビングサポート24へ事前依頼。長期契約は保険年度ごとに1回。
- 東京海上日動(トータルアシスト):道路上での燃料切れ。自宅駐車場等では燃料代が自己負担。長期契約は1保険年度に1回。
- 楽天損保(楽天自動車保険):ガソリン・軽油の燃料切れ給油。自宅駐車場等は対象外。
- 東京海上ダイレクト:ガソリン・軽油。1年目から利用可能。事前連絡必須
- 大同火災(保険付帯サービス):自宅駐車場での燃料切れなど対象外・DAP契約等の例外あり
ゴールド免許は、主に使う人の色と判定日を見る
高齢になってもゴールド免許割引の対象となる場合があります。ただし、契約者か主な運転者か、誰の色を見るかは商品条件を確認します。損保ジャパンでは契約初日の記名被保険者の免許証の色を基準とする案内です。
免許更新期間と保険の始期が重なる場合には例外条件がある商品もあります。更新前の免許の色だけで判断せず、更新の予定と新しい色を伝え、どの区分を入力すべきか確認してください。
保険期間中にゴールドへ変わったらその日から必ず安くなる、というわけではありません。変更連絡が必要か、次の契約で反映するかを確認します。割引率も年齢や補償等で異なることがあるため、一律の節約額を期待しないようにしましょう。
運転者限定は、帰省する子や孫の運転まで想定する
夫婦だけで運転するなら、本人・配偶者に限定することで保険料を抑えられる商品があります。しかし、帰省した子が代わりに運転する、通院の送迎で親族が車を借りる、といった場面も含めて範囲を決めます。
「本人」は契約書を申し込んだ人と必ず同じとは限らず、記名被保険者を基準にします。本人限定の契約で、保険料を払っている子なら運転できる、ということにはなりません。
限定と年齢条件は別々に確認
別居の子に年齢条件が適用されない商品でも、運転者限定から外れていれば補償されないことがあります。若い孫が運転するなら、同居・別居、続柄、年齢を伝え、対象となるかを窓口で確認してください。
走行距離は「少なめ」ではなく実態どおりに申告する
退職後に通勤がなくなり、買い物や通院中心になったなら、走行距離を見直す余地があります。ただし、保険料を下げる目的で実態より少なく入力する方法は避けましょう。実績を使う商品と予想を使う商品を区別します。
仕組みを説明するための仮定例として、週に2回の買い物を往復10km、月に1回の通院を往復40km、年に2回の旅行を往復300kmとすると、年間の合計は2,120kmです。これは特定商品の区分や保険料を示す例ではありません。
距離は年齢から決められません。介護のため遠方へ通う人もいます。積算距離計や点検記録を確認し、新たな予定も反映します。想定より距離が増えたときの連絡・精算のルールも契約前に聞いておきます。
子どもへの名義変更で、主な運転者を隠さない
契約者を子、記名被保険者を主に運転する親とする構成は、商品や引受条件によって検討できます。ただし、保険料を安くするため、実際は親が主に運転するのに子を記名被保険者とする申告は避けてください。
免許返納や車の譲渡に伴って、本当に主な使用者が子へ変わるなら、記名被保険者や車両所有者等の変更、等級引継ぎの条件を確認します。家族であれば誰にでも自由に等級を移せるわけではありません。
家族が手続きを手伝うことと、本人の意思を確認せず契約を変更することは別です。代理手続きの可否、委任や本人確認の方法を保険会社へ確認し、誰が契約内容を管理するかを決めます。
割引額より、必要な補償を保てるかを先に見る
保険料を抑える際も、他人への対人・対物賠償を十分に確保することが基本です。自分や同乗者のけがに備える人身傷害では、契約車の中だけか、歩行中なども対象かを確認します。
弁護士費用特約は、保険会社が示談交渉できない事故などで検討する備えです。家族の別契約と範囲が重なっていないか確認し、重複があるように見えても外す前に対象者・事故を照合します。
車両保険は、車の価値、修理や買替えに使える資金、免責を考えて判断します。乗る回数が少ないから不要と決めず、駐車中の台風・盗難や、通院に車が使えなくなる不便も考えましょう。
電話相談と家族の連絡体制も、比較条件に入れる
高齢者向け安全支援のサービスと、保険料割引は別のものです。ドライブレコーダーや運転診断があっても、利用すれば全員が割引になるとは限りません。料金、対象等級、計測条件、更新時の反映を確認してください。
事故の際に家族へ連絡してほしい場合は、連絡先登録制度や代理連絡の条件を確認します。家族へ自動通知されると想定せず、本人と家族の両方が、事故受付とロードサービスの連絡先を持つようにします。
電話の受付時間、書面や電子証券の選択、更新時の本人確認、操作が難しいときの窓口も見ます。新規加入と継続では年齢等の引受条件が異なる場合があるため、他社へ移るなら先に加入可否を確認します。
更新前に、家族と一緒に同条件で見積もる
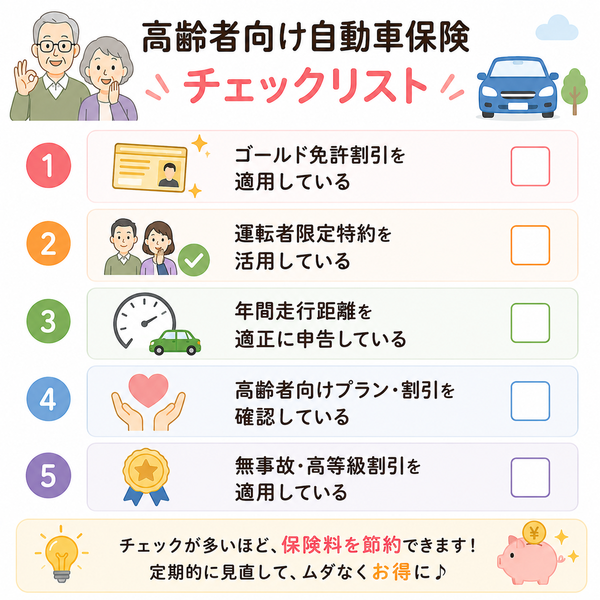
図の「高齢者向けプラン・割引」は、すべての会社にあるものではありません。前述のように、対象商品と年齢・等級等の条件を個別に確認します。チェック項目を満たすほど必ず保険料が下がる意味でもありません。
- 主に運転する人と、たまに運転する家族を確認した
- 免許証の色と、契約初日の年齢・等級を確認した
- 距離は実態どおりで、通勤・業務の変化も反映した
- 現在の割引が見積書に適用されているか確認した
- 他社でも同じ補償金額・車両保険・免責にそろえた
- 家族の手伝い方と、事故時の連絡先を共有した
比較を手伝う家族は、最安の数字だけでなく、本人が契約内容を理解し相談できるかも確認します。免許返納を検討する場合は、車を残すか譲渡するかを整理し、解約や中断、家族への引継ぎの条件を確認してから手続きを進めましょう。
継続契約と新規見積もりの条件を混同しない
現在の保険会社で長く継続できていても、他社の新規加入条件を満たすとは限りません。見積もりを頼む際は本人の年齢、車の用途、契約の満期を伝え、引受けが確定するまで現在の契約を終了させないようにします。家族が比較する場合も、申込み時の本人確認や同意が必要かを先に確認し、更新期限に間に合うよう進めましょう。
年齢に関連する割引の条件を確認し、実際の運転者・距離と必要な補償をそろえて、複数社の見積もりを比べましょう。