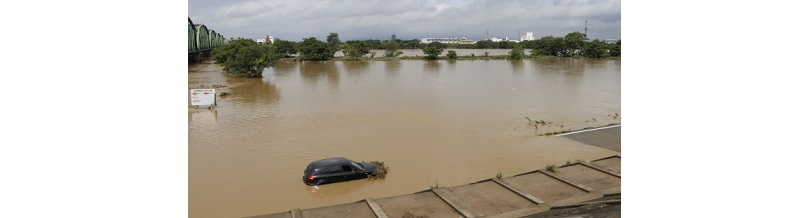

洪水や高潮による自分の車の損害には、車両保険が中心となります。一般型だけでなく限定型にも水害を補償する商品があります。自宅の住所だけで判断せず、駐車場、通勤先、地下空間、移動経路の浸水リスクと、修理・買替えの自己資金を合わせて確認しましょう。
洪水・高潮・内水・津波を区別して考える
洪水は河川の増水や氾濫、内水による浸水は雨水を排水しきれないことなどで起きます。高潮は台風や発達した低気圧に伴い、気圧低下や風の影響で海面が高くなる現象です。いずれも車を浸水させる可能性がありますが、地震等に起因する津波とは原因を区別します。
| 場所・状況 | 確認したいリスク |
|---|---|
| 河川沿いの低い土地 | 洪水の浸水範囲・深さ |
| 海岸や湾の周辺 | 高潮と津波を別々に確認 |
| 市街地の低地・くぼ地 | 内水、排水の状況 |
| 地下駐車場・アンダーパス | 雨水流入と安全な退避経路 |
この記事では水没した後の始動や修理の詳しい手順ではなく、地域と駐車環境から契約を選ぶための準備を扱います。同じ市内でも車を置く場所や時間帯で状況は変わるため、生活の動線まで確認します。
ハザードマップは自宅と駐車場を別々に調べる
国土交通省・国土地理院のハザードマップポータルサイトでは、洪水、内水、高潮、津波などの情報を確認できます。「重ねるハザードマップ」と、自治体の地図へ進む「わがまちハザードマップ」を使い、自宅と実際の駐車位置をそれぞれ確認しましょう。
色だけでなく凡例と情報の種類を読む
洪水の想定と高潮の想定は同じ条件の図ではありません。浸水深、対象となる雨の想定、作成・更新時期、掲載範囲などを確認します。色がない場所も、あらゆる雨や水害に対する安全保証とは考えないでください。
通勤先、買い物先、通院先、家族の送迎先も調べます。住居が高台でも、勤務時間中に低地の駐車場へ置くならリスクは残ります。自治体が公開する過去の浸水履歴や地域の避難情報も合わせて確認すると、実際の備えへつなげやすくなります。
地下・機械式・月極駐車場は管理方法も確認する
地下駐車場では、入口からの雨水流入、排水設備、止水設備、警報や連絡の仕組みを管理者へ確認します。機械式駐車場では自分の区画の高さだけでなく、装置の構造、地下部分、停電時の出庫可否、緊急時のルールも関係します。
月極駐車場が住居から離れている場合は、管理者から誰へ連絡が来るか、車を移せる時間や方法があるかを事前に確認してください。ただし、危険が迫ってから車を取りに戻る計画は避けます。人の避難が最優先です。
水害が起きたら必ず駐車場の管理者が賠償する、とも限りません。管理上の責任、契約、災害の状況などの確認が必要です。自分の車両保険を整えるかの判断を、管理者からの賠償が出るという見込みだけへ依存させないようにします。
車両保険の水害補償を具体的に確認する
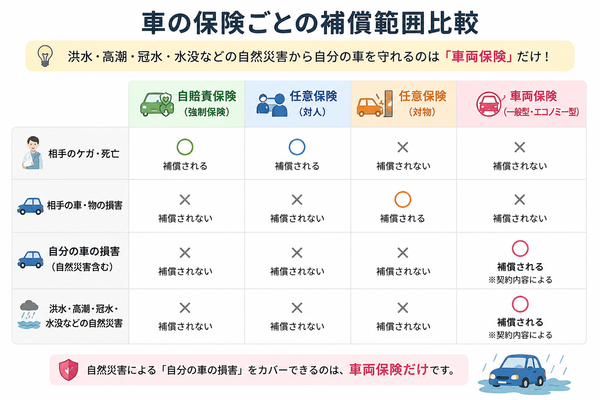
自賠責や対人・対物賠償は、自分の車の水害を直接補う保険ではありません。車両保険の契約があるか、洪水・高潮などが対象となるか、保険金額と免責を確認します。車に載せていた持ち物は別の特約等の確認が必要です。
限定型だから水害には不十分と決めつけるのは適切ではありません。例えばソニー損保の現行公式表では、台風・竜巻・洪水・高潮は一般型、エコノミー型ともに対象です。一方、電柱・壁への衝突等は型で扱いが分かれます。
水害だけを備える目的なら、対象原因をそろえて比較します。一般型を選ぶ理由は、普段の運転や避難前の通常走行などにおける単独事故も含めて考えます。「自然災害特約」という名称の追加が必ず必要と考えず、基本の車両保険の条件を先に読んでください。
内水・自宅の浸水を一律対象外と考えない
川が氾濫していなくても、短時間の大雨で道路や駐車場が冠水することがあります。自宅敷地や地下駐車場に置いていたという場所の違いだけで、車両保険が一律に対象外となるわけではありません。発生原因と契約の対象事故を確認します。
住宅の火災保険の水災条件を、自動車の車両保険へそのまま当てはめないでください。家屋の床上浸水などの説明と、車の損害の支払条件は別です。また、高潮と津波は海水による被害でも同じ扱いとは限りません。
故意や重大な過失など、支払対象外となる事由の確認も必要ですが、「冠水路へ入ったからどんな事情でも不払い」と即断しないようにします。発生時刻、水位、通行状況、警告の有無など、分かる事実を正確に伝え、個別の判断を受けます。
保険金額・全損・免責から買替え資金を点検する
水に浸かった深さだけで全損が自動的に決まるわけではありません。修理可能性、認定修理費、契約上の保険金額等を基に判断します。保険金額が購入時の金額やローン残高と同じとも限らないため、更新時に確認しておきましょう。
全損時にも必ず免責を差し引くという説明は誤りです。ソニー損保の公式案内では、全損は免責を差し引かず設定保険金額を支払うとされています。全損時の諸費用や買替えに関する特約は別条件なので、自分の契約で確認します。
仕組みを説明するための仮定例として、対象事故の認定修理費が40万円、適用免責が5万円なら、ほかの条件を除いた単純計算では35万円です。修理不能の全損となった場合は同じ引き算をそのまま使いません。判定と支払い方を窓口へ確認してください。
車が使えない期間と家計への影響を見積もる
水害では修理工場や搬送が混雑し、修理や買替えに時間がかかる可能性があります。通勤、通院、育児・介護に車が不可欠なら、車両の保険金だけでなく、当面の移動手段と支出を考えておくことが重要です。
代車費用の特約は日額、支払日数、対象事故、実際のレンタカー利用、事前連絡などを確認します。希望する車種が必ず手配されるとも限りません。家族が同時に被災する場合は、別の車を借りる予定も成立しないことがあります。
保険を使うと翌年の等級や事故有係数に影響することがあります。洪水で車両保険を使った場合の1等級ダウン等の扱いと、衝突事故の扱いを混同しないでください。損害を連絡したうえで、修理費と保険使用後の負担を相談して判断します。
大雨の前に行う準備と被災時の連絡
普段から車の外観、契約情報、車検証等を確認できるようにし、駐車場の連絡方法と安全な移動先を家族で共有します。移動が必要なら、警戒が強まる前の安全な段階で判断します。避難情報が出てから車を守るためだけに危険な場所へ向かわないでください。
- 自宅・駐車場・通勤先の水害情報を確認する
- 気象情報と自治体の避難情報を見る
- 駐車場管理者の連絡・出庫ルールを確認する
- 搬送・修理前に保険会社へ相談する
- 写真と領収書を安全に残し、廃車前に現物確認を聞く
浸水した車は安易にエンジンや電源を入れず、安全確保を優先して専門業者へ相談します。EVやハイブリッド車は車種を伝え、電気設備や配線へ触れないようにしてください。
見積もりでそろえる水害の確認項目
保険会社へは「自宅近くが危ない」だけでなく、駐車場の種類、通勤先で置く場所、車が生活に必要な理由を伝えると、補償や代車の検討が具体的になります。地図に想定があることと保険加入の可否・条件は別なので、推測で判断せず相談します。
- 洪水・高潮・内水による損害の対象条件
- 地震・噴火・津波の除外と追加の備え
- 車両保険金額と全損時の支払方式
- 部分修理の免責と準備できる自己資金
- 搬送・保管・代車費用の条件
- 修理や廃車前の連絡方法
安い見積もりだけを選ぶのではなく、水害の補償と日常の衝突補償の差を把握します。駐車場を変更したり働き方が変わったりしたときも、生活のリスクと契約の両方を見直してください。
洪水・高潮への備えは、駐車環境と生活への影響を整理したうえで、車両保険の水害補償・免責・代車費用をそろえて比較しましょう。
情報確認:2026年10月。補償内容は保険開始日、商品、契約条件によって異なります。申込時は該当する重要事項説明書・約款をご確認ください。