


家計を守る見直しは、必要な賠償やけがの補償を確保し、実際の運転者・使用目的・走行距離へ合わせることから始めます。主婦だから一律に安くなる制度や、年間5万円の節約保証はありません。保険料と事故時の自己負担を家族で確認し、同じ条件で比較しましょう。
家計見直しは保険料と事故時負担の両方を見る
毎月の支払いが下がっても、事故で数万円からまとまった修理費を用意できなければ、家計の不安は解消しません。自動車保険は固定費の一つであると同時に、大きな出費に備える道具です。削減額だけではなく、残しておく補償と自分で負担する範囲を決めます。
「主婦向け」という呼び方だけで商品を絞らず、パートへの通勤、子どもの送迎、買い物、家族の週末利用など、車の使い方を整理してください。扶養内かどうか、家計の管理者かどうかだけで主な運転者を決めるものではありません。
まず現在の年間保険料、満期日、支払い方、主に運転する人、運転者限定、車両保険の免責を一枚に書き出します。保険証券やマイページを開き、記憶と実際の契約に違いがないかを確認しましょう。
夫婦・子どもの運転と使用目的を正しくそろえる
夫婦しか運転しない車と、免許を取った子どもも運転する車では必要な条件が異なります。年齢条件だけでなく運転者限定も確認し、ときどき運転する人まで対象に入っているかを点検します。子どもの帰省や親への貸出しも家族で共有しておきます。
契約者と主な運転者は別の欄
保険料を夫が支払っていても、妻が毎日送迎に使うなど主に運転するなら、記名被保険者の設定を確認します。保険料を安くするために実態と違う人を主な運転者にしてはいけません。名義や家族の範囲が分からないときは、契約先へ具体的な関係を伝えて確認します。
パートへの通勤や駅への送迎が使用目的のどの区分に当たるかも会社ごとに確認します。ソニー損保では通勤用の車も「主に家庭用」とするなど、各社で名称や基準は共通ではありません。
家計の土台として残す補償を決める
| 補償 | 家計から考えるポイント |
|---|---|
| 対人・対物賠償 | 大きな賠償責任に備え十分な保険金額を確保 |
| 人身傷害 | 治療、働けない間、家事への影響を確認 |
| 車両保険 | 修理・買替えを貯蓄で賄えるか |
| 弁護士費用特約 | 家族の他契約を含め適用範囲を確認 |
| 代車・移動費用 | 送迎や通院に別の手段があるか |
対人・対物は無制限を基本に検討し、事故時に資産や生活へ大きな影響が出るリスクへ備えます。「あまり運転しないから賠償額を低くする」という考え方では、万一の大きな損害を避けられません。
医療保険や家族の特約と重なる部分を確かめる
医療保険があるから人身傷害は不要、と機械的に外さないようにします。入院日数に応じた給付と、交通事故で生じた損害を契約基準で補う補償では役割が違います。家事ができない期間の損害なども含め、自分の契約でどこまで対象になるか確認しましょう。
弁護士費用や個人賠償の特約は、家族の別契約で本人まで対象になっている場合があります。ただし、同居・別居、未婚、対象事故の種類によって範囲が変わるため、「家族に一つあれば必ず全員に十分」とは限りません。
同じ実損を補う契約が重なっても、支出額を超えて自由に受け取れるわけではありません。一方、定額給付が別に支払われる商品もあります。保険を外す前に、残す契約の被保険者と対象事故を書面で確かめます。
車両保険と免責は使える貯蓄で判断する
車が古くなったことだけを理由に車両保険を外すと、買替え費用を出せないときに移動手段を失う可能性があります。車の価値に対する保険料、現在の保険金額、修理や買替えに使える貯蓄、災害や盗難のリスクを合わせて考えます。
一般型から限定型へ変えると保険料が下がる可能性がありますが、単独事故などの補償が狭くなることがあります。自宅の駐車場の狭さ、普段の道、家族の運転経験を踏まえ、具体的な事故例で比較してください。
免責を上げる場合は、その額をすぐ出せるかを確認します。子どもの学費や住宅修理と同時期に事故が起きても払える額が目安です。保険料の減額だけでなく、事故時に増える自己負担を家計表に並べると判断しやすくなります。
距離・支払い方・割引を一項目ずつ確認する
距離を保険料に反映する商品では、メーターの記録や通勤・送迎の予定を使って申告します。買い物中心と思っていても、送迎の往復が積み重なることがあります。少なめの距離で安く見せるのではなく、過去実績か今後の予想かを確認して正しく入力します。
年払いと月払いは年間総額で比較します。年払いのほうが総額を抑えられる商品でも、一度に支払うことで生活費や緊急資金が不足するなら、月払いが家計に合うこともあります。保険料を払う月の残高まで見て選びましょう。
ネット申込、免許の色、車の装備等に関する割引は適用条件があります。ドライブレコーダーがあれば全社で割引されるわけではなく、装置の利用料や特約保険料がかかる場合もあるため、割引後の年間総額で確認します。
仮定の家計例で「安くした理由」を分ける
仕組みを説明するための仮定例として、現在の年間保険料が8万円、同条件の他社見積もりが7万4,000円なら差は6,000円です。さらに車両保険の免責を変えた見積もりが7万円なら、追加の4,000円差には自己負担条件の変更が含まれます。これは実在商品の相場や節約実績ではありません。
この二つを一緒にして「補償そのままで1万円節約」と説明するのは不適切です。まず同条件で比べ、その後、必要に応じて条件を見直すと、どの変更で家計負担が変わったかを判断できます。
月払を年払へ変更した場合も、契約の期間と年間支払総額を合わせます。キャンペーンの景品や抽選の価値を確実な値引きとして差し引かず、支払う保険料と特典を分けて比べてください。
家族で比較を終え更新手続きを確認する
更新案内が届いたら、家族の予定を確認して比較を始めます。現在の契約を基準に複数社の見積もりを取り、保険金額、車両保険の範囲、免責、人身傷害の対象範囲、運転者条件をそろえます。比較サイトの結果だけでなく、選んだ保険会社の最終条件まで確認してください。
- 夫婦と子どもなど運転する人を確認した
- 通勤・送迎・仕事利用の実態を伝えた
- 免責と車が使えない間の費用を払える
- 家族の他契約の補償範囲を確認した
- 年間総額と翌年の条件を比べた
- 旧契約の自動継続と新契約の開始日時を確認した
乗り換える場合は、新契約の受付と支払い、補償開始を確かめて旧契約の終了を調整します。契約管理を一人だけに任せず、家族も事故の連絡先と対象車両を分かるようにしておくと、緊急時の負担を減らせます。
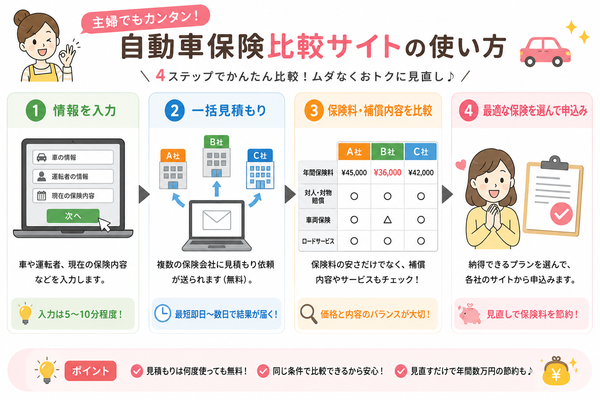
送迎や家事が止まったときの代替費用を考える
家計の見直しでは、車が壊れる負担と運転する人が入院する負担を分けて考えます。代車があっても家族が運転できなければ送迎の問題は残り、人身傷害があっても家事代行のすべてが対象になるとは限りません。家族の役割と交通手段を書き出しておくと、優先する特約や予備費を判断できます。
例えば習い事の送迎を一週間休む、通院だけタクシーを使う、親族に頼るなど、保険以外の対応も含めて選択肢を整理します。レンタカー費用の特約を付けるなら、事故だけか故障も対象か、支払日数、日額、保険会社への事前連絡などを確認してください。
必要な補償を決めたら、その理由を家族のメモに残します。次の更新で担当者が変わっても、なぜ車両保険を残したか、免責をいくらまで負担できるかを共有でき、前年の保険料だけを見て大切な補償を削ることを防げます。
節約額を決めつけず、家族の運転実態と必要な補償をそろえて比較すると、家計に合う選択肢を見つけやすくなります。
情報確認:2026年10月。補償内容は保険開始日、商品、契約条件によって異なります。申込時は該当する重要事項説明書・約款をご確認ください。