


更新案内は前年の契約を自動で引き継ぐだけの書類ではありません。新しい保険料、車両保険金額、割引、改定された補償など、今年の契約で確認すべき事項がまとまっています。毎年使える五つの確認項目と、満期までに終える手続きを整理します。
自動車保険の更新では、契約情報・等級、補償、車両保険、割引と支払額、事故対応と他社比較の五つを確認します。前年と同じ名称の契約でも内容や保険料は変わり、無事故なら必ず値下がりするとは限りません。
更新は前年契約と次の提案を照合する機会
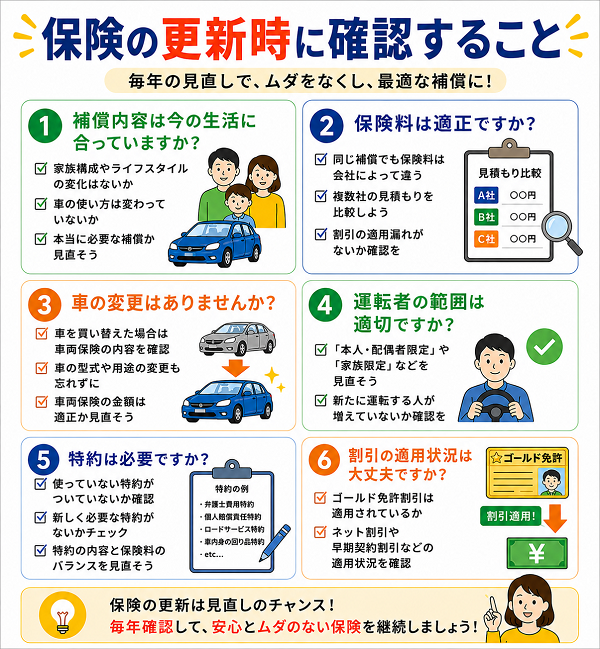
自動車保険の更新では、契約情報・等級、補償、車両保険、割引と支払額、事故対応と他社比較の五つを確認します。前年と同じ名称の契約でも内容や保険料は変わり、無事故なら必ず値下がりするとは限りません。
まず現在の証券と更新案内を並べ、変わった欄に印を付けましょう。新しい提案が複数ある場合は、昨年と同条件の案を基準にします。保険会社が推奨するプランへ新特約が加わっていないかも確認してください。
今年の提案の保存
マイページの画面だけでなく、比較した条件が分かる見積書や更新案内を保存します。後から表示が変わっても、どの条件で判断したかを確認できるようにします。
ポイント1:車・運転者・等級の基本情報
登録番号、型式、記名被保険者、使用目的、運転者限定、年齢条件、走行距離を確認します。年齢条件は契約者だけを見るものではなく、その条件が適用される運転者の範囲も重要です。帰省時に運転する人も含めて照合してください。
次の契約の等級と事故有係数適用期間も確認します。事故を報告しただけなのか、保険金を請求することにしたのか、支払い判断が未確定なのかによって、更新見積もりが後で変わる場合があります。分からない事故履歴は窓口へ問い合わせます。
等級が上がったのに支払額が増えることもあります。等級だけで料金を決めているわけではないため、入力ミスと決めつけず、どの要素が変わったかを順番に確認しましょう。
ポイント2:賠償・けが・特約の変更点
対人・対物、人身傷害、搭乗者傷害、弁護士費用等の保険金額と対象範囲を確認します。新しい特約が付いている場合は、何を補うか、既存補償の代わりになるのか、単なる追加かを質問してください。
| 更新案内の見方 | 確認する内容 |
|---|---|
| 保険金額 | 上限を変更していないか |
| 対象範囲 | 契約車搭乗中のみか、車外事故も含むか |
| 追加特約 | 任意か自動セットか、不要なら外せるか |
| 改定案内 | 今年の始期日から何が変わるか |
| 家族の他契約 | 対象者と補償が重なっていないか |
ソニー損保の2026年改定のように、始期日によって新しい補償が適用されることがあります。前年のパンフレットだけで判断せず、今回適用される資料を読みます。
ポイント3:車両保険は金額・型・免責を確認
車両保険金額が変わった場合は、どの範囲から選べるかと、全損時に生活を立て直せる額かを確認します。下取り査定の金額を、そのまま保険金額として指定できるとは限りません。車の年式だけで不要と決めないことが大切です。
一般型・限定型の対象事故を確認し、単独事故、当て逃げ、水災、盗難等を具体的に比べます。水災に備えるには必ず一般型というわけではなく、限定型にも含む商品があるので、約款と補償表で確認します。
免責金額の変更も見逃しやすい項目です。1回目と2回目以降の設定、自分で払う金額、免責を適用しない事故条件などを照合してください。修理費の自己負担と保険料差を並べ、貯蓄やローンの状況で判断します。
ポイント4:割引の適用と年間支払総額
ゴールド免許、ネット手続き、新車・ASV、複数契約等の割引を確認します。更新時に終わる割引がある一方、新たに対象になる制度もあります。新規契約の広告の最大割引を、継続契約にも同じように使えると考えないでください。
一括と分割で比較する場合は、月額ではなく全期間の合計で比べます。長期契約からの更新では、一年だけの比較と複数年の比較を混ぜないようにし、解約・変更の扱いも確認します。
ソニー損保は無事故・契約内容変更なしでも保険料が高くなる理由を案内しています。型式別料率クラス、年齢区分、割引終了や商品改定等を確かめ、値上がりした分がすべて不要な特約代だとは考えないようにしましょう。
ポイント5:事故対応と他社見積もり
電話窓口、初期対応、担当者との連絡手段、ロードサービス、代車の条件を確認します。「24時間受付」は示談の全工程が終夜進む意味ではなく、自分が困る時間帯にどこへ相談するかを具体的に把握してください。
他社比較では同じ補償条件の見積もりを先に取得します。車両保険が消えていたり免責が増えていたりする案を、そのまま同条件の節約と評価しないでください。条件の違いと年間の金額差を一つの表にします。
現在の担当者の説明が分かりやすい、変更相談がしやすい等の価値も判断材料です。他社へ変えること自体を目的にせず、今年の希望条件を満たす候補の中から選びます。口コミは調査時期や対象も確認してください。
無事故でも保険料が変わる理由を聞く
仕組みを説明するための仮定例として、等級による値下がり相当が2,000円でも、料率や割引条件等の変化で3,000円上がれば、差引きの支払額は1,000円増えます。これは実在商品の試算ではなく、変動要因が複数ある説明です。
「無事故なのに高い」と一括りにせず、何が増減したかを聞きましょう。会社全体の平均改定率が示されていても、自分の契約が同じ率だけ変わるとは限りません。補償変更の影響を分けて説明してもらいます。
見積もりを取り直すときは、等級と事故有係数、車両保険の条件を固定します。古い見積額と新しい条件を比較しないよう、取得日と予定始期日も残しておくと、数字の違いを追いやすくなります。
満期までに申込みと終了連絡を済ませる
満期案内が届いたら比較を始め、見積もり、重要事項確認、申込み、支払い、成立確認を余裕を持って進めます。乗換えでは現在の終了日時と新契約の開始日時を合わせ、空白や不要な重複を生まないようにします。
通常の他社乗換えで中断証明書が必要になるわけではありません。中断証明書は廃車等の条件で等級を一時保存する制度です。乗換えに必要な証券情報や事故歴は新しい会社へ正確に伝えます。
自動継続する契約では、継続しない旨の連絡が必要な場合があります。すでに更新手続きを済ませた後の取消しも別に確認してください。新しい契約が成立したことを確かめ、旧契約側の手続きも記録します。
更新案内を基準に、五つの項目と同じ補償条件で他社の見積もりを比較し、今年の支払額と支援内容を確かめましょう。
更新完了後は証券と緊急連絡先を確認する
申込みを終えたら、最終的な証券・契約画面で予定した条件と一致するかを確認します。入力が受け付けられたことと希望の補償が成立したことを混同せず、支払方法や補償開始日、追加書類の有無まで点検します。
- 車と運転者の基本情報を照合した
- 賠償・けが・特約の変更点を理解した
- 車両保険の金額・型・免責を確認した
- 割引と年間総額を比較した
- 事故時の窓口と乗換え手続きが整った
家族にも契約会社と緊急窓口を共有し、前年の古い連絡先を更新します。継続中に使い方が変わった場合は、次の更新まで待たず必要な変更を相談してください。年一回の確認と契約中の連絡を組み合わせることが大切です。
確認日:2026年10月19日。商品・サービスは保険始期日や改定時期で異なります。