
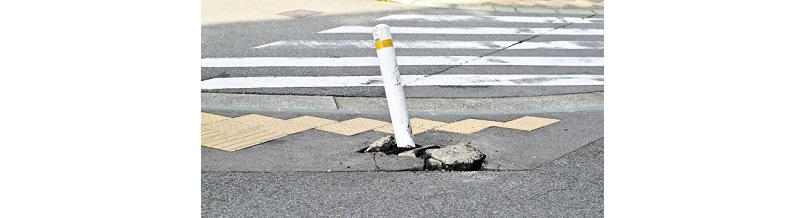


保険を選ぶときは「自損か他損か」という呼び方だけでなく、誰の身体・財物に損害が生じたかで分けます。単独事故でもガードレールを壊せば対物賠償が問題になります。自分のけが、自分の車、相手への賠償を別々に確認するのが確実です。
事故の呼び方より損害の対象を整理する
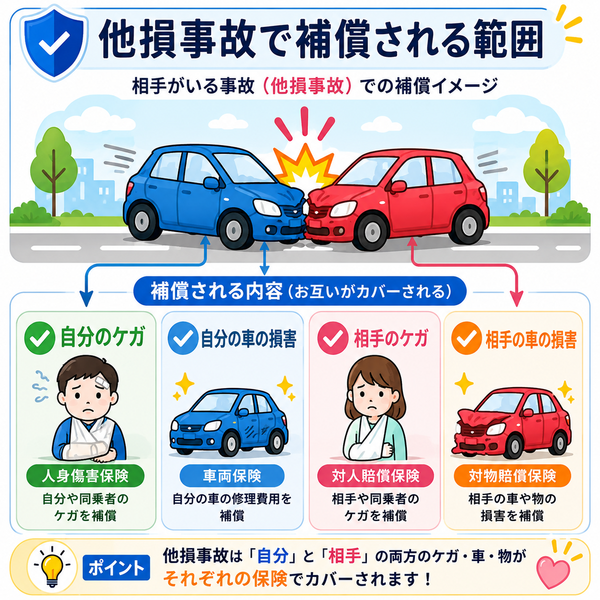
自損事故は一般に自分の運転で起きた単独事故などを指します。「他損事故」は日常的に使われる説明上の呼び方で、すべての商品に共通する正式な補償名ではありません。他人に損害を与えた場面を説明する際も、対人・対物・車両・人身傷害という契約項目へ置き換えます。
相手車のいない事故でも、道路標識、電柱、ガードレール、他人の塀は自分の物ではありません。「単独事故だから他人への賠償はない」と決めつけないようにします。同じ事故で、自分の車と公共物と同乗者に、それぞれ異なる補償が必要になることがあります。
ここでは事故の対象を整理する考え方を扱います。自損事故傷害特約の定額支払など、個別商品の詳細は、契約している補償の約款で別に確認してください。
四つの損害と使う保険を一覧で確認する
| 損害の対象 | 主に確認する補償 | 注意点 |
|---|---|---|
| 自分・同乗者のけが | 人身傷害、搭乗者傷害等 | 実損型か定額型かが異なる |
| 自分の車の破損 | 車両保険 | 単独衝突の対象可否、免責 |
| 相手のけが・死亡 | 自賠責、対人賠償 | 法律上の賠償責任と対象者 |
| 相手の車・建物・道路設備 | 対物賠償 | 自己・親族所有物等の除外 |
保険が付いていても、運転者限定、年齢条件、使用目的、事故原因によって支払いは変わります。「対物無制限」が自分の車の修理にも使えるわけではなく、「車両保険あり」が相手の治療費までカバーするわけでもありません。
単独事故で自分の車を直すには車両保険を確認する
車庫入れで柱に接触した、道路を外れて転落した、といった損害は、単独事故を補償する車両保険が必要になります。一般型と呼ばれるタイプは広く対応する傾向がありますが、限定型では対象外になる事故があります。自分の契約の補償表で具体的な事故例を確認しましょう。
車両保険の名称だけでは比較できない
限定型でも補償する事故は会社や始期によって異なります。自分が心配する「自宅の壁への接触」「相手の分からない当て逃げ」「動物との接触」を一つずつ照合すると、必要な範囲を判断しやすくなります。
修理費が認定されても免責金額は自己負担になります。修理額、車両保険金額、全損か部分損かを確認してから、保険使用の可否を相談します。
自分や同乗者のけがは賠償保険だけに頼らない
自分が操作を誤ってけがをした場合、自分自身への賠償という考え方では補償を受けられません。人身傷害は契約の基準に従い、治療費や休業損害等の損害を補う仕組みです。搭乗者傷害や自損事故傷害などは支払方式や対象事故が異なります。
人身傷害は過失割合にかかわらず契約基準に従って支払う補償ですが、どんな運転や事故でも支払う意味ではありません。無免許、酒気帯び、故意等に関する除外や、被保険者の範囲を確認します。
同乗者だから必ず自賠責の対象外ということでもありません。自賠責の「他人」に当たるかは関係性や運行支配等によって判断されます。家族の同乗者を含め、事故状況を保険会社へ伝えて確認してください。
相手がいる事故は過失と賠償責任を分けて考える
他車と衝突したとき、対人賠償は相手の身体、対物賠償は相手の車や建物等への法律上の賠償責任に備えます。相手にも過失がある場合には損害額と過失割合を踏まえて調整されますが、その場で割合を決めたり支払いを約束したりしないでください。
自分の車の修理は相手への賠償と別です。相手方からの賠償で埋まらない部分に、車両保険が使えるか確認します。自分のけがも、相手からの賠償と自分の人身傷害等の関係を保険会社に整理してもらい、同じ実損の二重払いを前提にしないようにします。
自分に過失がない事故では、加入保険会社が示談交渉を行えないことがあります。相手と直接争うことが不安なら、弁護士費用特約の対象事故と事前相談の方法も確認しておきます。
自宅の塀・家族の車は対物賠償の除外に注意する
日本損害保険協会は、自分の車を自宅の塀にぶつけた場合に、自分の車と塀の損害はいずれも対物賠償責任保険では支払われない例を示しています。夫婦がそれぞれの車で衝突した例でも、家族所有の車の損害への対物賠償は対象外と説明しています。
車は車両保険、家の塀は住宅側の保険や専用特約の対象になる可能性を別々に確認します。ただし、火災保険が付いているだけで自動的に支払われるわけではありません。所有者、同居関係、事故原因とそれぞれの契約条件を窓口へ伝えます。
借りた車や預かり物なども通常の他人の財物と同じ扱いとは限りません。特約が必要になる場合があるため、物の所有者と使用状況を正確に整理して確認します。
具体例で一事故の保険を分解する
仕組みを説明するための仮定例です。運転を誤って道路のガードレールに衝突し、自分がけがをし、車も壊れたとします。自分のけがは人身傷害等、車の損害は単独事故を補償する車両保険、ガードレールの損害は対物賠償の対象になるか確認します。
事故の名称を一つ付けるだけでは、この三つの損害の解決にはなりません。車両保険だけ入っていなければ車の修理が、運転者条件が実態に合っていなければ補償そのものが問題となります。
また、けがの補償だけを使う場合と、車両・対物賠償を使う場合では等級への影響が異なります。単独事故なら必ず同じだけ等級が下がるという説明も適切ではありません。複数の補償を使う場合の扱いは、事故単位で保険会社へ確認してください。
事故後の連絡と契約前の点検項目
事故では負傷者の救護と二次事故防止を優先し、警察へ届け出てから保険会社へ連絡します。単独事故でも公共物を壊したまま立ち去ったり、相手がいないからと自己判断で手続きを省いたりしてはいけません。道路管理者等への連絡は警察や保険会社の案内に従います。
- 運転する人が限定・年齢条件の対象になっている
- 車両保険が単独衝突を補償する
- 自分のけがと同乗者のけがの補償範囲が分かる
- 自己・親族所有物への賠償の除外を確認した
- 修理前に見積りと保険使用後の保険料見込みを相談する
写真は安全が確保できてから車と設備の位置関係も記録します。修理工場へは、保険会社による確認が必要か聞いてから作業を依頼すると、損害の説明がしやすくなります。
保険会社へ伝えるときの説明例
事故の連絡では「自損です」とだけ言うより、損害を受けた人と物を順に伝えると案内を受けやすくなります。「運転者一名が首を痛め、同乗者は確認中、自分の車の前部と道路の防護柵が損傷しました」というように、判明している事実を具体的に整理します。症状が後から出た場合も速やかに伝えます。
相手がいる場合は、氏名と連絡先、車両番号、加入保険会社、目撃者などの情報を記録します。ただし、事故現場で過失を断定したり、相手の修理費をすべて払うと約束したりしないようにします。保険会社が確認する前に示談を済ませると、損害の整理が難しくなる場合があります。
車両損害とけがで担当窓口や必要書類が分かれることもあります。何をいつまでに提出するか、担当者名と連絡方法を残し、治療の経過と修理の進み方を別々に把握すると、請求漏れや連絡の行き違いを減らせます。
自分の車・自分のけが・相手への賠償を分けたうえで、単独事故を含む同じ条件で見積もりを比較してみましょう。
情報確認:2026年10月。補償内容は保険開始日、商品、契約条件によって異なります。申込時は該当する重要事項説明書・約款をご確認ください。