


比較サイトは、車・運転者・現在の契約を正しく入力し、届いた見積もりを同じ条件へそろえて使います。一括入力の結果が各社の最終契約条件と同じとは限りません。保険料順に決めず、申込先で入力内容と補償の差を確認するところまでが比較です。
入力前に資料と比較の基準を用意する
手元に車検証または自動車検査証記録事項、免許証、現在の保険証券や更新案内を用意します。電子車検証では必要な情報が券面だけで分からない場合もあるため、記録事項や公式の閲覧方法で確認します。車の型式や初度登録年月を記憶だけで入力しないことが大切です。
| 資料 | 主に転記する内容 |
|---|---|
| 車検証等 | 登録番号、型式、初度登録、所有者・使用者 |
| 免許証 | 主な運転者、免許の色等 |
| 保険証券・更新案内 | 満期日、等級、事故有係数適用期間、補償 |
| メーターや生活の記録 | 走行距離、通勤・業務利用の実態 |
見積もりの基準は「今の補償と同程度」と先に決めると比較しやすくなります。最初から補償を何か所も変更すると、会社差と補償差が混ざってしまいます。
契約者・記名被保険者・所有者を区別して入力する
契約者は契約を結ぶ人、記名被保険者は主に運転する人、車両所有者は車の所有者です。同じ人になる場合もありますが、親が支払って子どもが主に乗る車などでは異なります。「保険料を払う人」をすべての欄に入れないようにします。
家族の情報は運転実態で判断する
家族がたまに運転する場合も、運転者限定と年齢条件の確認が必要です。同居・別居や未婚の扱いは契約条件に関係することがあります。複数社への入力をそろえても、各社で条件の適用範囲が完全に同じとは限らないため、最終画面で対象者を確認します。
ローンで販売店等が所有者の場合は、入力画面の説明に従い、車検証上の所有者と実態上の所有者を区別します。分からない欄を安くなる方向に埋めるのは避け、窓口へ確認してください。
満期日・事故歴・等級は更新資料から転記する
現在の等級だけでなく、次契約へ引き継ぐ等級、事故有係数適用期間、保険を使った事故の有無が必要です。保険期間中の事故が更新案内の作成後に発生していれば、その案内だけでは最新の条件になっていない可能性があります。
事故の連絡をしただけなのか、保険金を受け取ったのか、請求予定なのかも整理します。支払額が未確定の事故や、旧契約の解約がある場合は、保険会社の確認を受けてから進めます。事故を入力しない仮見積もりと実際の申込を混同してはいけません。
等級を高く、事故歴を少なく入力すると、表示された保険料で契約できないだけでなく告知の問題につながります。入力が誤っていた場合は、その見積もり番号を使い続けず訂正・再計算してください。
使用目的と距離は各社の定義へ読み替える
一括入力では通勤・通学、業務、日常利用の回数などを聞かれます。会社ごとに区分や判定方法が異なるので、普段の使い方を正確に伝えることが先です。たまの通勤、駅への送迎、配達副業など、判断しにくい利用をメモしておくと確認が容易です。
距離も、過去の走行実績を使う会社と今後の予想を使う会社があります。前年度より通勤が増えた人は、現在のメーターと今後の予定を分けて用意します。すべての欄を同じ数字で埋めることが、必ずしも同条件比較ではありません。
入力後に「申込条件では取り扱えない」と表示された場合、別の使用目的へ変えて通そうとせず、対象外の理由を確認します。車種や用途によっては個別相談や別商品が必要です。
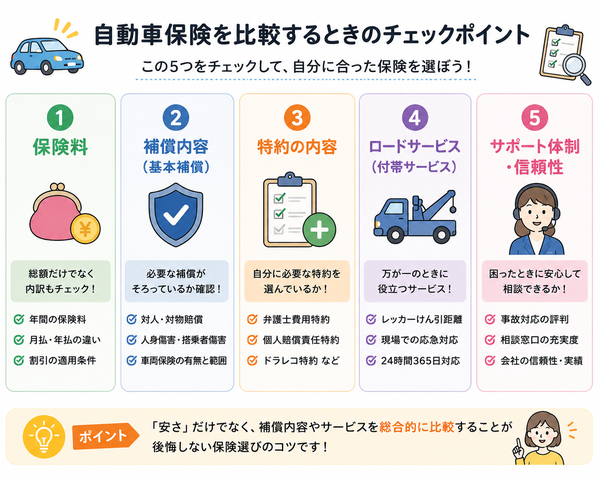
料金を見る前に補償の相違をそろえる
| 比較欄 | そろえる内容 |
|---|---|
| 対人・対物 | 保険金額、対物超過修理等の有無 |
| 人身傷害 | 金額、車内のみか車外も対象か |
| 車両保険 | 一般型・限定型、保険金額、免責 |
| 運転者条件 | 限定と年齢条件、対象者 |
| 特約・サービス | 弁護士、代車、ロードサービスの条件 |
| 支払い | 年払総額、分割総額、初年度・継続条件 |
同じ名称の特約でも上限や対象事故が異なる場合があります。保険料が安い見積もりで、車両保険の範囲が狭い、人身傷害が車内だけ、免責が高いといった差がないかを先に点検します。
見積もり結果を受け取り比較表へ残す
見積もりは画面表示だけでなく、メール、保険会社のサイト、郵送等で届くことがあります。最大取扱社数が、その人に届く見積もり数を保証するわけではありません。受付完了と各社の到着を分けて確認し、迷惑メール欄も点検します。
仕組みを説明するための仮定例として、A社は免責5万円、B社は免責10万円という結果なら、B社の保険料が低くても同条件ではありません。B社で免責をそろえて再見積もりし、それでも生じる差を会社差として検討します。これは実在商品の価格差を示す例ではありません。
見積日、開始日、見積番号、年間総額、変更した補償を一つのメモに残します。比較中に条件を変えた結果と古い結果を混在させないよう、最新の版が分かる名前で保存してください。
個人情報と連絡設定は送信前に確認する
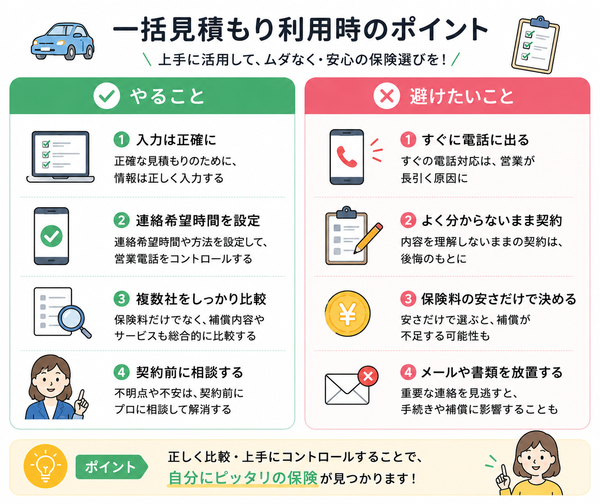
運営会社、利用規約、個人情報の提供先、連絡方法を確認します。任意のメール配信設定を外すことと、見積もりの確認や手続きに必要な連絡を止めることは別です。「メールのみを選べば全社から電話が来ない」とは一律に言えません。
インズウェブは一括見積もりサービスとして案内しており、契約手続きは選んだ保険会社等で行います。利用前にはその時点のFAQと利用条件を確認しましょう。キャンペーンは応募条件や期限があり、保険料の割引そのものとは分けて比較します。
不要な連絡を止めたい場合は、配信元が比較サービスなのか保険会社なのかを確認し、それぞれの窓口で手続きします。契約や見積もりの重要な通知を見落とさないよう、停止の対象を区別することが大切です。
申込先で再確認し補償開始まで確かめる
候補を絞ったら、各社の重要事項説明書と見積もり詳細を読み、質問をまとめて問い合わせます。納車、引越し、家族の免許取得などが比較後に起きたなら、条件を更新して再計算します。最初の一括入力がそのまま最終の告知になるとは限りません。
- 開始日時と車両情報が正しい
- 主な運転者と運転する家族が補償される
- 等級・事故歴・使用目的に入力誤りがない
- 車両保険と免責、特約の差を理解した
- 申込・決済と受付完了を確認した
- 旧契約の終了と自動継続の扱いを確認した
見積もりの取得では補償は始まりません。旧契約を先に解約せず、新契約の引受けと開始日時を確かめたうえで切替を完了させます。
途中で入力内容が変わったときの修正手順
比較期間中に子どもが免許を取った、転居した、納車日が延びたという場合は、以前の見積もりをそのまま申し込まず、変更内容を反映します。比較サイト側で変更できる項目と、各社へ直接伝える項目を確認し、最新の条件で見積番号を取り直す必要があるか問い合わせてください。
すでに複数社から結果が届いているなら、一社だけ新条件で再計算して古い結果と比較しないようにします。変更前後を別の欄に分け、比較する候補すべてを同じ生活実態へそろえます。金額が変わった理由を一つずつ追えるようにすることが、入力の手間をかける意味です。
申込画面で意図しない補償が追加・削除されていないかも確認します。最終確認画面は保存し、受付完了後の契約内容と照合してください。比較サイトに送った内容と保険会社で締結した内容は、同じだろうという思い込みを避けることが重要です。
車検証・免許証・現在の契約を手元にそろえ、補償の基準を決めてから一括見積もりを始めると、比較の手戻りを減らせます。
情報確認:2026年10月。補償内容は保険開始日、商品、契約条件によって異なります。申込時は該当する重要事項説明書・約款をご確認ください。