


自動車保険の特約の中でも、「付けた方がいいの?」「保険料を下げるなら外してもいい?」と迷いやすいのが弁護士費用特約です。
結論からいうと、弁護士費用特約は、相手に100%近い責任がある「もらい事故」で特に役立つ特約です。自分の保険会社が示談交渉できない場面でも、弁護士へ相談・依頼する費用を補償できる可能性があります。
弁護士費用特約は、保険料を少し上げても残す価値が高い特約の一つです。
ただし、家族の別契約ですでに補償されていることがあるため、2台以上ある家庭では重複を必ず確認しましょう。
弁護士費用特約とは?
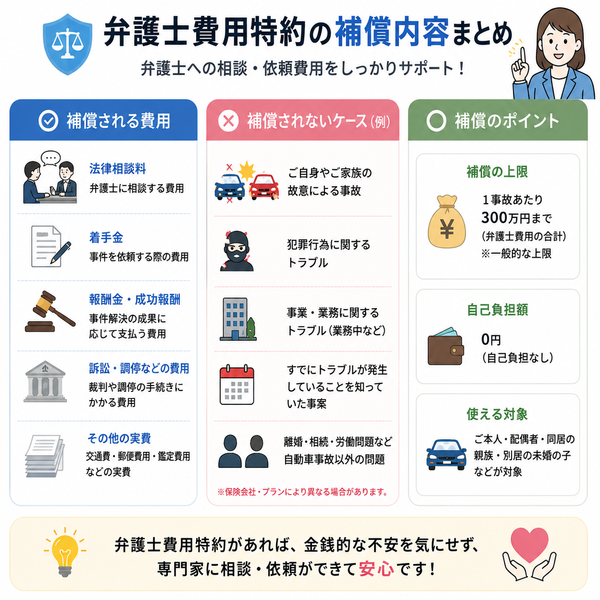
弁護士費用特約は、自動車事故などで相手方へ損害賠償請求を行う際に、弁護士への相談費用や委任費用を補償する特約です。
主な補償対象
・弁護士相談費用
・弁護士への委任費用
・損害賠償請求に必要な費用
・法律相談費用
「弁護士を付けるための特約」と考えると分かりやすい
事故の相手と自分だけで話し合うのが難しい場合、法律の専門家へ依頼できる費用を保険で備える仕組みです。
なぜ「もらい事故」で特に重要なのか
弁護士費用特約の必要性が高いのは、自分に責任がない、または非常に小さい事故です。
たとえば、信号待ちで停車中に後ろから追突された場合などです。
自分に賠償責任がない事故では、自分の保険会社が相手との示談交渉を代行できない場合があります。
なぜ保険会社が交渉できない?
自分側に賠償責任がなく、保険会社が相手へ保険金を支払う立場でない場合、弁護士法上の問題から示談交渉を代行できないことがあります。
このとき、相手方との交渉を自分で行うか、弁護士へ依頼する必要があります。
弁護士費用特約は、「自分が悪くない事故」でこそ価値が出やすい特約です。
どんな事故で使える?
一般的には、自動車事故で相手へ損害賠償請求を行う場合に利用できます。
| 事故例 | 利用を検討 |
|---|---|
| 停車中に追突された | 〇 |
| 相手の信号無視で衝突 | 〇 |
| 歩行中に車にはねられた | 商品によって対象 |
| 自転車走行中に車と事故 | 商品によって対象 |
| 自分にも大きな過失がある事故 | 請求内容次第 |
自動車事故以外まで対象になる商品もある
保険会社によっては、自動車事故だけでなく、日常生活上の被害事故まで対象とするタイプがあります。
名称が同じでも補償範囲が違うことがあるため、約款・重要事項説明書を確認してください。
弁護士費用はいくらまで補償される?
多くの自動車保険では、弁護士費用等について一定の上限が設定されています。
代表的には、弁護士費用等300万円、法律相談費用10万円といった上限設定が見られます。
確認する項目
・弁護士費用等の上限
・法律相談費用の上限
・1事故ごとか1人ごとか
・着手金・報酬金の扱い
・保険会社の事前承認が必要か
「弁護士費用は全部無制限で出る」わけではありません。
家族も使える?補償範囲を確認
弁護士費用特約は、契約車を運転していた本人だけでなく、配偶者や同居親族など一定範囲の家族まで補償される商品があります。
・記名被保険者
・配偶者
・同居の親族
・別居の未婚の子
・契約車に搭乗中の人
保険会社によって家族範囲は異なる
「家族なら全員」という意味ではありません。
同居・別居、婚姻状況、事故時の立場などで補償対象が変わるため、契約先の条件を確認します。
2台以上ある家庭は重複に注意
夫婦で2台の車を所有している場合、それぞれの自動車保険に弁護士費用特約を付けると、補償範囲が重複することがあります。
1契約の特約で家族まで補償できるなら、2台目には不要な場合があります。
ただし簡単に外さない
契約ごとに補償範囲や対象事故が異なるため、「重複しているように見えるから外す」のは危険です。
2契約の被保険者範囲を比較してから判断してください。
| 確認項目 | 1台目 | 2台目 |
|---|---|---|
| 記名被保険者 | 確認 | 確認 |
| 配偶者補償 | 確認 | 確認 |
| 同居親族 | 確認 | 確認 |
| 別居の未婚の子 | 確認 | 確認 |
弁護士費用特約を使うと等級は下がる?
弁護士費用特約だけを利用した場合、一般的にはノーカウント事故として扱われ、翌年度の等級に影響しない商品が多くあります。
弁護士費用特約を使っただけで3等級ダウンする、という仕組みではないのが一般的です。
他の補償も使う場合は別
同じ事故で車両保険なども使う場合は、その補償の事故区分に応じて等級へ影響する可能性があります。
弁護士費用特約単体の扱いと、事故全体の等級影響を分けて確認してください。
弁護士は自分で選べる?
商品によっては、契約者自身で弁護士を選ぶことができます。
一方で、保険会社への事前連絡や承認が必要な場合があります。
依頼前に確認
・自分で選んだ弁護士でも補償対象か
・事前承認が必要か
・弁護士紹介サービスがあるか
・費用請求方法
保険会社へ何も連絡せず弁護士へ正式依頼する前に、特約利用条件を確認しましょう。
弁護士費用特約が向いている人・不要になり得る人
| 状況 | 考え方 |
|---|---|
| 毎日運転する | 付帯価値は高い |
| 家族も運転する | 家族範囲を確認して付帯を検討 |
| 通勤・通学で車を使う | 事故遭遇機会が多く検討価値あり |
| 2台以上所有 | 重複確認が重要 |
| 家族の別契約で十分補償 | 重複なら整理できる可能性 |
保険料だけで外さない
弁護士費用特約は、普段使わなくても、一度必要になったときの効果が大きい特約です。
削るなら「不要だから」ではなく、「別契約で同じ範囲を補償できているから」と判断するのが安全です。
事故後に弁護士費用特約を使う流れ
STEP1 保険会社へ事故連絡
↓
STEP2 相手との交渉状況を確認
↓
STEP3 弁護士費用特約が使えるか確認
↓
STEP4 弁護士を選ぶ・紹介を受ける
↓
STEP5 保険会社の承認を確認
↓
STEP6 弁護士へ相談・依頼
契約前チェックリスト
□ 補償上限を確認した
□ 法律相談費用の上限を確認した
□ 自動車事故以外も対象か確認した
□ 家族の補償範囲を確認した
□ 別の自動車保険と重複していないか確認した
□ 火災保険等の特約も確認した
□ 利用時の事前承認条件を確認した
□ 等級への影響を確認した
弁護士費用特約は、外す前に家族全体の補償範囲を確認し、重複している場合だけ整理するのがおすすめです。
まとめ|弁護士費用特約は「もらい事故」への備え
この記事のまとめ
・弁護士費用特約は損害賠償請求の弁護士費用等を補償
・特に自分に責任がない「もらい事故」で役立つ
・自分の保険会社が示談交渉できない場面がある
・商品によって自動車事故以外も対象になる
・家族まで補償される場合がある
・2台以上ある家庭は重複に注意
・特約だけ使った場合は等級に影響しない商品が多い
・弁護士依頼前に保険会社へ確認する
・保険料節約だけを理由に外さない
弁護士費用特約は、日常的に使うものではありません。しかし、相手との交渉を自分で行わなければならない事故に遭ったとき、負担を大きく減らせる特約です。重複がなければ、基本的には残しておく価値の高い補償といえるでしょう。