


積雪地で毎日車を使う人は、雪道の運転事故だけでなく、駐車中の落雪、カーポート倒壊、修理中の足の確保まで考えておく必要があります。ここでは旅行先の一時的な立ち往生ではなく、豪雪地域で車を持ち続けるための補償設計を説明します。
落雪や雪の重みによる損害と、凍結路面での単独衝突では必要な車両保険の範囲が異なります。車両保険金額・免責・全損時費用に加え、雪道で使える代車と救援の条件を確認しましょう。限定型でも落雪等を対象とする商品があり、「雪害は一般型だけ」とは限りません。
豪雪地域では駐車中と走行中の損害を分ける
| 場面 | 想定する損害 | 保険選びの論点 |
|---|---|---|
| 自宅の駐車中 | 落雪、雪の重みによる車体損傷 | 雪害・落下物の対象範囲 |
| 屋根の下に駐車 | カーポート倒壊による車の損傷 | 車と建物それぞれの保険 |
| 日常の運転 | 凍結路面で壁等へ単独衝突 | 単独事故を含む車両保険 |
| 事故後の生活 | 修理・買替えまで車が使えない | 代車日数と冬装備 |
| 雪に埋まる | 車輪が空転し動けない | スタック救援の個別条件 |
雪という共通の原因だけで一括りにせず、何に何がぶつかり、どこが損傷したかを考えます。落雪で屋根がへこんだ車の修理費と、雪下ろしや除雪の費用は別です。保険が除雪作業そのものを無条件で負担するわけではありません。
落雪・雪崩は限定型でも対象になる商品がある
ソニー損保は、大雪や雪崩など落ちてきた雪・物による車の損害を、一般型・エコノミー型とも補償対象と案内しています。2026年1月の大雪に関する案内でも同様の説明があります。したがって雪害へ備えるには必ず一般型しか選べない、という説明は正確ではありません。
ただし各社の限定型の範囲は同じではありません。屋根からの落雪、雪の重みで倒壊した物、雪崩等について、自分の契約の事故別対象表を確認します。長期的なさび・腐食、凍結等による故障、消耗などは、突発的な外来事故の損傷と区別されます。
地震・噴火・津波が関係する損害は、一般的な車両保険の対象外とされることがあり、別の一時金特約でも実際の修理費全額を払うわけではありません。原因が複合する損害は、名称だけで判断せず事故の状況を会社へ伝えます。
単独スリップにも備えるなら事故範囲を広げる
落雪は補償されても、車が滑ってガードレールや自宅の塀へ衝突する単独事故は限定型で対象外となる場合があります。毎日の通勤で坂道や凍結区間を走るなら、この事故を含む範囲を優先して検討します。一般型でも対象外の損害はあるため、「フルカバーだから何でも出る」とは考えないでください。
賠償と自分の車を区別する
他人の塀を壊したときの賠償は対物賠償、自分の車の修理は車両保険を確認します。自宅の塀や家族の物については、賠償補償で対象とする「他人」の条件等も関係します。対物を付けているから自分の車の修理も出るわけではありません。
同じ雪道の事故でも、落下物の損害と衝突では等級上の区分が変わる場合があります。翌年への影響は事故原因と使用する補償を基に担当者へ確認しましょう。
免責と車両保険金額を冬の家計で考える
免責金額を高く設定すると保険料を抑えられる場合がありますが、修理のたびに自己負担が生じます。冬の暖房費や除雪費等もかかる家庭では、修理時に払える現金を確認して設定してください。免責ゼロでも、対象外事故や保険金額を超える損失までゼロにはなりません。
仕組みを説明するための仮定例で、対象修理費30万円、免責5万円なら、他の調整がない場合の保険金は25万円です。車両保険金額が低い場合や全損の場合は別の計算が関係します。見積りの安さだけで免責を引き上げず、自己負担との組合せを比較します。
車両保険金額は契約できる範囲で適正に設定します。購入費や現在の同等車の価格を参考にしつつ、契約先が認める範囲を確認してください。保険金額を任意に大きく書けば、その額がどんな事故でも払われるわけではありません。
カーポートと車の保険は別に確認する
自宅のカーポートが積雪で倒れた場合、車の損害は車両保険、カーポート自体は建物等を対象とする火災保険の雪災補償などをそれぞれ確認します。建物の保険があるから、そこに駐車していた車まで当然に対象になるわけではありません。
他人の建物から雪や部材が落ちた場合も、建物の所有者が必ず全額賠償するとは限りません。管理状況や事故原因によるため、相手の保険だけに期待せず自分の契約へ連絡します。現場と損傷の写真を安全な場所から撮り、建物側の連絡先も控えてください。
雪下ろし中や倒壊が進んでいる屋根の下へ、車を救い出すために入るのは危険です。人の安全を優先して専門業者等へ相談し、車の移動が可能な時期を確認します。予防のための駐車位置変更と、事故後の保険請求は別々に考えましょう。
全損時の買替え資金は特約の条件を読む
修理不能のほか、所定の修理費が車両保険金額等を上回る場合に全損と判断されることがあります。全損時の諸費用や新車買替等の補償があれば、車の再取得に関係する負担を補える場合があります。ただし支払額や対象車、再取得期限等は商品ごとに異なります。
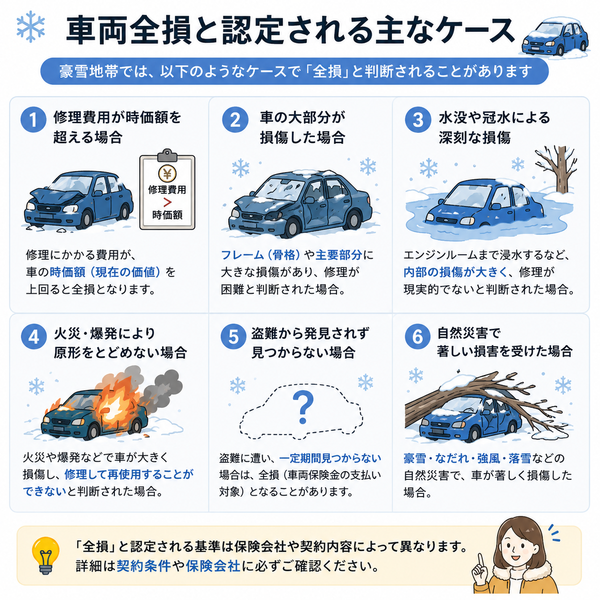
図は全損の考え方を示す概念例です。自然災害なら何でも車両保険から支払われるわけではなく、契約で対象となる事故が前提です。全損の基準、盗難後の取扱い、追加費用の支払いは約款に従って確認してください。
全損時費用が自動セットされる契約もあります。似た特約を追加する前に既存の補償と併給条件を確認し、購入直後の車なら新価補償、年式の古い車なら再取得の自己資金も含めて検討します。
代車は日額だけでなく冬装備と支払期間を確認
積雪地域で使う代車には、冬用タイヤや必要な装備が欠かせません。代車費用の保険があっても希望する車種や四輪駆動車を必ず借りられるとは限らず、冬用装備の追加費用が上限に含まれるかも確認します。通勤や子どもの送迎に必要な乗車定員も伝えてください。
修理工場や部品の都合で日数が延びても、契約上の支払限度日数が自動で延びるわけではありません。全損時の買替え待ち、走行可能な車の入庫待ち、故障のみの場合など、それぞれ対象かを聞きます。
- 事故だけか故障も対象か
- 利用開始日と支払限度日数
- 日額上限と冬用タイヤ等の費用
- 車両保険の対象事故であることが条件か
- 指定レンタカー会社と事前承認の要否
車が使えない間の生活費を想像し、公共交通、家族の車、代車のどれで対応するか決めておくと、必要な金額と期間が見えてきます。
冬の救援と毎年の更新で確認する項目
スタックの引き出しは保険会社によって対象外または条件付きです。東京海上日動は単なる雪道のスリップ等を対象外とし、三井ダイレクト損保は積雪路面での所定の引き出しを案内しています。JAFとの併用を含め、地域の生活道路や自宅駐車場で使えるかを確認しましょう。
- 雪害と単独事故の両方に必要な範囲がある
- 免責と全損時の自己資金を確認した
- 建物・カーポートの雪災補償を別に確認した
- 代車の冬装備と利用条件を確認した
- スタック救援と自己手配の条件を確認した
- 駐車場所や毎日の経路の変化を更新へ反映した
車内用品の補償は最後に優先順位を判断します。除雪用品やスマホ等を積んでいれば何でも出るわけではなく、対象品・事故・上限が条件です。車そのものと生活の移動手段を守る補償を先に整えてから、持ち物まで広げるか検討してください。
大雪の予報を受けてから補償を追加しても、すでに生じた損害へさかのぼって適用することはできません。変更の可否と効力発生日時を確認し、冬の始まる前から準備してください。
豪雪地域では落雪・単独事故・冬の代車を分けて確認し、必要な範囲をそろえて自動車保険を比較しましょう。
冬季に使う車が動かなくなったとき、最初に確認すること
豪雪地域では、車の損傷だけでなく、修理中に通勤や送迎を続けられるかも重要です。車両保険を選ぶときは、修理代の補償と、救援・代車のサービスを別々に確認しましょう。
例:出勤前、雪の重みで車の屋根がへこんだ
まず安全な場所から損傷と周囲の積雪状況を撮影し、保険会社に連絡します。車を動かせるか不明な場合は、無理に走行せず修理工場への搬送方法を確認します。
見積もりでは「修理の可否・免責金額・代車の開始日」の3点をセットで確認すると、保険金が出ても移動手段に困る事態を減らせます。
大雪の日に役立つ連絡メモ
- 駐車場所と積雪・落雪の状況
- 車が自走できるか、事故現場に近づけるか
- 出動可能な救援業者と待機場所
- 代車に冬用タイヤ等が必要か、利用できる日数
注意:雪道でタイヤが空転しただけの「スタック」は、保険付帯ロードサービスで対象外となる場合があります。JAFなどの救援サービスも含めて事前に確認してください。
補償の有無を決めるのは事故の原因だけではありません。車両保険のタイプ、免責、修理費と時価額、そして約款の対象事故を確認することが必要です。