


転職や退職そのものより、車の使用目的、走行距離、主に運転する人、団体扱の資格が変わるかが重要です。退職したから自動的に安くなるわけではありません。変更日を決め、現在の保険会社へ連絡したうえで、新しい生活の条件で比較しましょう。
退職前に「変わること」を一枚に整理する
勤務先が変わっても、買い物に使う車の契約が必ず変更になるとは限りません。一方、退職後に配偶者が通勤で毎日使うなら、本人の通勤がなくなったという理由だけでは判断できません。車を基準に、誰が、何のために、どの程度運転するかを整理します。
| 変化 | 相談する項目 |
|---|---|
| 通勤をやめる・始める | 使用目的と変更日 |
| 営業・配達の副業を始める | 業務使用、用途・車種、引受可否 |
| 給与天引きが終了する | 団体扱の資格と支払方法 |
| 夫婦で車を使い分ける | 記名被保険者と運転者条件 |
退職日、最終出勤日、転職先への初出勤日が別なら、それぞれ伝えます。会社を辞めた日と車の使い方が変わる日を区別すると、窓口への説明が具体的になります。
通勤・在宅勤務の変更は各社の区分で判断する
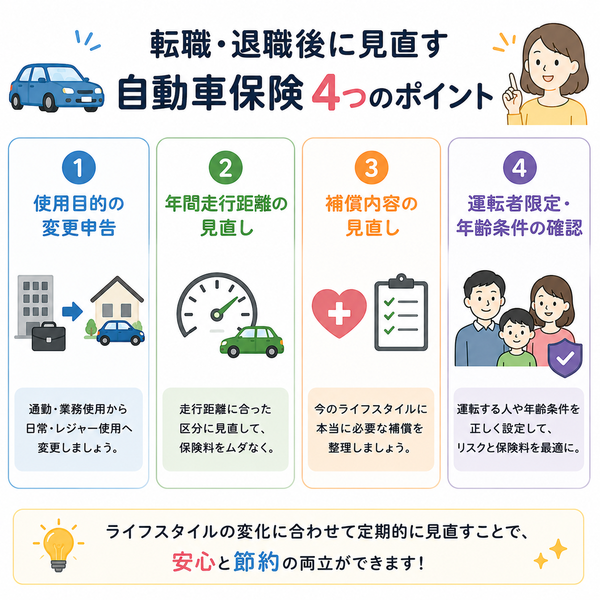
使用目的の名称や判定基準は全社共通ではありません。「日常・レジャー」「通勤・通学」「業務」などに分かれる会社がある一方、ソニー損保は通勤で使う車も「主に家庭用」としています。今の証券の名称を、そのまま他社の入力欄へ置き換えないことが大切です。
出社日数だけで自己判断しない
在宅勤務が中心でも、駅までの送迎や家族の通学、複数の仕事での利用が残ることがあります。週ごとの通勤日数、今後の見込み、仕事中の移動の有無を伝え、どの区分に当たるか確認してください。曖昧なときは申込画面のヘルプや担当窓口の回答を保存します。
副業・再雇用での配達や営業は先に相談する
退職後のアルバイトで自家用車を配達や訪問に使う場合、通勤だけの場合と扱いが異なります。使用頻度だけでなく、運送の対価を受け取るか、車の用途・登録が変わるかも関係します。個人向けの商品でそのまま引き受けられるとは限らないため、仕事を始める前に相談しましょう。
「副業だから家庭用のまま」「会社から補助があるから会社の保険で十分」とは判断できません。勤務先の業務中の補償と、自分の契約の対象を別々に確認してください。
会社所有車を運転することになった場合も、勤務先の保険の運転者範囲や本人のけがの補償を確認します。自分の車の他車運転特約がすべての社用車を補うとは限りません。
年間走行距離は新生活の予定で点検する
通勤距離が短くなっても、退職後の旅行や家族の送迎が増えれば年間距離が減るとは限りません。距離を保険料に反映する商品では、過去の実績を使うか、今後の予想を使うかを先に確認します。メーターの写真と撮影日を残すと、次の更新時にも役立ちます。
仕組みを説明するための仮定例として、片道10kmの通勤を月20日、12か月やめれば、通勤分は年4,800km減る計算です。ただし旅行や買い物は別に加算します。この数値は保険料や割引額を示すものではありません。
契約期間中に距離を超えた場合の連絡、追加保険料、翌年精算の有無も商品ごとに異なります。超過したら一律に補償されない、少なければ必ず返金されるという説明は正確ではありません。
団体扱は退職者として続けられるか確認する
団体扱の契約では、退職後の加入資格と給与天引き終了後の支払いが重要です。会社の福利厚生担当と取扱代理店へ、満期までの扱い、次の更新、退職者向け制度への移行を尋ねます。退職した時点で割引が必ず消えるわけでも、永久に続くわけでもありません。
損保ジャパンの公式FAQの例
公式FAQは、一般契約への切替のほか、月払の残回数分を一括で支払って満期まで続ける方法、一括払のまま満期まで続ける方法を案内しています。後二者では満期まで団体扱割引を適用できる一方、次回以降は原則対象外とされ、退職者が加入できる団体もあると明記されています。自分の団体の規定を確認する必要があります。
運転者と補償を収入の変化に合わせて点検する
主に運転する人が本人から配偶者へ変わるなら、記名被保険者の変更要否も確認します。保険料を下げるためだけに、実際にはあまり運転しない家族を主な運転者として申告してはいけません。限定や年齢条件は、ときどき運転する家族も含めて点検します。
家計が変わっても、事故時の賠償額が小さくなるわけではありません。対人・対物賠償は十分な限度額を確保し、自分のけがや車の修理に必要な資金を検討します。医療保険があることだけを理由に、人身傷害を同じものとして外す判断は避けましょう。
車両保険は、車の時価だけでなく修理費を預貯金で出せるか、車が生活に不可欠かで判断します。免責を上げる場合は、事故直後に用意できる自己負担額を基準にします。
車を手放すなら解約より先に中断制度を確認する
再就職まで車を売却する場合、将来また車を買う可能性があるなら、中断証明書の発行条件を確認します。単に運転を休むだけで利用できるとは限りません。廃車・譲渡などの理由、等級、申請期限、再開時の条件を保険会社に確認してから手続きを進めます。
売却日と補償終了日は販売店と相談し、引渡しまで必要な補償を残します。解約返戻金は未経過期間の単純な月割りとは限らず、支払い方でも異なります。手放す前に「いつ解約すると、いくら戻り、中断の条件を満たすか」を書面で確認すると安心です。
変更と乗り換えを混同せず手続きを完了する
まず現在の契約で変更後の保険料を確認し、同じ開始日・補償条件で他社と比べます。転職直後に急いで乗り換えると、中途解約の返戻金や等級の進行時期が比較から抜けやすくなります。年額の差と、変更に伴う実際の出入りを分けて計算してください。
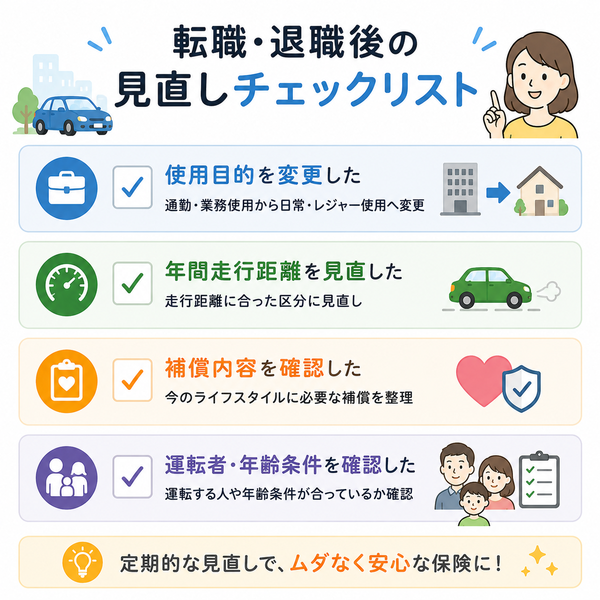
- 新しい車の使い方と開始日を連絡した
- 団体扱の残保険料・更新資格を確認した
- 家族を含めた運転者と記名被保険者が合っている
- 変更後の証券・マイページと追加支払・返金を確認した
- 切替する場合は旧契約終了と新契約開始の時刻を確認した
口頭で相談しただけでは変更が完了していないことがあります。受付完了メールや変更内容の表示まで確認し、生活が再び変わったときに見返せるよう保存してください。
休職・再就職が続くときは確認日を決めておく
一度退職してから短期間で働き方が変わる場合、最初の予定だけで年間の条件を固定しないことが大切です。再雇用、パートへの変更、勤務先の変更が決まったら、通勤の回数や仕事中の運転をもう一度確認します。生活が落ち着く時期を目安に、メーターと車の使い方を見返す予定を入れておきましょう。
連絡するときは「退職しました」だけでなく、「何月何日から通勤がなくなり、買い物と送迎に週何日程度使う予定です」と具体的に伝えます。その説明を基に会社が判定した使用目的を控えておけば、後で働き方が変わった際にも差分を説明しやすくなります。
転職先から保険証券の提出を求められる場合は、会社が求める対人・対物の金額や使用目的の証明方法を確認します。会社へ提出したことと保険会社への変更連絡は別なので、双方の手続きを完了させてください。
退職後や転職後の使用目的・距離を正しくそろえて比較すれば、必要な補償を維持できる候補を探しやすくなります。
情報確認:2026年10月。補償内容は保険開始日、商品、契約条件によって異なります。申込時は該当する重要事項説明書・約款をご確認ください。