


平日は車に乗らず、休日の買い物や旅行にだけ使う人は、使用実態に合う条件で保険を見直せる可能性があります。ただし「週末ドライバー」という専用の料金区分がすべての保険にあるわけではありません。距離・使用目的・運転者を正しく設定し、休日以外の事故にも備えた契約を選びましょう。
週末だけ乗る人は、年間走行距離と使用目的を実態に合わせることから始めます。走行日数が少なくても長距離旅行が多ければ低距離区分になるとは限りません。自分の車に乗る人は、週末だけ1日保険に入ればよいと考えず、年間契約と短期保険の対象車を区別してください。
週末だけの利用でも、年間の補償を基本に考える
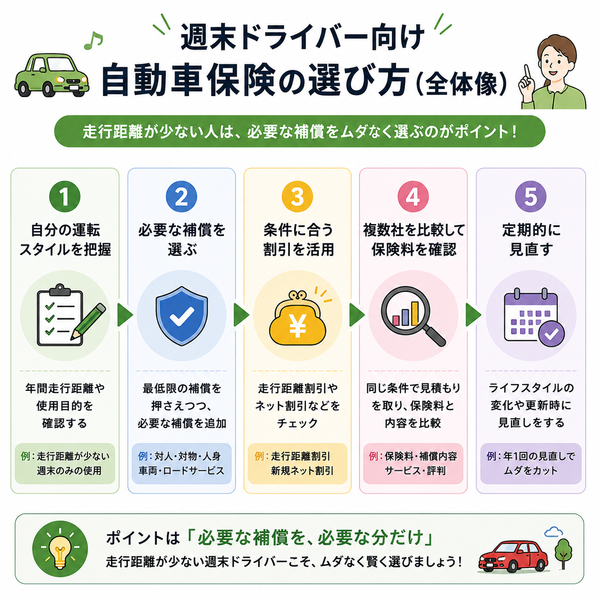
自分の車を持つ場合、乗っていない平日にも盗難、いたずら、落下物、台風等の損害が起こり得ます。車両保険を付けるかは、運転日数だけでなく駐車中の損害や修理・買替え資金まで考えて決めます。
週末にだけ保険を付け外しする方法は、手続きや引受条件、等級への影響を含めて確認が必要です。乗らない日の補償が失われる可能性もあります。使う日が少ないという理由だけで短期契約へ置き換えないようにしましょう。
距離は、近所の買い物と長距離旅行を足して見積もる
走行距離で保険料を区分する商品では、少ない距離に応じた保険料となる場合があります。ただし、前年の実績を使うか、これからの予想距離を使うかは商品で異なります。まず申告する期間を確認してください。
距離を計算する仮定例
仕組みを説明するための仮定例として、毎週の買い物を往復30kmで52回、旅行を往復600kmで年4回行うなら、合計は3,960kmです。近所の利用だけでは年間1,560kmでも、旅行分を含めると大きく増えます。これは保険料の見積もりではありません。
点検記録や車検時の走行距離、積算距離計の写真も参考になります。通勤をしないから最も短い区分、という選び方はせず、年末の帰省や連休の遠出も忘れずに入れましょう。
使用目的は「週末」という曜日だけで決まらない
土日に乗る場合でも、仕事の配達や営業に使えば業務使用の検討が必要です。平日は電車通勤で、月に何度かだけ車で出勤する場合も、保険会社の区分の定義に従います。
通勤・通学を独立の区分にする商品もあれば、家庭用と業務用で区分する商品もあります。通勤があれば全国共通で必ず通勤区分、週末なら必ず日常・レジャー、といった規則ではありません。実際の利用日数と内容を伝えてください。
| 使い方 | 申告前に確認 |
|---|---|
| 休日の買い物と旅行 | 日常利用に当たる区分と年間距離 |
| 土日も勤務先へ通う | 通勤日数の基準、年間の利用状況 |
| 休日に副業の配達をする | 業務使用の定義、用途による引受可否 |
| 家族が平日に通勤で使う | 家族を含めた車全体の使用実態 |
休日に交代運転する家族・友人を補償範囲に入れる
週末の遠出は、疲れたときに家族や友人が運転を交代することがあります。本人限定にすれば保険料を抑えられる場合がありますが、交代する人が対象外になれば、事故時に困ります。
運転者限定は、主に車を使う記名被保険者を基準に確認します。年齢条件が誰に適用されるかも併せて確認し、別居の子、配偶者、友人などの続柄と同居・別居を具体的に伝えます。
帰省する子が連休に運転する予定が決まったら、運転前に必要な変更を済ませます。他車運転の補償や1日保険があるから大丈夫、と決めつけず、その人と車の組合せが対象になるか、車両損害まで含むかを確かめてください。
保険料を調整するなら、削る項目を分けて考える
事故で他人に大きな損害を与える可能性は、週末の運転でもあります。対人・対物賠償の限度額を下げる前に、運転者の範囲、距離、払込方法、使える割引、特約の重複を確認しましょう。
車両保険は、一般型か限定型か、免責をいくらにするかで保険料が変わります。駐車場で柱にこする事故や、知らない道での単独事故をどう備えるかを考え、自分で払える修理費と比べます。
家族の別契約に弁護士費用や個人賠償の特約がある場合は、対象者と対象事故が重なるかを確認します。名前が同じだけで重複と決めず、片方を外すと車外の事故などの補償を失わないかを聞いてください。
1日保険と、自分の車の保険を取り違えない
1日自動車保険は、親や友人などから借りる車を対象にする商品が中心で、契約者本人や配偶者の所有車を対象外とするなどの条件があります。自分の週末用マイカーに、乗る日だけ加入する使い方ができるとは限りません。
借りる車の保険に運転者限定がある場合も、1日保険があればすべて解決するわけではありません。対象車、車検、自賠責の有効性、車両補償を付けるプランの申込時期や免責を確認します。
自賠責は借りる日だけの任意保険と別です。借用車の車検・自賠責が有効かを所有者と確認し、必要な補償が始まってから運転します。レンタカーやカーシェアはサービス側の補償・免責制度を確認してください。
長距離の休日利用では、搬送・代車・帰宅費用も見る
遠方で車が動かなくなった場合、レッカーが使えるだけでは帰宅や翌日の生活まで賄えないことがあります。搬送先の指定、搬送距離・費用、宿泊・帰宅交通費、代車の対象条件を分けて確認します。
修理工場に置いた車を後日引き取る交通費や、修理後の搬送があるかも判断材料です。自宅近くへ運びたい場合と、現場近くの工場へ運ぶ場合で、自己負担が違うかを聞きます。
走行距離が少ない車でも、バッテリーやタイヤの管理は必要です。消耗品の交換費そのものと、現場の応急対応が保険やサービスでどう区別されるかを確認し、旅行前には点検を行いましょう。
距離超過と更新のルールを確認してから契約する
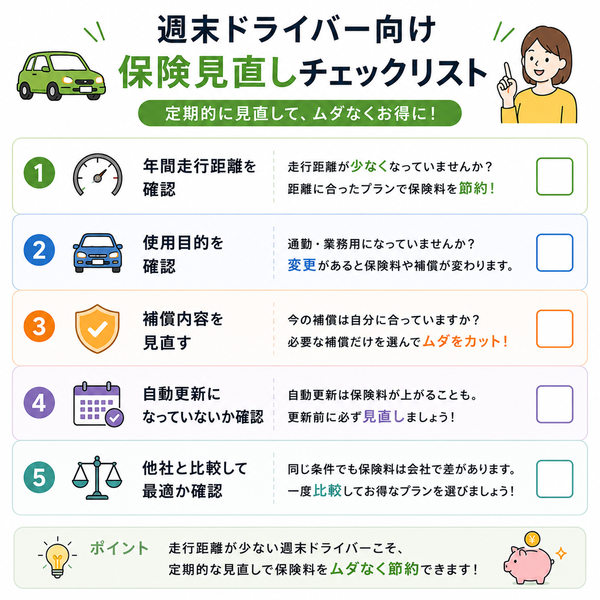
予定外の旅行で距離が増えたとき、いつ連絡し、追加保険料が必要かは商品によって異なります。ソニー損保では、条件を満たす継続契約に距離超過時の連絡や差額保険料を不要とする仕組みがありますが、すべての契約・会社に共通するものではありません。
- 距離は過去実績か、今後の予想かを確認した
- 通勤・副業・家族の平日利用を申告した
- 連休に交代運転する人も補償対象に入れた
- 車両保険の免責と単独事故の範囲を確認した
- 旅行先の搬送・帰宅・代車の条件を確認した
- 距離が増えた場合の連絡方法と更新日を控えた
見積もりは、距離だけ短く入力して最安値を探すのではなく、実態どおりの条件で比べます。自動継続の有無にかかわらず、次の1年に帰省や旅行、通勤の予定が変わらないかを更新前に確認してください。
年に数回しか乗らないなら、所有方法も含めて考える
車を使う機会がさらに少なくなった場合は、保険料だけでなく、駐車場、車検、税金、整備の費用と、必要な日の使いやすさも合わせて考えます。レンタカーやカーシェアへ切り替える場合は、サービスの予約、利用地域、補償や事故時の免責、休業補償に関する制度を確認してください。マイカーを手放すときは、任意保険の終了日を譲渡日等と調整し、中断証明書の発行条件を確認します。単に週末しか乗らないという理由で、車を持ち続けたまま中断できるわけではありません。次に車を購入するときに、等級を使える条件まで聞いておくと、長い目で判断できます。
旅行の回数が決まっていない場合も、これまでの実績と次回更新までの予定も記録します。
週末の利用距離と交代運転する人を整理し、必要な補償を残した同条件の見積もりで比較しましょう。