


月に500km程度しか乗らないなら、走行距離を保険料へ反映する商品を比較する価値があります。ただし、500kmを12か月走ると年間6,000kmです。「低走行だから5,000km以下」と選ぶと、実態に合わなくなることがあります。年間への換算と商品別の申告方法から解説します。
毎月500km走るなら年間6,000kmです。年間走行距離を区分する商品では、月間の印象ではなく、旅行なども含む一年の距離を各社の区分に当てはめて比較します。低走行という理由だけで特定商品が必ず最安とは限りません。
月500kmは年間6,000kmとして検討する
毎月500km走るなら年間6,000kmです。年間走行距離を区分する商品では、月間の印象ではなく、旅行なども含む一年の距離を各社の区分に当てはめて比較します。低走行という理由だけで特定商品が必ず最安とは限りません。
「月500km以下」の中にも、月200kmの人と月490kmの人がいます。前者の単純年換算は2,400km、後者は5,880kmで、同じ距離区分にならない可能性があります。通勤がなくても、休日の長距離移動が多い人は年間距離が増えます。
保険料の決まり方を先に見る
距離以外にも年齢、等級、車の型式、補償内容等が関係します。「短距離向け」という宣伝だけで比較を終えないことが大切です。
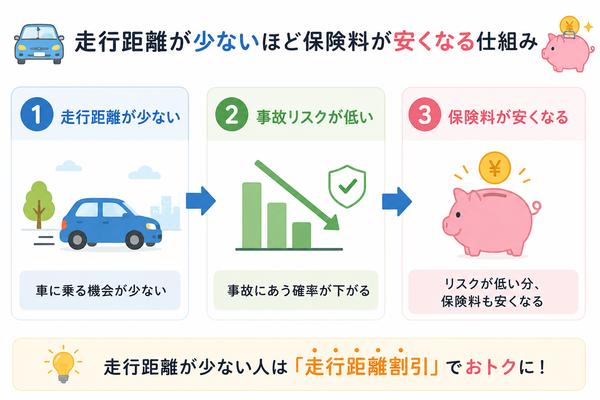
年間距離は普段の移動と特別な予定を足す
距離の見積もりは、片道距離×往復×利用日数を基本に、帰省や旅行を足すと整理できます。一か月の記録だけでは、季節や家族行事による変化を取りこぼしやすいため、過去の記録と今後の予定を照合します。
| 計算する用途 | 記録のポイント |
|---|---|
| 買い物・通院 | 往復距離と月の回数 |
| 通勤・通学 | 休日を除いた実際の利用日数 |
| 送迎 | 待合せや迂回を含めた移動 |
| 帰省・旅行 | 一年の回数と往復距離 |
| 家族の利用 | 自分以外が運転した距離も含める |
オドメーターは車全体の積算距離です。家族で共有する車では、主な運転者が走った分だけを申告するのではなく、契約で求める車の走行距離を確認してください。
仮定例で5,000km区分を超える場面を見る
仕組みを説明するための仮定例として、通常の利用が月350kmなら年4,200kmです。ここへ往復600kmの帰省を2回加えると年5,400kmになります。「普段は月500km未満」という感覚でも、年間5,000km以下には収まりません。
逆に毎月きっちり500kmというわけでなく、直近1か月だけ遠出した場合、その月だけで年6,000kmと決める必要もありません。過去の積算距離と今後の予定を使い、商品の申告基準に合う方法で見積もります。
必要以上に小さい区分を選んで保険料を抑える方法は勧められません。一方で、実績を見ずに極端に大きな区分を選び続ける必要もありません。判断に迷う予定は窓口へ伝え、どの区分が適切か相談してください。
ソニー損保の区分では年間6,000kmはどこか
ソニー損保の公式案内では、主に家庭用の予想年間走行距離について、3,000km以下、5,000km以下、7,000km以下などの区分が示されています。この例で予想が6,000kmなら、5,000km以下ではなく7,000km以下に収まります。
ただし、すべての会社が同じ区切りや同じ申告基準を使うわけではありません。前年の実績を使う商品か、これからの予想を使う商品かも確認します。同じ数字を入力しても、会社が尋ねている期間が違えば正しく比較できません。
契約画面の「過去一年」「予想」「積算距離」の意味を区別してください。オドメーターの数値を、年間距離の欄へそのまま入れないようにしましょう。
距離超過時にすぐ無保険とは決めつけない
契約時に適切に見積もっても、生活の変化で距離が増えることはあります。超過時の変更手続き、追加保険料、継続時の扱いは商品別です。「少しでも超えたら一切補償されない」「連絡はどの会社でも不要」という両極端な理解は避けます。
ソニー損保のこえても安心サービスは、所定条件を満たす場合に連絡や差額保険料が不要となる制度です。前年も同社契約であることなどの条件があり、他社から初めて加入した契約へ当然に付くものではありません。
同サービスがない場合は区分変更の手続きが必要と案内されています。距離が増えそうと分かった段階で、今の契約にサービスが付くか、変更をどうするかを確認してください。距離を正しく申告し、必要な変更をすることが基本です。
使用目的は距離が短くても実態を申告する
短い距離でも毎日の通勤に使うなら、各社の定義に沿った使用目的を選びます。一般的な「日常・レジャー」「通勤・通学」「業務」といった区分と、ソニー損保の「主に家庭用」「主に業務用」の定義を混ぜないでください。
ソニー損保は、業務に使わない通勤なら主に家庭用に含むと案内しています。一方、三井住友海上のGKでは使用目的を日常・レジャー、通勤・通学、業務の三つに分けています。このように同じ生活でも入力する区分の名称が異なる場合があります。
在宅勤務が増えた人も、週の出社日数、家族の通学、仕事での移動を整理します。保険料を安くするためにレジャーと申告するのではなく、画面や窓口の定義に実態を当てはめてください。
乗らない期間も盗難や災害の備えは別に考える
走行距離が少ないと運転中の事故の機会は減りますが、駐車中の盗難、水災、落下物などがなくなるわけではありません。車両保険の必要性は、運転距離だけでなく駐車場所、車の価額、修理費を負担できる貯蓄で考えます。
対人・対物賠償も、月数回しか運転しないから低額でよいとはいえません。一度の事故で大きな損害が生じる可能性があり、距離の割引を得ることと賠償補償を削ることは別の判断です。
車を長く使わない場合も、バッテリー上がり等のロードサービス、家族が乗る可能性、再使用時の契約条件を確認します。低走行だから不要な特約と、低走行でも必要な補償を具体的に分けると、無理のない設計になります。
保険料は同条件で年額を比較する
まず現在と同じ賠償額、人身傷害、車両保険の範囲・免責、運転者条件で見積もります。そのうえで年間距離の扱いと支払総額を確認すれば、距離による差と補償を減らした差を混同しにくくなります。
- 申告対象は予想距離か過去の実績か
- 年間6,000kmがどの区分に入るか
- 今後の距離増加時に連絡が必要か
- 短くなった場合の継続・割引条件は何か
- 通販型でも電話で入力内容を相談できるか
代理店型・通販型のどちらが得かは自分の条件で判断します。代理店の説明や変更時の相談を必要とするなら、その支援も含めて比較しましょう。低走行という一点だけで契約方式を決める必要はありません。
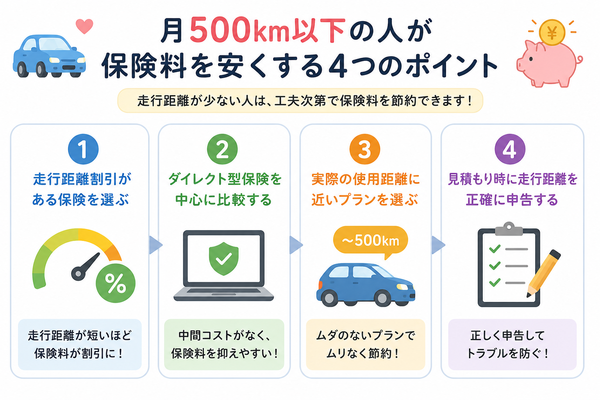
月500km程度なら年間の実態へ換算し、距離区分・超過時の手続きと補償をそろえた見積もりで比較しましょう。
更新前にオドメーターと今後の予定を記録する
契約や更新の画面で求められる時点のオドメーターを確認し、日付と一緒に写真で残しておくと、入力ミスの防止に役立ちます。トリップメーターとの取り違えに注意し、数値の桁を確認してください。
次の一年に転職、通院、引越し、長距離旅行などがあるなら、昨年と同じ距離区分をそのまま選ばず見直します。家族の利用が増える予定も含め、契約中に変更が必要な事項を窓口で確認します。
月500kmという目安は比較の入口です。最終的には年間の実態、商品ごとの区分と申告期間、補償内容をそろえて選びます。加入後も予定と実績が大きく変わったときに確認する習慣を付けると、低走行向けの商品を適切に使えます。
確認日:2026年10月18日。商品・サービスは保険始期日や改定時期で異なります。