


新社会人になって車を買うと、「自動車保険はどこまで付ければいい?」「20代は高いと聞くけど、安くする方法はある?」と迷いやすいものです。
新社会人の保険料が高くなりやすい主な理由は、初めての契約では原則6等級から始まり、若い年齢条件では保険料が高くなりやすいためです。
新社会人は「補償を削る」より、年齢条件・運転者範囲・親の等級引継ぎ・セカンドカー割引・車両保険の付け方を最適化する方が安全です。
通勤で使うなら使用目的も正しく申告し、同じ補償条件で複数社を比較しましょう。
新社会人の自動車保険はなぜ高い?
初めて自動車保険へ加入する場合、原則として6等級からスタートします。
ソニー損保でも、初めて契約する場合は原則6等級から始まり、同じ6等級でも年齢条件によって保険料率が異なると案内しています。
| 条件 | 考え方 |
|---|---|
| 初契約 | 原則6等級スタート |
| 若年ドライバー | 年齢条件により保険料が高くなりやすい |
| 新車購入 | 車両保険を厚くすると保険料上昇 |
| 通勤使用 | 使用目的によって保険料が変わる場合あり |
6等級でも年齢条件で差が出る
初契約の6等級でも、全年齢補償・21歳以上補償・26歳以上補償などの設定によって保険料は変わります。
同じ「6等級」でも、20歳と25歳では同じ保険料になるとは限りません。
最初に確認したいのは「親の等級を引き継げるか」
新社会人で保険料を大きく抑えられる可能性があるのが、親の自動車保険等級を引き継ぐ方法です。
ソニー損保では、親子間の等級引継ぎについて、両親のどちらかと同居していれば引継ぎ可能と案内しています。
就職を機に実家を出る予定なら、別居する前に等級引継ぎ条件を確認しましょう。
別居後は引き継げない場合がある
親子であっても、別居後は等級を引き継げない保険会社・条件があります。
就職、転勤、一人暮らしの開始が決まっている人は、車購入前に保険会社へ相談しておく方が安全です。
親の車が11等級以上ならセカンドカー割引も確認
親の等級そのものを移さなくても、家族がすでに高い等級の自動車保険へ加入している場合、セカンドカー割引を使えることがあります。
ソニー損保では、1台目の契約が11等級以上など所定条件を満たすと、新たな2台目の契約を通常の6等級ではなく7等級から始められると案内しています。
セカンドカー割引で確認
・1台目が11等級以上か
・2台目が新規契約か
・記名被保険者の関係
・同居親族か
・対象となる用途車種か
親の契約が他社でも対象になる場合がある
セカンドカー割引は、1台目と2台目が同じ保険会社でなくても対象になる場合があります。
1.親の等級を引き継げるか
2.引継ぎが難しければセカンドカー割引を使えるか
3.どちらも対象外なら通常の新規契約で比較
年齢条件と運転者限定を適切に設定する
新社会人の保険料を抑えるうえで、年齢条件と運転者限定は重要です。
ただし、安くするために実際の運転者を補償対象から外すのは避けてください。
| 項目 | 確認内容 |
|---|---|
| 年齢条件 | 実際に運転する最も若い対象者 |
| 本人限定 | 自分しか運転しないか |
| 本人・配偶者限定 | 結婚後などに検討 |
| 家族運転 | 親・兄弟が運転する可能性 |
友人に貸す予定があるなら注意
本人限定などを設定すると、友人が運転中の事故は補償対象外になる可能性があります。
保険料だけでなく、「誰が実際に運転するか」を基準に決めましょう。
通勤に使うなら「使用目的」を正しく設定
新社会人になると、それまで休日中心だった車を通勤に使うようになる人もいます。
使用目的は、保険料や契約条件に影響することがあります。
損保ジャパンや東京海上日動では、年間を通じて平均月15日以上通勤・通学に使用する場合を「通勤・通学使用」とする基準を案内しています。
日常・レジャー使用で契約したまま、実際は毎日通勤に使う状態にしないようにしましょう。
入社後に使用目的が変わったら変更する
契約後に車の使用目的が変わった場合は、保険会社へ通知が必要になることがあります。
就職・転職・在宅勤務への変更は、自動車保険も見直すタイミングです。
車両保険は「付ける・外す」の二択で考えない
新社会人は保険料を抑えたい一方、車を買った直後は貯蓄が少ないこともあります。
そのため、車両保険を完全に外すより、補償タイプや免責金額を調整する方法も検討できます。
・一般型から限定型へ変更
・免責金額を設定
・車両保険金額を確認
・新車なら新価特約を確認
・中古車なら時価とのバランスを見る
ローン中なら慎重に
ローンで購入した車を全損すると、車を失ってもローン返済が残る可能性があります。
特に新車・高額中古車では、車両保険を外す前に「全損したら自分で買い直せるか」を考えてください。
新社会人が優先したい補償
| 補償 | 優先度 | 理由 |
|---|---|---|
| 対人賠償 | 非常に高い | 重大事故では高額賠償の可能性 |
| 対物賠償 | 非常に高い | 車・建物・設備への高額損害 |
| 人身傷害 | 高い | 自分や同乗者のケガに備える |
| 車両保険 | 車価次第 | 自分の車の損害に備える |
| 弁護士費用特約 | 高め | もらい事故時に有効 |
保険料節約の基本
対人・対物を削るのではなく、運転者条件・免責・重複特約から見直します。
ダイレクト型と代理店型、どちらが新社会人向き?
初めての保険では、価格だけでなく契約の分かりやすさも重要です。
| タイプ | 向いている人 |
|---|---|
| ダイレクト型 | 自分で比較でき、保険料を抑えたい人 |
| 代理店型 | 補償内容を相談しながら決めたい人 |
初めてでもダイレクト型は使える
補償項目を理解して比較できるなら、新社会人でもダイレクト型は選択肢になります。
一方、親からの等級引継ぎや名義関係が複雑な場合は、代理店や電話窓口へ相談すると安心です。
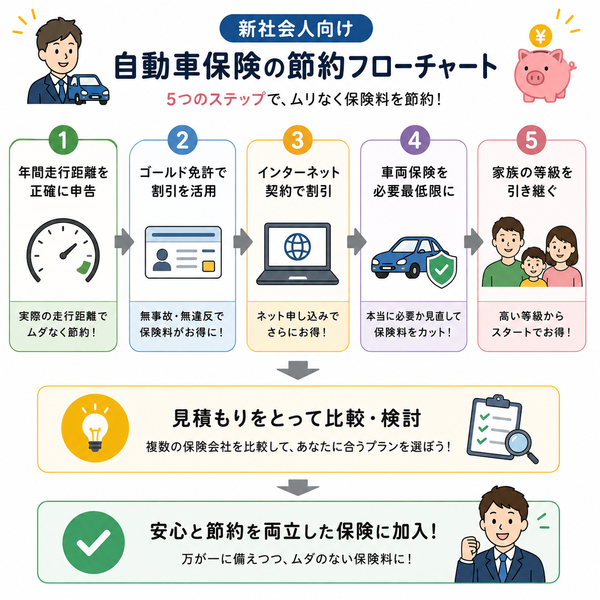
新社会人が保険料を抑える7つの方法
1.親の等級引継ぎを確認
2.セカンドカー割引を確認
3.年齢条件を正しく設定
4.運転者範囲を絞る
5.車両保険の免責を調整
6.不要・重複特約を整理
7.複数社で同条件見積もり
車を買う前に見積もる
自動車保険料は車種によっても変わります。
同じ予算の車でも保険料差が出るため、購入候補が数台あるなら、契約前に保険料も試算すると総維持費を比較しやすくなります。
契約前チェックリスト
□ 親の等級を引き継げるか確認した
□ セカンドカー割引を確認した
□ 記名被保険者を正しく設定した
□ 年齢条件を確認した
□ 運転者限定を確認した
□ 使用目的を通勤実態に合わせた
□ 車両保険と免責を確認した
□ 弁護士費用特約の重複を確認した
□ ロードサービスを確認した
□ 複数社の最終保険料を比較した
初めての自動車保険は、1社だけで決めず、親の契約状況を確認してから複数社を同条件で比較しましょう。
まとめ|新社会人は「安さ」と「事故時に困らない補償」を両立する
この記事のまとめ
・初めての自動車保険は原則6等級スタート
・若い年齢条件では保険料が高くなりやすい
・親と同居中なら等級引継ぎを確認する
・条件を満たせばセカンドカー割引で7等級スタートも可能
・就職後に通勤利用するなら使用目的を見直す
・車両保険は免責や補償タイプで調整できる
・対人・対物を削って節約しない
・ダイレクト型と代理店型の両方を比較する
・車購入前に保険料も見積もる
新社会人の自動車保険は高くなりやすいからこそ、必要な補償を残しながら、家族の等級制度と契約条件を上手に使うことが重要です。