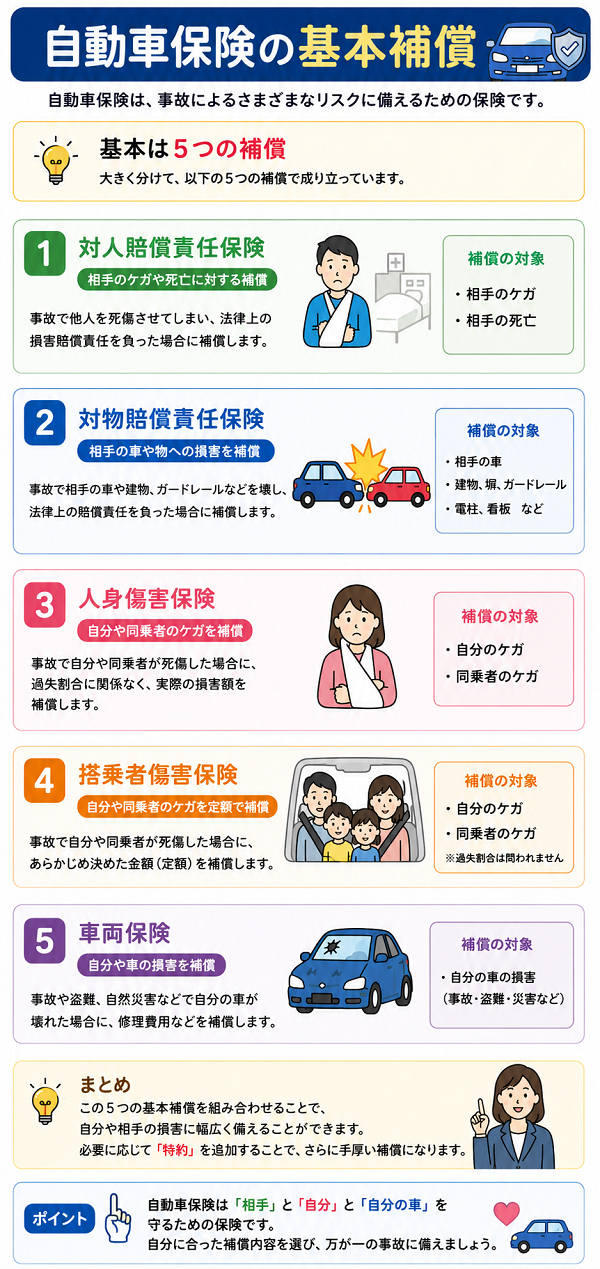

自動車保険は、事故による「相手への損害」「自分や同乗者のケガ」「自分の車の損害」をカバーする仕組みです。
法律で義務付けられている「自賠責保険」だけでは補償が不十分なため、多くのドライバーが任意保険で以下の基本補償を組み合わせています。
【任意保険の基本補償】
①他人を守る補償
- 対人賠償保険(他人のケガ・死亡を補償)
- 対物賠償保険(他人の物損を補償)
②自分を守る補償
- 人身傷害補償保険(自分や同乗者の実損補償)
- 搭乗者傷害保険(定額型補償)
③自分の車を守る補償
- 車両保険(自分の車の損害を補償)
基本補償の構成イメージ
| 補償区分 | 主な対象 | 補償内容 | 推奨設定 |
|---|---|---|---|
| 対人賠償 | 他人のケガ・死亡 | 損害賠償金 | 無制限 |
| 対物賠償 | 他人の物損 | 修理費・営業損失など | 無制限 |
| 人身傷害 | 自分・同乗者 | 実損補償 | 高額設定 |
| 搭乗者傷害 | 同乗者 | 定額補償 | 併用可 |
| 車両保険 | 自分の車 | 事故・災害・盗難など | 状況に応じて |
自動車保険の基本補償は「他人への責任」「自分と同乗者の安全」「車の資産保護」を三位一体でカバーする仕組みです。
各補償の内容と範囲を理解して、運転スタイルや車の価値に合わせて最適な組み合わせを選ぶことが重要です。
対人賠償保険(他人のケガ・死亡を補償)
概要
他人を死傷させた場合に、その相手への損害賠償金を補償する保険です。
自賠責保険の上限(死亡3,000万円、後遺障害4,000万円など)を超える部分をカバーします。
特徴
- 補償対象:相手の運転者、歩行者、同乗者など
- 補償範囲:治療費・慰謝料・逸失利益など
- 保険金額:無制限が主流(高額賠償への備えとして必須)
- 自動車事故で他人を死傷させた場合の損害を補償。
- 「他人」とは、自分の車の運転者・同乗者以外の人。
- 被害者の治療費、休業損害、慰謝料、逸失利益などをカバー。
■ 自賠責保険との関係
- 自賠責:死亡→最高3,000万円、後遺障害→最大4,000万円、傷害→120万円まで
- 対人賠償:その上限を超える部分を無制限で補償
対物賠償保険(他人の物損を補償)
概要
他人の車・建物・設備などを壊してしまった場合に、その修理費や損害賠償金を支払う保険です。
特徴
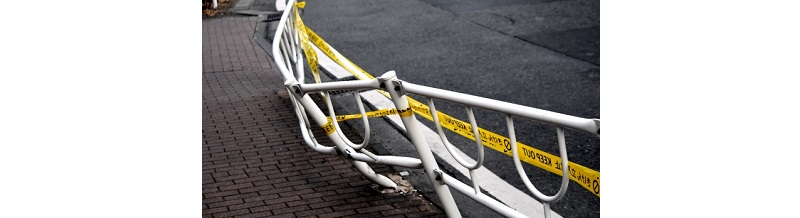
- 補償対象:他人の車、店舗、ガードレールなど
- 補償範囲:修理費・代車費用・営業損失など
- 保険金額:無制限を推奨
- 特約例:「対物超過修理費用特約」で相手の修理費が車の時価を超える場合にも対応
- 相手の車、建物、店舗の什器、電柱、公道設備などの損害を補償。
- 営業損害(お店が休業せざるを得なかった損失)も含まれることがあります。
■ 補償額の設定
- 上限額は「無制限」が主流。
たとえばトラック事故などで火災が発生し、多数の車や建物に損害を与えた場合、
数億円規模の賠償が発生することもあります。
人身傷害補償保険(自分や同乗者の実損補償)
概要
自分や同乗者が事故でケガ・死亡した際に、実際にかかった費用を補償する保険です。
過失割合に関係なく、実損額を基準に支払われます。
特徴
- 補償対象:契約車に乗っていた運転者・同乗者
- 補償範囲:治療費・休業損害・精神的損害など
- 保険金額:3,000万円~無制限が一般的
- 適用範囲:自損事故・相手過失事故・歩行中の事故も含む
- 事故によるケガ・死亡・後遺障害の実損害を過失割合に関係なく補償。
- 歩行中や自転車中など、車に乗っていない時の事故も対象にできるプランもあります。
■ 支払い基準
- 実際の損害額(治療費・休業損害・慰謝料・逸失利益)を、
- 自動車保険会社の「人身傷害基準」に基づいて支払います。
- 入院費・通院費:実際の治療費全額
- 休業損害:1日あたり日額×日数
- 精神的損害:傷害内容に応じた算定
搭乗者傷害保険(定額型補償)
概要
事故で契約車の同乗者が死傷した場合に、あらかじめ定められた金額を支払う保険です。
特徴
- 実損ではなく、入院日数や通院日数に応じて定額支払い
- 人身傷害補償よりも支払いが早い
- 見舞金的な補償として役立つ
- 事故で死傷した場合に、**定額(あらかじめ決まった金額)**が支払われます。
- 実際の治療費や損害額とは関係なく、診断内容に応じて給付されるのが特徴。
■ 代表的な給付内容
- 死亡:例)500万円〜1,000万円
- 入院:日額×日数(例:10,000円/日)
- 通院:日額×日数(例:5,000円/日)
- 後遺障害:障害等級に応じて支払い(1級→100%、14級→4%など)
車両保険(自分の車の損害を補償)
概要
事故・盗難・自然災害などで自分の車が損害を受けた場合に補償する保険です。
補償タイプ
- 一般型:衝突・当て逃げ・火災・台風・盗難など幅広く対応
- エコノミー型(限定型):自損事故・当て逃げを除外して安価に
注意点
- 地震・津波・噴火による損害は補償対象外(特約で追加可)
- 保険金額は「車の時価額」が上限
- 自分の車が損害を受けた場合の修理費を補償。
- 自損事故(単独事故)
- 当て逃げ
- 盗難
- 火災・台風・洪水・落書きなど
■ 補償タイプ
- 一般型 ほぼすべての事故を補償(当て逃げ・自損事故含む)
- 限定型(エコノミー) 相手がいる事故のみ(自損・当て逃げは対象外)