


「示談交渉サービスがあるから、どんな事故でも全部任せられる」と思っていませんか。実際には、保険会社に賠償保険金を支払う責任があることなどが前提です。このページでは、サービスの制度と適用範囲を中心に解説します。
示談交渉サービスは、主に対人・対物賠償事故について保険会社が相手との交渉を代行する仕組みです。自分に賠償責任のないもらい事故では原則利用できません。独立した有料特約とは限らず、賠償保険に含まれる商品もあります。
示談は損害賠償を当事者の合意で解決する手続き
交通事故の示談では、治療費や修理費などの損害、過失割合、支払額、解決する請求の範囲を話し合います。保険会社は事故資料や約款を踏まえ、支払う賠償保険の範囲で交渉を進めます。警察が捜査する刑事上の責任や行政処分を、保険会社が示談によって消せるわけではありません。
修理見積もりが出たことと、最終的な賠償額に合意したことも別です。けががある事故では、治療状況や後遺障害の検討によって人身部分の解決時期が変わります。物損だけ先に解決する場合は、書面が人身請求まで清算する内容になっていないか確認します。
「特約を追加するサービス」とは限らない
商品案内では「示談交渉サービス」「示談代行」など名称が異なります。多くの個人向け自動車保険では、対人・対物賠償の事故対応に組み込まれています。したがって、別料金の特約を買えば利用できる、と一律に説明することは適切ではありません。
見積書で独立した項目が見当たらなくても、すぐに付いていないと判断せず、賠償責任保険の約款やサービス案内を確認してください。逆に「事故受付24時間」という案内だけでは、交渉できる範囲や担当者の対応時間までは分かりません。契約の対象車種や用途による例外も確認します。
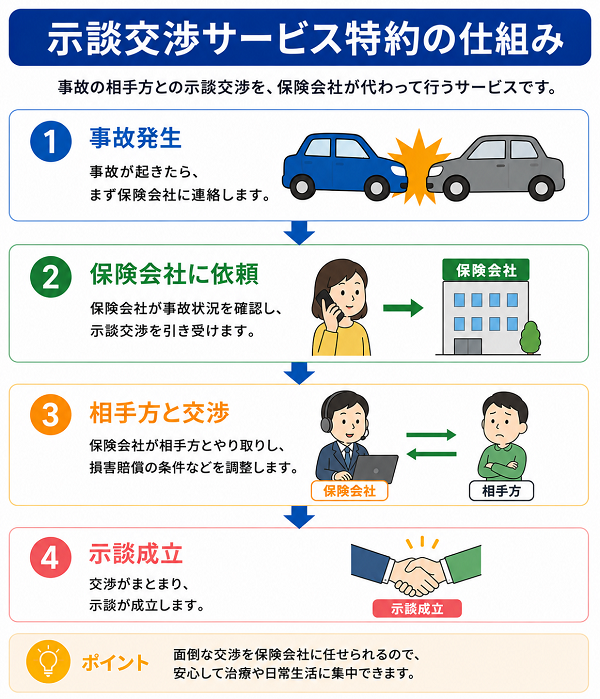
上の図は一般的な流れを示すものです。すべての事故で代行できる意味ではなく、以下の条件と対象外の場面を確認してください。
交渉を任せられる主な条件
基本となるのは、契約者側に法律上の損害賠償責任が生じ、対人または対物賠償保険の支払対象となる事故であることです。日本損害保険協会は、被保険者からの申し出と相手方の同意のもとで交渉する仕組みを案内しています。保険会社との直接交渉を相手が拒む場合などは、通常どおり進まないことがあります。
| 事故の場面 | 制度上の考え方 |
|---|---|
| 自分が追突し相手の車を破損 | 対物賠償の対象なら交渉の対象となり得る |
| 自分にも相手にも過失がある衝突 | 双方の損害と過失を確認して進める |
| 自分の車だけをこすった | 自車修理の請求であり示談相手がいない |
| 相手を特定できない当て逃げ | 相手が不明な間は交渉できない |
単独事故でも、他人のガードレールや建物を壊していれば所有者への賠償問題があります。「単独事故だから示談交渉はすべて対象外」とする説明は正確ではありません。
過失ゼロのもらい事故で代行できない理由
停止中に追突されるなど、自分に賠償責任がない場合、自分の対人・対物賠償保険から支払う保険金がありません。そのため、保険会社が自分に代わって相手へ損害賠償を請求する示談交渉は原則できません。弁護士法との関係から、契約しているだけで無制限に代理交渉できる仕組みではないためです。
ただし事故連絡を受け付けないという意味ではありません。契約会社が事故相談や書類の案内を行ったり、自分の車両保険・人身傷害保険の支払を検討したりする場合があります。「相談」「自分の保険金請求」「相手への代理交渉」の三つを区別すると理解しやすくなります。
弁護士費用特約は相手への請求を支える補償
弁護士費用特約は、対象となる事故で弁護士への相談・依頼費用を補償するものです。保険会社の担当者がそのまま弁護士になるわけではありません。利用時は事故の対象範囲、対象者、支払限度、依頼前の承認や費用基準を確認します。交通事故型と日常生活の事故まで対象とする型を混同しないでください。
| 比較点 | 示談交渉サービス | 弁護士費用特約 |
|---|---|---|
| 主な役割 | 賠償保険の対象事故の交渉 | 弁護士に相談・依頼する費用の補償 |
| 過失ゼロ事故 | 原則として代理交渉不可 | 対象契約なら請求側の支援となる |
| 確認先 | 対人・対物賠償の約款 | 特約の対象事故・対象者・費用基準 |
家族の別の車に特約がある場合も、対象者と車両の条件次第です。重複しているように見えても補償範囲が一致しないことがあるため、解約前に確認してください。
過失割合は保険会社が一方的に決めるものではない
担当者は事故状況、判例上の基準、映像や写真などを検討して過失割合を提示・協議します。契約者が希望する割合を、そのまま相手に受け入れさせられるとは限りません。疑問があれば、どの事故類型を基準にし、どの事実で修正したのかを説明してもらいます。
例えば交差点事故なら、信号、進入方向、停止位置、双方の速度、見通しといった事実を整理します。ドラレコ映像は編集前のデータを残し、写真は車の接触部分だけでなく交差点全体も保存します。相手の説明との食い違いは、感情的な主張ではなく資料と対応づけて伝えましょう。
契約者にも残る役割と先に示談してはいけない理由
代行を利用しても、事故説明、資料提出、現場状況の確認、解決案への意思表示は必要です。保険会社の連絡を放置すると確認が進みません。仕事中に電話できない場合は、連絡可能な時間や連絡手段を最初に取り決めると負担を減らせます。
- 事故現場で「修理費は全額払う」など金額を約束しない
- 請求書や相手の書面は署名前に担当者へ共有する
- 相手から直接連絡が来た場合の窓口を確認する
- 示談案は金額、対象損害、清算条項、支払日を読む
飲酒・無免許等でも被害者保護のため賠償保険が支払われる場合がある一方、運転者自身の傷害補償は免責となり得ます。補償ごとに判断が異なるため、重大な違反があるという理由だけで全保険が使えないと決めつけないでください。
契約前に聞いておきたい制度の確認事項
自分の契約では対人・対物の両方で代行があるか、相手が拒否した場合の対応、過失ゼロ時の相談支援、弁護士費用の有無を確認します。示談交渉の相談をしたこと自体と、賠償保険金が支払われて翌年の等級に影響することは同じではありません。保険を使うか迷うときは支払額と更新後保険料の試算も依頼しましょう。
交渉方針に納得できない場合は、まず担当者へ理由と希望を伝え、必要に応じて社内の相談窓口へ進みます。保険会社との苦情・紛争については、そんぽADRセンターの相談制度もあります。ただし相談窓口が個別事故の過失割合を断定する機関ではないことは理解して利用します。
示談書を読む際に確認したい範囲
示談書の金額だけを見ず、誰と誰の間の、どの事故による、どの損害を解決する書面かを確認します。相手の車の修理費だけの合意なのか、代車費用や評価損の主張も含むのかで範囲が違います。請求内容が追加された場合は、自分で回答せず担当者に転送してください。治療継続中の人身損害を含む書面は、とくに対象範囲の説明を受けます。
担当者から「この条件で解決してよいか」と尋ねられたとき、理解できない点を残したまま返事を急ぐ必要はありません。争点と資料、合意案の根拠、合意しない場合の次の手続きについて説明を受け、後から見返せる形で残しましょう。
示談交渉の付帯有無に加え、もらい事故の相談支援と弁護士費用特約の範囲をそろえて比較すると、事故後の違いが見えてきます。
情報確認:2026年10月。補償の可否は事故状況と適用約款によって異なります。