
自賠責保険と任意保険の違いとは?補償範囲・保険料・加入義務を分かりやすく解説

自動車保険には自賠責保険(自動車損害賠償責任保険)と任意保険があります。

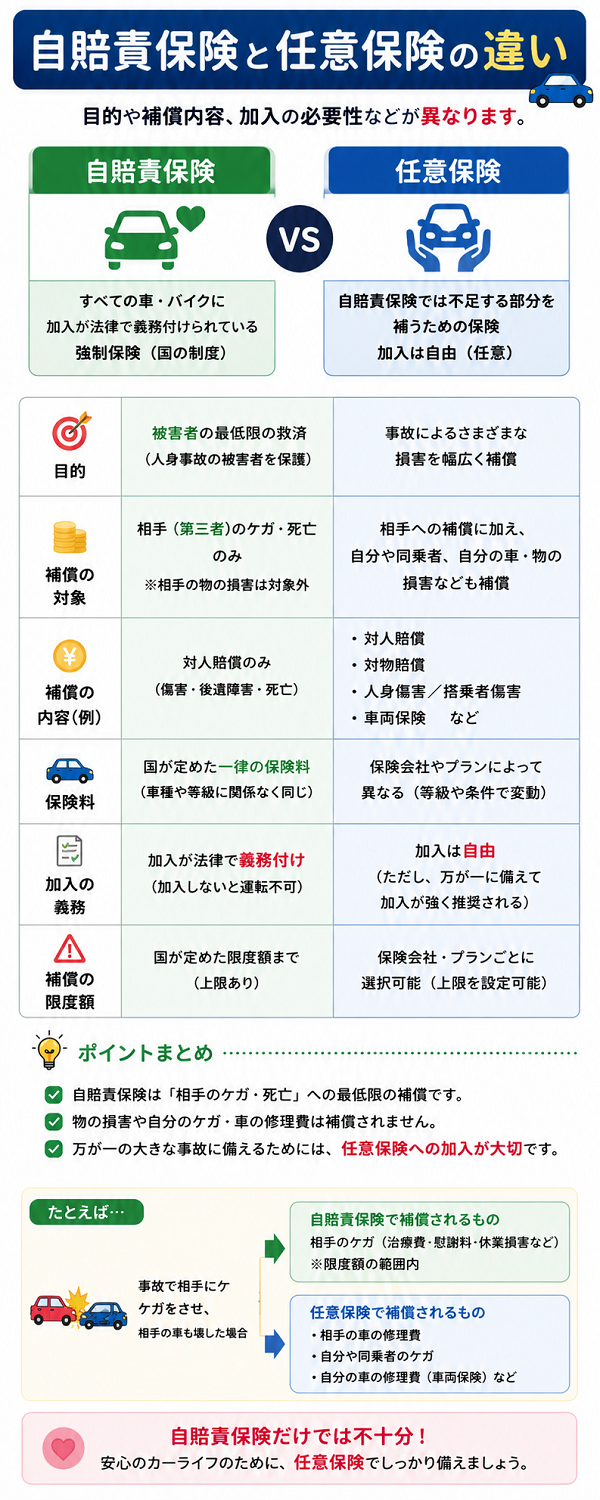
自賠責保険はナンバーが付いている車は所有者の意思に関係なく加入する義務がある保険で人身被害者を救済する保険なので、物損事故では保険金は支払われません。

さらに保険金の限度額が決まっており、示談交渉も自分で行わなくてはなりません。

そのため任意保険があります。任意保険は名前の通り加入の義務がなく、任意で加入するか決めることができます。

しかし、自賠責で全てまかなわれることはほとんど無く、任意保険がなければ交通事故全般を補償することが出来ないのが現状です。

任意保険は人身事故はもちろん物損事故まで幅広く損害を補償してくれます。

保険金の限度額、補償内容も選んで契約することができ、示談交渉も保険会社が代行してくれたりします。

補償範囲、保険金額が大きく違う自賠責と任意保険ですが、絶対入らなくてはならない自賠責ではなく、任意保険をどのように選ぶかが重要になってきます。

この自動車保険比較最前線では任意保険を賢く加入するためのサイトとなっています。
自賠責保険と任意保険の違い

自賠責だけで事故の補償は足りる?自賠責保険と任意保険の違いを具体例で解説
自賠責保険に入っていれば、任意保険はなくても大丈夫なのか。結論から言えば、自賠責だけでは人身事故の一部しかカバーできず、相手の車や建物、自分のケガ・車の損害には備えられません。先に結論自賠責は相手の人的損害を最低限補償する強制保険です。任意保険は、自賠責の上限を超える対人賠償、対物賠償、自分側の人身傷害、車両保険などを補います。自賠責だけで事故の損害は足りる?自賠責保険は、人身事故の被害者救済を目的とした制度です。相手を死傷させた場合が中心で、相手の車・建物などの物的損害は補償しません。支払...

車が盗まれて事故を起こされたら?所有者の賠償責任と盗難保険の請求手順
車が盗まれたときは、車を取り戻す問題に加え、犯人が事故を起こした場合の賠償や、車両保険の請求も気になります。ここでは盗難された車の所有者が取るべき行動を、発覚直後から保険金支払後まで順に整理します。この記事の結論盗難に気づいたら警察と保険会社へ連絡し、鍵・駐車状況・発覚時刻を記録します。車そのものの損害は盗難を対象とする車両保険へ請求します。盗難車の事故について所有者が当然に全責任を負うわけではなく、管理状況や運行支配などの個別判断が必要です。盗難発覚直後は警察への届出と証拠保存を優先まず家...

自賠責保険をもう少し詳しく説明

自動車保険には自賠責保険は加入義務があると記載しましたがもし、自賠責に加入せず車を運転していた場合はどうなるでしょうか?

そもそも自賠責に加入していなければ車検はできません。

車検のある場合では自賠責保険が切れるといったことはまず無いので車検切れでなければ安心できますが、車検の無い、原付や250cc以下のバイクなどはしっかりと期限を把握しておく必要があります。

もし切れていた場合は5万円以下の罰金、違反点数6点(免停)という厳しい処罰が待っています。

自賠責保険はナンバープレートに貼ってあるステッカーをしっかりとチェックしておくと良いと思います。

そして自賠責保険あっての任意保険です。任意保険では自賠責保険の部分が支払われることはなく、自賠責保険にしっかりと契約しておかなければ様々な弊害もあります。

自賠責保険は最低限の被害者への救済の役割を果たします。

上限は3000万円と人身事故の場合、カバーできないケースも多いのであわせて任意保険に加入する人が多いのですが自賠責保険は絶対切らさないようにしておく必要があります。
車検切れで事故を起こしたら保険は使える?自賠責・任意保険を分けて確認
車検の期限切れに気づいたら、その車での運転をやめてください。「任意保険が残っていれば走ってよい」ということにはなりません。一方、事故が起きたときの保険金について、車検切れだけですべて無効と決めつけるのも正確ではありません。法律上の問題と補償の判断を分けて整理します。この記事の結論車検・自賠責・任意保険は、別々の有効期間を確認します。車検切れでも任意保険のすべてが自動的に無効になるとは限りませんが、自賠責切れの対人賠償の自己負担、補償ごとの免責事由、ロードサービスの対象外条件に注意が必要です。...

自賠責保険料は2026年11月からどう変わる?改定額と車検費用への影響
2026年11月から自賠責保険の基準料率が改定されます。ただし、すべての車が一斉に同額だけ上がるわけではありません。車種、契約期間、地域、そして契約の始期日をそろえて見ることが大切です。車検見積りで確認する数字と、家計への影響を具体的に整理します。この記事の結論新基準料率は2026年11月1日以降に保険期間が始まる契約へ適用されます。離島・沖縄県を除く地域の24か月では、自家用乗用車が17,650円から18,560円、軽自動車が17,540円から18,660円になります。自賠責と任意保険は別制度であり、値上げを理由に必要な任意補償...

任意保険にも種類がある

自動車保険は強制的な自賠責保険と任意保険の2種類あります。

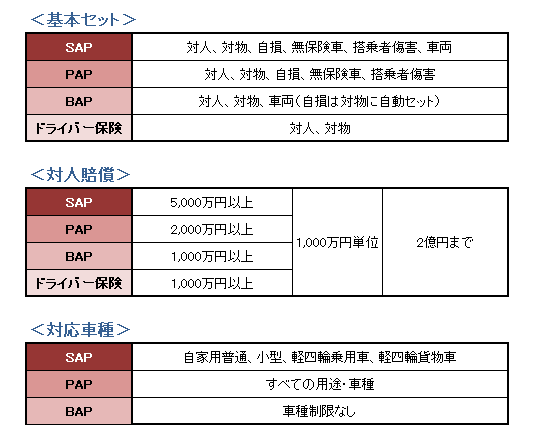
任意保険は自賠責保険で支払われる保険金を超えて損害賠償責任が生じたときに補てんする役割があります。この任意保険にも4種類に分かれています。

①自家用自動車総合保険(SAP)
②自動車総合保険(PAP)
③自動車保険(BAP)
④自動車運転者損害賠償責任保険(ドライバー保険)
自賠責保険料は2026年11月からどう変わる?改定額と車検費用への影響
2026年11月から自賠責保険の基準料率が改定されます。ただし、すべての車が一斉に同額だけ上がるわけではありません。車種、契約期間、地域、そして契約の始期日をそろえて見ることが大切です。車検見積りで確認する数字と、家計への影響を具体的に整理します。この記事の結論新基準料率は2026年11月1日以降に保険期間が始まる契約へ適用されます。離島・沖縄県を除く地域の24か月では、自家用乗用車が17,650円から18,560円、軽自動車が17,540円から18,660円になります。自賠責と任意保険は別制度であり、値上げを理由に必要な任意補償...

返信を残す

メールアドレスが公開されることはありません。 ※ が付いている欄は必須項目です

日本語が含まれない投稿は無視されますのでご注意ください。(スパム対策)