


通販型と代理店型の違いは、保険を誰から、どのような支援を受けて契約・管理するかにあります。「通販は事故対応を自分で行う」「代理店なら何でも任せられる」という分け方ではありません。保険料と相談体制を、具体的な利用場面に置き換えて比較しましょう。
通販型は保険会社へ直接申し込み、代理店型は代理店を通じて契約するのが基本です。事故の損害調査や保険金の支払いは保険会社が担います。販売方式だけで安さや事故対応の優劣は決まらないため、同じ補償の見積もりと、自分が必要な相談方法を合わせて選びます。
通販型と代理店型は、販売窓口の違いから理解する
通販型・ダイレクト型は、インターネットや電話で保険会社へ直接申し込む方式です。補償を自分で選ぶ場面は多くなりますが、電話などで相談できる会社もあります。通販型だから人に質問できないわけではありません。
代理店型は、保険会社から委託を受けた代理店等が契約の説明や申込みを扱います。自動車販売店、保険専業代理店などさまざまな窓口があり、対面だけでなく電話やオンライン面談等に対応する場合もあります。
カーシェアのNOC負担額比較表
| 保険会社 | カーシェアのNOC負担額 |
|---|---|
| オリックスカーシェア(自走不能) | 50,000円 |
| オリックスカーシェア(自走可能) | 20,000円 |
| タイムズカー(自走不能) | 50,000円 |
| タイムズカー(自走可能) | 20,000円 |
適用条件・注意事項
- オリックスカーシェア(自走不能):事故等による営業補償の一部。補償サービス加入時に免除される場合や別途実費が発生する場合がある。
- オリックスカーシェア(自走可能):事故等による営業補償の一部。補償サービス加入時に免除される場合や別途実費が発生する場合がある。
- タイムズカー(自走不能):事故等による営業補償の一部。補償サービス加入時に免除される場合や別途実費が発生する場合がある。
- タイムズカー(自走可能):事故等による営業補償の一部。補償サービス加入時に免除される場合や別途実費が発生する場合がある。
保険料は、同条件の見積もりで比較する
通販型には販売や事務のコストを抑える設計がありますが、すべての人で代理店型より安いとは限りません。年齢、等級、型式、使用目的、距離、補償の組合せにより結果が変わります。
代理店手数料を契約者が窓口で別途必ず支払う、という意味でもありません。実際に支払う総額を比較し、一括払いか分割払いか、初年度だけの割引か、更新後も同じ条件かを確認してください。
安く見える理由を一つずつ確認
車両保険が一般型から限定型へ変わっていた、免責が上がった、人身傷害が車内のみになった、といった差があると比較になりません。見積書を横に並べ、保険料差と引換えに何が変わるのかを確認します。
補償は名前より範囲・金額・条件を比べる
対人・対物賠償、人身傷害、車両保険などの基本的な枠組みは両方式にあります。ただし、特約の名称が似ていても、対象者、対象事故、支払条件、上限が同じとは限りません。
例えば、弁護士費用が自動車事故だけか日常生活まで含むか、人身傷害が契約車搭乗中だけか、代車が修理時と全損時の両方に使えるかを比較します。車両保険は同じ限定型でも、当て逃げや単独事故等の範囲を確認します。
補償を増やせる柔軟性も、販売方式ではなく商品と引受条件によります。特殊な用途や改造車、業務使用があるなら、ネット入力ができたかどうかだけでなく、実態を伝えて引受可否を確かめてください。
事故対応は、受付・初動・解決の三段階で見る
事故受付が24時間であっても、示談交渉や損害調査のすべてが夜間に進むという意味ではありません。連絡を受ける時間、相手や修理工場への初期連絡、担当者が解決まで対応する時間を分けて確認します。
通販型でも保険会社の事故担当者が対応し、契約の範囲で示談交渉等を行います。代理店型でも損害調査や支払いの判断は保険会社の仕事です。代理店が現場へ必ず駆けつける、必ず相手との交渉を代行するとは限りません。
もらい事故などで保険会社が示談交渉を行えない場面は、販売方式にかかわらずあります。弁護士費用特約の有無や、相談・紹介の窓口を確認しておくと、事故後に期待とのずれを減らせます。
ロードサービスと修理先の条件を確認する
レッカー、帰宅・宿泊、代車、修理工場紹介などは、事故対応の良し悪しを考える具体的な材料です。サービスの名前だけでなく、誰が手配するか、事前連絡が必要か、費用・距離・日数の制限を調べます。
代理店に相談しやすいことと、費用が保険で支払われることは別です。通販型でも指定工場の紹介や修理に関する支援が用意される場合があります。普段の整備工場を使いたい人は、指定工場以外でも補償が同じか、付帯サービスに差があるかを聞きます。
「事故対応が手厚い」という言葉だけで選ばず、夜間の連絡、相手への連絡、修理の相談、経過報告を誰が行うかまで確認しましょう。担当代理店の営業時間外の事故連絡先も必要です。
自分に必要な相談の形から候補を選ぶ
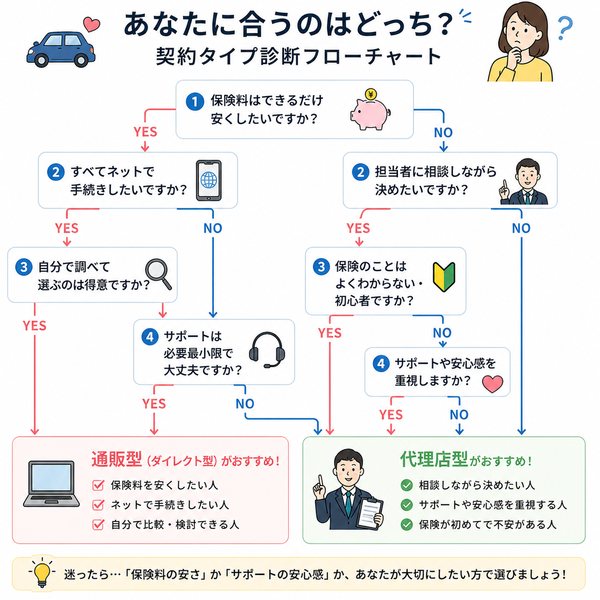
図は候補を絞るための目安です。通販型でも有人相談ができ、代理店型でもオンライン手続きがあるため、図の結論だけで会社を決めないでください。
仕組みを説明するための仮定例として、更新通知を見て自分で補償差を確認でき、電話で疑問を解消できる人は、通販型を含めて比較しやすいでしょう。一方、別居家族の運転や複数の車の補償を継続して相談したい人は、担当者がいる窓口の支援に価値を感じる可能性があります。
初めての契約でも通販型を選べないわけではありません。見積もり前に用語を確認し、質問への回答が理解できるかを試しましょう。年齢やネット操作の得意・不得意だけで一律に振り分ける必要はありません。
乗り換えるときは、契約の終了と開始をそろえる
現在の保険会社と販売方式が変わっても、所定の条件を満たせば等級等を引き継ぐことができます。前契約の等級、事故有係数適用期間、保険金請求の状況を正しく申告してください。
新契約が確定する前に旧契約を解約しないようにします。満期時の乗換えなら、旧契約の終期と新契約の始期の時刻を確認します。途中で乗り換える場合は、解約返戻金や等級が進む時期への影響も確認が必要です。
現在の代理店に任せきりだった人は、証券、免許証、車検証情報、走行距離等を手元にまとめます。通販から代理店へ移る場合も、今までの補償を見せ、増減させる理由を説明してもらいましょう。
契約前に質問し、回答の分かりやすさを確かめる
- 同じ補償の年間総額と、更新後の割引条件はどうなるか
- 自分の家族構成で、誰の運転が対象外になるか
- 夜間事故では、受付後どこまで初期対応してもらえるか
- 修理工場を自分で選ぶ場合の取扱いはどうなるか
- 契約途中の変更を、ネット・電話・担当者のどこへ頼むか
- 担当者が不在のときに相談できる窓口はあるか
質問に対し、商品条件を確認しながら説明してくれるか、変更点を見積書で明示してくれるかも判断材料になります。保険料差を把握したうえで、毎年自分で管理する負担と、相談に求める価値の両方を考えて契約を決めてください。
相談窓口が扱う会社と、比較の範囲を確認する
代理店には特定の保険会社を扱うところと、複数社を扱うところがあります。提案を受ける際は、どの会社の商品を比較したのか、すすめる理由は何かを確認しましょう。通販型を自分で比較する場合も、一括見積もりに表示された会社が市場のすべてではありません。申込条件から外れる車や使い方もあるため、比較できた範囲を理解したうえで候補を選びます。同じ質問を二つ以上の窓口にしてみると、補償内容だけでなく、説明の分かりやすさや相談のしやすさも比較できます。
通販型・代理店型の両方を候補にし、補償条件をそろえた保険料と、必要な相談・事故時の支援を比較しましょう。