


社用車や事業用の車で自動車保険に加入するとき、「法人契約にすれば保険料は全額経費になる?」「個人事業主が個人名義で契約した場合はどこまで経費にできる?」と迷うことがあります。
税務上重要なのは、契約名義だけではなく、その車と保険が事業にどれだけ必要かです。
法人契約だから自動的に全額損金、個人契約だから自動的に経費不可、という単純なルールではありません。
法人では事業に必要な自動車保険料は一般に費用処理の対象になりますが、役員・従業員の私的利用が強い場合は別の税務問題が生じる可能性があります。個人事業主は、事業と私生活で兼用する車なら事業使用分を合理的に区分して必要経費にします。
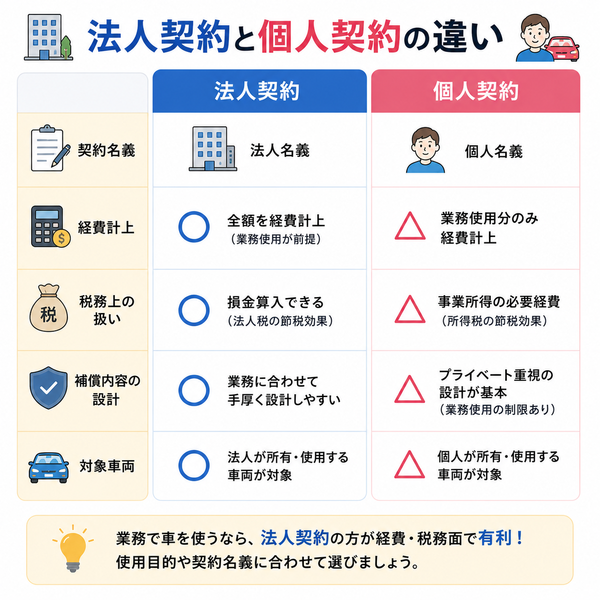
法人契約と個人契約の税務上の違いを比較
| 項目 | 法人 | 個人事業主 | 一般の個人 |
|---|---|---|---|
| 事業用保険料 | 事業上必要なら損金算入を検討 | 事業使用分を必要経費に | 通常は事業経費にならない |
| 私的利用 | 役員・従業員への経済的利益等に注意 | 家事分を除外 | 個人負担 |
| 家事按分 | 個人事業主と同じ考え方ではない | 事業割合で区分 | 通常不要 |
| 消費税 | 自動車保険料そのものは原則非課税取引 | ||
| 事故保険金 | 事業資産なら法人税上の処理が必要 | 事業用部分は所得計算に影響する場合あり | 損害填補の保険金は原則非課税の場合が多い |
「法人名義に変えれば節税できる」という考え方だけで契約名義を決めないことが重要です。
法人契約の自動車保険料は経費にできる?
法人が業務で使用する車について自動車保険を契約し、その保険料を法人が負担する場合、事業遂行上必要な費用として損金算入の対象になるのが一般的です。
たとえば、営業車、配送車、社用車など、法人の業務に使用することが明確な車両です。
法人契約で事業性を説明しやすい例
・営業担当者が顧客訪問に使用
・商品配送に使用
・工事現場への移動に使用
・従業員の業務移動に使用
・法人所有の複数車両を一括管理
「法人名義」だけでは十分ではない
法人名義で契約していても、実際には社長や役員がほぼ私用で使っているなど、事業との関連性が弱い場合には、単純な会社経費として扱えない可能性があります。
名義ではなく、実際の利用状況・事業との関連性・会社の負担理由が重要です。
個人事業主は「事業使用分」を必要経費にする
個人事業主が自家用車を仕事にも使っている場合、自動車保険料をすべて私的費用として扱う必要はありません。
国税庁は、家事関連費でも、業務遂行上必要な部分を明確に区分できる場合、その部分は必要経費にできるとしています。
仕事と私生活で兼用するなら家事按分
たとえば、自動車保険料が年間12万円で、その車の利用実態を合理的に整理した結果、事業使用割合が60%だったとします。
| 項目 | 例 |
|---|---|
| 年間保険料 | 120,000円 |
| 事業使用割合 | 60% |
| 必要経費の例 | 72,000円 |
| 家事分 | 48,000円 |
※上記は考え方を示す単純例です。実際の按分割合は利用実態に基づいて合理的に設定してください。
按分割合は何を基準にする?
・年間走行距離
・事業で走った距離
・業務日報
・訪問先記録
・運行記録
・事業使用日数
「なんとなく70%」ではなく、後から説明できる根拠を残しておくことが重要です。
会社の車を役員が私用する場合は要注意
法人所有の車を役員や従業員が休日や私生活で使う場合、個人事業主のように単純に「家事按分すれば終わり」と考えるのは適切ではありません。
会社が個人的な利益を負担していると判断されれば、役員給与・給与等の問題につながる可能性があります。
・社用車規程があるか
・私用を認めているか
・私用分を本人が負担しているか
・業務利用記録を残しているか
・役員専用車になっていないか
私用がある法人車は税理士へ確認すると安全
特に役員車、高級車、家族も利用する車などは、利用実態によって税務上の判断が変わります。
法人税だけでなく給与課税等が関係する可能性もあるため、具体的な処理は税理士や税務署へ確認してください。
自動車保険料に消費税はかかる?
自動車保険料は、消費税法上の非課税取引です。
国税庁は、保険料を消費税の非課税取引として明示しています。
保険料そのものについて、通常の課税仕入れのように消費税10%を分けて処理するものではありません。
「非課税」と「不課税」は違う
保険料は、そもそも消費税の対象外という「不課税」ではなく、法律上、消費税を課さない非課税取引です。
会計ソフトへ入力するときは、税区分の設定を誤らないようにしてください。
事故で保険金を受け取ったときの税金
自動車保険は、保険料を払ったときだけでなく、事故で保険金を受け取ったときの税務処理も重要です。
個人の損害を補う保険金は原則非課税の場合が多い
国税庁は、損害保険金について、建物の焼失や身体の傷害・疾病など損害を補填する性質の保険金は原則として課税されないと案内しています。
自家用車の損害填補として受け取る保険金も、利益を得るための収入とは性格が異なります。
事業用資産の保険金は事業上の処理が必要
一方、事業用資産について受け取る保険金は、事業所得や法人所得の計算上、損失額との関係を含めて処理する必要があります。
「保険金は全部非課税」と一括りにしないことが大切です。
法人は圧縮記帳を使える場合もある
法人が所有する固定資産の滅失・損壊によって保険金を受け取り、その保険金で一定期間内に同一種類の代替資産を取得するなどの要件を満たす場合、国税庁は一定の圧縮記帳を認めています。
社用車の全損後に代替車を購入するケースなどでは、適用可否を税理士へ確認する価値があります。
法人契約と個人契約、どちらを選ぶべき?
税金だけを基準に名義を決めるのではなく、車の所有者・主な使用者・業務利用の実態に合わせるのが基本です。
| 状況 | 検討しやすい契約 |
|---|---|
| 法人所有の営業車 | 法人契約 |
| 法人所有の配送車 | 法人契約 |
| 個人事業主が仕事と私用で兼用 | 個人契約+事業分を按分 |
| 完全な自家用車 | 個人契約 |
| 役員個人所有車を会社業務でも使用 | 利用実態・会社負担方法を個別確認 |
名義変更だけで節税しようとしない
自動車保険は、契約者・記名被保険者・車両所有者・実際の使用目的を正しく設定する必要があります。
税務と保険契約の両方を合わせる
・誰が車を所有しているか
・誰が主に運転するか
・法人業務に使うか
・私的利用があるか
・誰が保険料を負担するか
法人で複数台所有するならフリート契約も確認
法人で複数の車を所有している場合、税務だけでなく保険契約の管理方法も変わります。
一般に、所有・使用する自動車が一定台数以上になるとフリート契約の対象になる場合があります。
・保有台数
・フリート/ノンフリート
・事故実績
・運転者管理
・車両入替手続き
・一括管理のしやすさ
・ロードサービス
・事故対応体制
「経費になるから法人契約」だけでは不十分
法人車両では、事故率や運行管理、従業員の安全教育なども保険コストに影響します。
税務メリットだけでなく、会社全体のリスク管理として選ぶことが重要です。
よくある勘違いを整理
| 勘違い | 実際の考え方 |
|---|---|
| 法人契約なら100%経費 | 事業との関連性・利用実態を確認 |
| 個人名義なら経費にできない | 個人事業主は事業使用分を必要経費にできる場合あり |
| 法人車の私用は単純按分 | 給与課税等を含む別の論点が生じ得る |
| 保険料には消費税10% | 保険料は原則非課税取引 |
| 事故保険金は全部非課税 | 事業用資産では所得計算への影響を確認 |
税務処理は、車の所有関係・利用状況・会社規程・保険金の内容によって変わります。具体的な申告・仕訳は税理士または税務署へ確認してください。
契約前チェックリスト
□ 車両所有者を確認した
□ 契約者を確認した
□ 記名被保険者を正しく設定した
□ 事業利用と私用を区分した
□ 個人事業主は按分根拠を残した
□ 法人車の私的利用ルールを確認した
□ 保険料の消費税区分を確認した
□ 事故保険金の会計処理を確認した
□ 複数台ならフリート契約も確認した
□ 税務判断が難しい場合は専門家へ確認した
法人・事業用車両でも、保険料だけでなく補償条件をそろえて複数社を比較しましょう。
まとめ|「契約名義」より「実際にどう使っているか」が重要
この記事のまとめ
・法人契約だから自動的に全額損金とは限らない
・事業に必要な法人車の保険料は一般に費用処理の対象
・個人事業主は事業使用分を合理的に按分する
・按分根拠として走行記録等を残す
・法人車の私用は給与課税等の問題に注意
・自動車保険料は消費税の非課税取引
・事故保険金は個人用と事業用で税務処理が異なる場合がある
・法人では保険金による代替資産取得で圧縮記帳を検討できる場合がある
・税金だけで契約名義を決めない
法人契約と個人契約の違いを考えるときは、「どちらなら経費にできるか」だけでなく、車の所有者・主な利用者・事業利用割合・保険料の負担者を一致させることが最も重要です。