

自動車保険は「どの年齢層で、どんなライフスタイルなのか」によって、最適な補償内容や保険料が大きく変わってきます。
若い世代は事故リスクが高く保険料も割高になりやすく、一方で中堅世代は等級の上昇によって安定する傾向があります。さらに、高齢者になると再び事故率が高まり、補償の見直しが重要になります。
単身か家族持ちか、または趣味や仕事での利用かによっても選ぶべき特約や契約条件が変わるため、ユーザー層ごとに整理して理解しておくことが大切です。
以下では代表的な層別に、自動車保険の特徴と注意点を詳しく解説します。
見直し前後の年間保険料差額比較表
| 比較対象 | 見直し前後の年間保険料差額 |
|---|---|
| 東京海上ダイレクト(公開の見直し事例) | 標準35,231円/節約25,354円(差9,877円)。40歳・20等級・プリウス・東京の比較例 |
| SBI損保・N-BOX(JF6)・車両保険を外す場合(2026年試算) | 年額25,440円→11,900円、差13,540円 |
| SBI損保・ステップワゴン・車両保険を外す場合(2026年試算) | 年額31,340円→11,520円、差19,820円 |
| SBI損保・N-BOX・20歳・車両保険あり→なし | 80,390円→32,680円/年間差額47,710円 |
| SBI損保・N-BOX・21歳・車両保険あり→なし | 52,520円→22,220円/年間差額30,300円 |
| SBI損保・N-BOX・26歳・車両保険あり→なし | 35,900円→16,300円/年間差額19,600円 |
| 損保ジャパン・30歳・料率クラス9→5(試算) | 30歳・13等級:料率クラス9→5で95,844円→77,712円(差18,132円、2027年始期) |
| 損保ジャパン・40歳・料率クラス9→5(試算) | 40歳・20等級:料率クラス9→5で67,188円→54,276円(差12,912円、2027年始期) |
| SBI損保・20歳・6S→7S等級(適格時) | 年額204,890円→127,750円/差77,140円 |
| SBI損保・21歳・6S→7S等級(適格時) | 年額131,860円→83,120円/差48,740円 |
| SBI損保・26歳・6S→7S等級(適格時) | 年額88,380円→56,160円/差32,220円 |
| SBI損保・26歳・6S等級・タントLA650S・車両保険あり→なし | 年額65,290円→31,320円、差33,970円 [出典] |
| SBI損保・30歳・12等級・ハスラーMR92S・車両保険あり→なし | 年額30,250円→14,830円、差15,420円 [出典] |
| SBI損保・40歳・20等級・アクアMXPK11・車両保険あり→なし | 年額30,730円→13,680円、差17,050円 [出典] |
| SBI損保・50歳・20等級・CX-5 KF5P・車両保険あり→なし | 年額29,190円→11,800円、差17,390円 [出典] |
| SBI損保・CX-5・50歳・限定なし→家族限定 | 年間15,100円→15,030円/差額70円 |
| SBI損保・CX-5・50歳・限定なし→本人配偶者限定 | 年間15,100円→14,550円/差額550円 |
| SBI損保・CX-5・50歳・限定なし→本人限定 | 年間15,100円→14,130円/差額970円 |
| SBI損保・N-BOX・35歳・一般車両→車対車+限定A | 年間25,440円→19,250円/差額6,190円 |
試算条件:標準・節約プランの例は40歳、20等級、プリウス、東京、ゴールド免許、本人限定、30歳以上、年3,000~5,000km、一括払。車両保険金額305万円。標準は一般型・免責5万–10万円・人身傷害車内外、節約は限定型・免責10万–10万円・人身傷害車内のみ。料率クラスの例は小型乗用車・一般型260万円・2027年1月始期・年払の試算です。
第28回追加分の試算条件・注意事項
- SBI損保・N-BOX(JF6)・車両保険を外す場合(2026年試算):2026年6月始期のSBI損保公式試算。35歳・東京都・20等級(事故有0年)・ゴールド・本人限定・26歳以上・日常レジャー・年間走行3,000超~5,000km以下・年払。車両保険金額や型式は車種に応じ異なる。現在の個別見積額ではない。 車両保険あり・なしの差額。補償範囲が縮小するので金額だけで優劣を判断しない。
- SBI損保・ステップワゴン・車両保険を外す場合(2026年試算):2026年6月始期のSBI損保公式試算。35歳・東京都・20等級(事故有0年)・ゴールド・本人限定・26歳以上・日常レジャー・年間走行3,000超~5,000km以下・年払。車両保険金額や型式は車種に応じ異なる。現在の個別見積額ではない。 車両保険あり・なしの差額。補償範囲が縮小するので金額だけで優劣を判断しない。
- SBI損保・N-BOX・20歳・車両保険あり→なし:2026年6月始期のSBI損保公開試算。N-BOX(JF6)・東京都・20等級(事故有0年)・ブルー・本人限定・日常レジャー・年払。年齢と年齢補償条件の組合せが異なる。車両保険の有無を比べる場合、他条件は一致。 車両保険除外による補償削減が伴う。
- SBI損保・N-BOX・21歳・車両保険あり→なし:2026年6月始期のSBI損保公開試算。N-BOX(JF6)・東京都・20等級(事故有0年)・ブルー・本人限定・日常レジャー・年払。年齢と年齢補償条件の組合せが異なる。車両保険の有無を比べる場合、他条件は一致。 車両保険除外による補償削減が伴う。
- SBI損保・N-BOX・26歳・車両保険あり→なし:2026年6月始期のSBI損保公開試算。N-BOX(JF6)・東京都・20等級(事故有0年)・ブルー・本人限定・日常レジャー・年払。年齢と年齢補償条件の組合せが異なる。車両保険の有無を比べる場合、他条件は一致。 車両保険除外による補償削減が伴う。
- 損保ジャパン・30歳・料率クラス9→5(試算):2026年10月16日更新の損保ジャパン公式試算。2027年1月1日始期(将来契約例)。車両A/Bの差は車両料率クラス5/9(対人5・対物5・傷害8は同じ)。同一車種の実契約見積りではない。 仮想的な料率クラス変更による差。実際の保険契約でクラスを任意変更できない。
- 損保ジャパン・40歳・料率クラス9→5(試算):2026年10月16日更新の損保ジャパン公式試算。2027年1月1日始期(将来契約例)。車両A/Bの差は車両料率クラス5/9(対人5・対物5・傷害8は同じ)。同一車種の実契約見積りではない。 仮想的な料率クラス変更による差。実際の保険契約でクラスを任意変更できない。
- SBI損保・20歳・6S→7S等級(適格時):2026年6月始期のSBI損保公式試算。N-BOX(JF6)・東京都・ブルー免許・本人限定・年払。6S等級と7S等級の公開事例であり、実契約のセカンドカー適格性は別途要件確認。 公式例の等級変更モデル。満期乗換えで無条件に適用されるものではない。
- SBI損保・21歳・6S→7S等級(適格時):2026年6月始期のSBI損保公式試算。N-BOX(JF6)・東京都・ブルー免許・本人限定・年払。6S等級と7S等級の公開事例であり、実契約のセカンドカー適格性は別途要件確認。 公式例の等級変更モデル。満期乗換えで無条件に適用されるものではない。
- SBI損保・26歳・6S→7S等級(適格時):2026年6月始期のSBI損保公式試算。N-BOX(JF6)・東京都・ブルー免許・本人限定・年払。6S等級と7S等級の公開事例であり、実契約のセカンドカー適格性は別途要件確認。 公式例の等級変更モデル。満期乗換えで無条件に適用されるものではない。
- SBI損保・26歳・6S等級・タントLA650S・車両保険あり→なし:SBI損保の公式掲載例。車両保険金額135万円。車両保険ありは一般車両・免責5-10万円。車両・年齢・等級が各行で異なるため行どうしの同条件比較ではない。試算時点・その他条件は公式記事参照。
- SBI損保・30歳・12等級・ハスラーMR92S・車両保険あり→なし:SBI損保の公式掲載例。車両保険金額125万円。車両保険ありは一般車両・免責5-10万円。車両・年齢・等級が各行で異なるため行どうしの同条件比較ではない。試算時点・その他条件は公式記事参照。
- SBI損保・40歳・20等級・アクアMXPK11・車両保険あり→なし:SBI損保の公式掲載例。車両保険金額195万円。車両保険ありは一般車両・免責5-10万円。車両・年齢・等級が各行で異なるため行どうしの同条件比較ではない。試算時点・その他条件は公式記事参照。
- SBI損保・50歳・20等級・CX-5 KF5P・車両保険あり→なし:SBI損保の公式掲載例。車両保険金額285万円。車両保険ありは一般車両・免責5-10万円。車両・年齢・等級が各行で異なるため行どうしの同条件比較ではない。試算時点・その他条件は公式記事参照。
適用条件・注意事項
- 東京海上ダイレクト(公開の見直し事例):2026-07-01始期プリウスZVW60・40歳・20等級・東京・ゴールド・距離3,000km超5,000km以下。複数補償変更の例で同一補償比較ではない
- SBI損保・CX-5・50歳・限定なし→家族限定:SBI損保公式・2026年6月保険始期の試算例。50歳・20等級、CX-5(KF2P)、広島県、年3,000超~5,000km、年齢26歳以上、ゴールド免許、車両保険なし、対人対物無制限、年払一括など共通条件。運転者限定範囲のみ変更。申込時の保険料を保証しない。
- SBI損保・CX-5・50歳・限定なし→本人配偶者限定:SBI損保公式・2026年6月保険始期の試算例。50歳・20等級、CX-5(KF2P)、広島県、年3,000超~5,000km、年齢26歳以上、ゴールド免許、車両保険なし、対人対物無制限、年払一括など共通条件。運転者限定範囲のみ変更。申込時の保険料を保証しない。
- SBI損保・CX-5・50歳・限定なし→本人限定:SBI損保公式・2026年6月保険始期の試算例。50歳・20等級、CX-5(KF2P)、広島県、年3,000超~5,000km、年齢26歳以上、ゴールド免許、車両保険なし、対人対物無制限、年払一括など共通条件。運転者限定範囲のみ変更。申込時の保険料を保証しない。
- SBI損保・N-BOX・35歳・一般車両→車対車+限定A:SBI損保公式・2026年6月始期、N-BOX(JF6)、35歳・20等級、東京都、走行3,000超~5,000km、本人限定、ゴールド免許、年払等。一般車両から車対車+限定Aへの変更は補償対象事故が狭くなる。
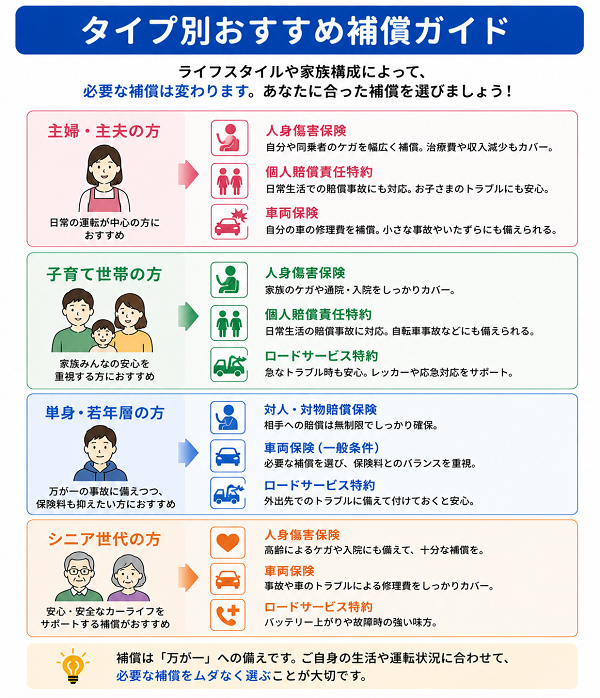
若年層(18~25歳前後)
自動車保険の中でも、18~25歳前後は最も特徴が際立つ層です。免許を取得して間もないことが多く、事故率が高いというデータがあるため、保険会社はリスクを見込んで保険料を高めに設定しています。
その一方で、社会人として自立し始める人や大学生で親の車を利用する人など、生活スタイルによって最適な契約方法が大きく変わる点も特徴です。ここでは若年層が自動車保険に加入する際に押さえておきたいポイントを詳しく解説します。
保険料の特徴
- 保険料が非常に高額
統計上、20代前半は事故件数が突出して多いため、保険料は全世代の中で最も割高。特に18~20歳はリスクがピークとされる。 - 等級制度の影響
新規加入時は「6等級」からのスタート。事故がなければ毎年割引率が増えるため、数年我慢すれば徐々に安くなる。 - 年齢条件特約が影響大
「21歳未満不担保」などの特約を付けると、親世代の契約に子どもが含まれず保険料を抑えられるケースもある。
おすすめ補償内容
- 対人・対物賠償:無制限(必須)
若年層は判断ミスや運転未熟による重大事故のリスクが高い。必ず無制限を選ぶ。 - 人身傷害補償
同乗者や自分の治療費をカバー。高額治療や後遺障害に備えるため必須。 - 車両保険
- 新車・高価な車に乗る場合 → フルカバーで安心
- 中古車・安価な車の場合 → 「エコノミー車両保険(限定補償型)」を選ぶことで保険料を節約可能
- 弁護士特約
もらい事故の際に役立つ。若年層は交渉経験が少ないため特に有効。
【保険料を抑える工夫】
- 親の契約に追加
親が加入している保険を「家族限定」「子ども追加」で利用すると大幅に安くなる場合がある。 - 本人限定・年齢条件の活用
「本人限定」や「21歳以上補償」にできると割引率が大きい。 - 走行距離・使用目的の見直し
- 通勤・通学より「日常・レジャー」使用の方が安い
- 年間走行距離が短い場合は「低走行距離割引」を活用
- ダイレクト型保険の利用
代理店型に比べると2~3割安くなることが多い。
【注意点】
- 運転経験不足によるリスク
スマホ操作やスピードの出しすぎによる事故率が高いため、補償は削らないことが基本。 - 友人に車を貸す場合の注意
「運転者限定特約」が本人・家族のみの場合、友人が運転中に事故を起こすと補償されない。 - 免許取り立てでの車選び
高級車・スポーツカーは保険料が跳ね上がるため、維持コストも踏まえて検討する必要あり。

中堅層(30~50代)
30代から50代は、自動車保険の利用において「安定」と「多様化」が同居する層です。若年層のような事故率の高さは落ち着いてきており、等級も積み重なって割引率が高まるため、保険料は比較的安定します。
一方で、結婚・子育て・通勤・転勤などライフステージの変化に伴い、車の使い方やリスクの幅が広がるのがこの世代の特徴です。そのため、コストと補償のバランスを取ることが最重要になります。以下に詳しく整理します。
保険料の特徴
- 等級が進んで割引が大きい
長く無事故であれば20等級以上に達し、割引率は50%を超える場合も多い。 - 若年層よりも保険料が安定
事故率が下がるため、同条件でも20代より大幅に安くなる。 - 利用目的の幅が広い
通勤・通学、子どもの送迎、旅行など利用シーンが多様化。リスクの見極めが必要。
おすすめ補償内容
- 対人・対物賠償:無制限(必須)
社会的責任が重くなる世代なので必須。賠償事故は金額が巨額化するため削れない。 - 人身傷害補償
自分や家族の治療費をカバー。治療の長期化や後遺障害に備えて「5,000万円以上」が安心。 - 弁護士特約
子育てや仕事で忙しい世代は交渉に時間を割けないため有効。もらい事故時の強い味方。 - 車両保険
- 新車・ローン中 → フルカバー必須
- 古い車 → 車両保険を外す、または「限定型」にして節約
- 個人賠償責任保険(特約)
自転車事故や子どもの日常トラブルにも対応。ファミリー世帯には特に有効。
【保険料を抑える工夫】
- 年齢条件特約の活用
「30歳以上補償」「35歳以上補償」にすると割引が大きい。ただし子どもが免許を取った時は再調整が必要。 - 家族限定・夫婦限定特約
利用範囲を絞ることで大幅に節約可能。 - ダイレクト型保険の利用
インターネット契約で代理店型より2~3割安くなることが多い。 - 走行距離・使用目的を正しく設定
年間走行距離が少ない場合は低走行割引を適用。通勤使用を申告せずに契約すると事故時に補償外になるので注意。
【注意点】
- 子どもの免許取得に伴う変更
18歳の子どもが運転する場合、年齢条件を「全年齢補償」に戻す必要がある。保険料が大幅に上がるため、別契約を検討するのも一案。 - 車両保険の過不足
年数が経った車に高額な車両保険を付け続けるのはコスパが悪い。時価と保険料を見比べて判断。 - 転勤や車の買い替えに伴う変更漏れ
使用目的や住所変更を怠ると、事故時に補償が効かないリスクがある。

高齢層(60代以降)
60代以降になると、自動車保険の設計は「運転を続ける安心」と「リスクの再上昇」に直面する段階に入ります。若年層と同様、統計的に事故率が高まり、保険料も再び上昇傾向となります。
また、身体機能や判断力の変化も考慮する必要があり、補償内容の見直しや運転頻度に応じた選択が重要です。ここでは高齢層における自動車保険の特徴と注意点を詳しく解説します。
保険料の特徴
- 事故率の再上昇
70代以降は特に追突・交差点事故・アクセルとブレーキの踏み間違いなどが増加。結果として保険料が上がりやすい。 - 等級は高いが割引率に限界
長年無事故で等級は20等級以上でも、年齢によるリスク増加が保険料に影響。 - 一部の保険会社では制限あり
高齢者向けの特約制限や加入制限を設けている会社も存在。
おすすめ補償内容
- 対人・対物賠償:無制限(必須)
万一の重大事故は高額賠償に発展しやすいため削れない。 - 人身傷害補償
高齢者は治療やリハビリが長期化しやすいため、補償額を手厚く(5,000万〜1億円程度)設定するのが安心。 - 車両保険
- 運転頻度が高い → 車両保険を付けて安心確保
- 車の価値が下がっている → 必要に応じて外し、保険料を節約
- 弁護士特約
もらい事故の際に役立ち、精神的・時間的な負担を軽減。 - 個人賠償責任保険
高齢者自身や同居家族の日常事故にも備えられる。
【保険料を抑える工夫】
- 運転者限定の見直し
子どもや孫が車を使わないなら「本人限定」にすることで安くなる。 - 年間走行距離の調整
走行距離が減る世代なので「低走行距離割引」を適用可能。 - 使用目的を正確に申告
通勤ではなく「日常・レジャー使用」に切り替えると割安。 - ダイレクト型保険の利用
ネット契約に慣れていれば代理店型より安価。ただし操作に不安があればサポート重視で代理店型を選ぶのも安心。
【注意点】
- 認知機能や身体機能の変化
事故リスクを考慮し、更新時に補償を見直すことが重要。 - 免許返納を視野に
今後の生活を考え、自家用車を維持するかどうかを判断。カーシェアや一日保険への切り替えも現実的。 - 契約手続きの複雑さ
高齢者にはインターネット型の手続きが難しい場合もあり、代理店型で「担当者に相談できる安心感」を優先する選択肢も有効。


単身者・一人暮らし
単身者や一人暮らしのドライバーは「運転者が基本的に自分だけ」という明確な特徴があります。
そのため、家族世帯に比べて補償設計がシンプルになりやすく、特約や限定条件をうまく活用することで保険料を抑えることが可能です。
社会人の一人暮らしや学生の下宿生活など、ライフスタイルによって最適な補償内容が変わるため、ポイントを整理して解説します。
保険料の特徴
- 本人限定で安くなる
運転者を「本人限定」にできるため、家族世帯よりも保険料が割安になる傾向。 - 年齢条件による差が大きい
20代前半までは事故率が高いため割高。30代以降は等級も積み重なり、落ち着いた保険料水準に。 - 使用目的が明確
通勤・通学、または日常レジャー利用に偏ることが多く、条件設定でコストが変動する。
おすすめ補償内容
- 対人・対物賠償:無制限(必須)
社会的責任を果たすために必ず無制限。 - 人身傷害補償
一人暮らしでは治療費や生活費の備えが重要。通院・後遺障害にも対応できるよう5,000万円以上がおすすめ。 - 車両保険
- 通勤利用 → 毎日乗るので事故リスク高 → フルカバー推奨
- レジャー利用のみ → 車両保険を外す、または限定型にして節約
- 弁護士特約
もらい事故時に、交渉を自分一人で抱えるのは負担が大きいため有効。 - ロードサービス特約
単身だとトラブル時に助けを呼びにくいため、レッカー・代車補償付きだと安心。
【保険料を抑える工夫】
- 本人限定特約の利用
「家族限定」よりさらに安くなるため一人暮らしに最適。 - 使用目的を適切に申告
「日常・レジャー」に設定できれば割安。ただし通勤で使う場合は必ず「通勤使用」にすること(虚偽申告は補償外リスク)。 - 走行距離に応じた割引
年間走行距離が短い人は「低走行距離割引」を活用。 - ダイレクト型保険の選択
自分で契約・管理できる人はネット型で2~3割節約できる。
【注意点】
- 友人・知人に貸すケース
「本人限定」にしていると友人が事故を起こした場合は補償されない。車を貸す可能性がある人は「家族限定」か「限定なし」を検討。 - 単独事故リスク
若年単身者は特にスピード超過や居眠りによる単独事故が多い。車両保険を付けるかどうかの判断が重要。 - 生活基盤への影響
一人暮らしで事故に遭うと治療費だけでなく収入が途絶えるリスクがある。人身傷害を厚めに設定することが生活防衛につながる。
家族世帯(夫婦・子どもあり)
家族世帯における自動車保険は「複数の運転者」と「生活シーンの多様化」が最大の特徴です。
夫婦で車を共有する、子どもの送迎に使う、あるいは成長した子どもが運転するなど、利用者が広がることでリスクも複雑になります。
そのため、単身者に比べて補償設計や特約の調整が重要になり、家族全員を守れるバランス型の保険が求められます。以下では、家族世帯に最適な保険の考え方を詳しく解説します。
保険料の特徴
- 運転者の範囲が広がる
「夫婦限定」→「家族限定」→「限定なし」と範囲を広げるほど保険料は上昇。 - 子どもの免許取得が大きな転換点
高校卒業・大学進学に伴い子どもが運転を始めると、年齢条件が「全年齢補償」に変わり、保険料が一気に上がる。 - 世帯単位での調整が可能
家族で複数台契約している場合、セカンドカー割引が使える。
おすすめ補償内容
- 対人・対物賠償:無制限(必須)
家族の誰が事故を起こしても高額賠償のリスクがあるため、必ず無制限に。 - 人身傷害補償
家族全員が同乗するケースが多いため、1人あたり5,000万~1億円程度を推奨。 - 車両保険
- 新車や家族で大切に使う車 → フルカバー
- 古い車や2台目(送迎用・セカンドカー) → エコノミー型や付けない選択もあり
- 弁護士特約
子どもや配偶者が事故に巻き込まれた場合も対応できるため安心。 - ファミリーバイク特約
子どもが原付バイクを使う場合、車の保険に追加する形でカバー可能。 - 個人賠償責任保険
子どもの自転車事故や日常生活のトラブルにも対応できる。
【保険料を抑える工夫】
- 年齢条件の調整
- 夫婦だけが運転 → 「35歳以上補償」で割安
- 子どもが運転 → 契約を分ける(親の車は夫婦限定、子どもは別契約で全年齢)
- 限定特約の活用
「夫婦限定」や「家族限定」で不要な範囲をカット。 - セカンドカー割引
2台目以降の契約を「7等級からスタート」でき、割安に。 - ダイレクト型の利用
家族全体で加入すると代理店型よりコスト削減可能。ただし事故対応に不安があれば代理店型を選ぶ方が安心。
【注意点】
- 子どもの運転習慣
若年層は事故率が高いため、保険料が跳ね上がる。子どもの専用車を持たせ、別契約にするのが現実的なケースも多い。 - 複数台契約のバランス
家族で2台以上の車を所有する場合、保険内容をバラバラにせず世帯全体で最適化を考える必要がある。 - 補償不足のリスク
「家族全員が同乗する」ことを考えると、対人・人身傷害の削減は危険。必ず厚めに設定。
特殊ユーザー(趣味・仕事利用)
通常の「通勤・日常利用」とは異なり、趣味や仕事の用途で車を使う場合は、リスクの種類や必要な補償が大きく変わります。
たとえば、キャンピングカーで旅行する人、営業で毎日長距離を走る人、あるいは高級車やスポーツカーを所有する人など、それぞれ特有のリスクが存在します。
そのため、一般的な補償内容だけでなく「利用目的に応じた特約や設定」が不可欠です。以下に代表的なケースごとに詳しく解説します。
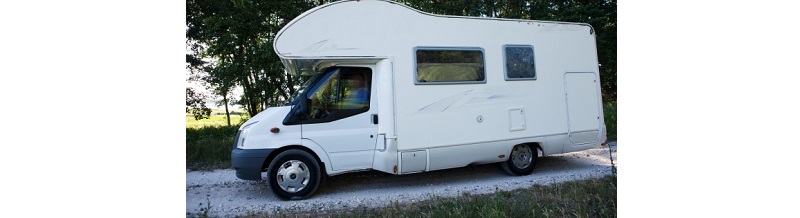
キャンピングカー利用者
- 特徴
車中泊や長距離旅行での利用が多く、通常車両よりも盗難・火災・物損のリスクが高い。 - おすすめ補償
- 車両保険:装備品(キッチン・ベッドなど)が多いためフルカバー推奨
- 搭乗者傷害・人身傷害:長時間運転や旅行中の事故リスクに備える
- 損害賠償特約:駐車場やキャンプ場での物損事故に対応
- 注意点
特殊車両に分類されるため、加入できる保険会社や特約が限られることがある。
業務利用者(営業・配送・通勤頻度が多い人)
- 特徴
走行距離が長く、事故リスクが高い。通勤や業務使用を申告しないと補償対象外になる可能性。 - おすすめ補償
- 対人・対物無制限(業務利用は重大事故につながりやすいため必須)
- 人身傷害:自分や同乗者の治療費カバー
- 車両保険:毎日の利用で事故確率が上がるため推奨
- 弁護士特約:業務中のもらい事故時に交渉がスムーズ
- 注意点
「日常・レジャー使用」と虚偽申告すると、事故時に保険金が下りない。必ず「業務使用」で契約すること。
スポーツカー・高級車オーナー
- 特徴
車両価格が高いため、盗難・全損時の経済的リスクが非常に大きい。事故時の修理費も高額化しやすい。 - おすすめ補償
- 車両保険:一般型(フルカバー)が必須
- 車両新価特約:新車購入時、全損事故でも購入価格で補償される
- 車両盗難特約:盗難率が高い車種は特に必要
- 弁護士特約・ロードサービス:トラブル時の迅速対応に有効
- 注意点
車両保険料は非常に高額になりやすい。免責金額(自己負担額)を工夫して保険料を調整すると良い。

レジャー・趣味利用(バイク併用・カーシェア利用者など)
- 特徴
日常利用よりも使用頻度が低いが、アウトドアや旅行時に事故・トラブルが集中しやすい。 - おすすめ補償
- ファミリーバイク特約:125cc以下の原付を併用する場合に便利
- 一日自動車保険:カーシェアやレンタカー利用時に有効
- 搭乗者傷害・人身傷害:レジャー利用での事故に備える
- 注意点
使用頻度が少ないからと補償を削りすぎると、いざという時に家計への負担が大きくなる。