


中古車を安く買えても、事故で失ったときの負担まで小さいとは限りません。保険料を節約するには、車の現在価値、修理費、買替え資金、使えない期間を分けて考える必要があります。車両保険を外すか迷う人向けに判断の順番を解説します。
中古車の車両保険は年式だけで不要とは決められません。設定できる保険金額と全損時の不足を確認し、手元資金・ローン・代替交通を踏まえて判断します。小さな修理は自己負担、大きな損失は保険という考え方なら、免責や補償範囲の調整も検討できます。
中古車の購入価格と保険金額は同じとは限らない
販売店の支払総額には、車両本体、オプション、登録等の諸費用が含まれます。車両保険金額はそれらすべてを無条件に合算して自由に設定するものではありません。同じ型式・年式等の市場価値を踏まえた設定範囲を、保険会社へ確認します。購入直後でも希望の額で契約できない場合があります。
ソニー損保も、同程度の中古車価格や契約で設定できる範囲を確認して車両保険金額を決める案内をしています。見積もりでは車種名だけでなく、型式、初度登録年月、走行距離、装備を正確に伝えます。中古車サイトの一番高い掲載価格を、そのまま自分の保険金額にできるとは考えないでください。
自分の保険金額と相手に請求する時価額を区別
自分の車両保険を使う場合は、契約した保険金額や協定保険価額等に沿って支払を検討します。一方、相手に賠償を請求する場合は、事故時の時価額や修理費等が問題になります。同じ車でも、請求する相手と契約によって金額の考え方が変わることがあります。
修理費が時価を超える経済的全損では、相手に修理費全額をそのまま請求できるとは限りません。相手の対物超過修理費用の補償等が使えるかも別の条件です。愛着がある、購入代金が高かったという事情だけで賠償限度が決まるわけではないため、時価の根拠資料を確認しましょう。
全損した場合の不足額を計算する
まず保険金を受け取れるかだけでなく、代わりの車を買うまでの資金を計算します。ローン残高、次の車の購入費、必要な諸費用、代車等を並べ、保険金で補える部分と自己資金が必要な部分を分けます。車が失われてもローンが自動的に消えるわけではありません。
仕組みを説明するための仮定例として、車両保険金額50万円、ローン残高70万円なら、保険金が50万円支払われてもローン精算に20万円の不足が生じます。さらに代わりの車の取得資金も別に必要です。実際の支払先は所有権留保や契約条件で変わるため、ローン会社と保険会社に確認してください。
新車買替えや全損時の買替え費用の特約は、古い中古車へ自由に付けられるものではありません。付帯可能な年式、対象事故、修理・再取得の期限や実施条件を確認します。
車両保険の必要性は貯蓄と生活への影響で判断
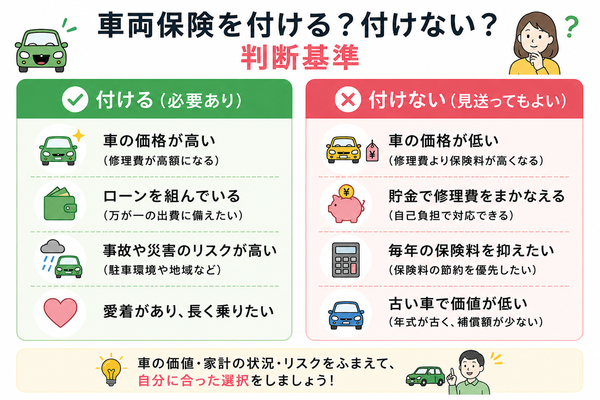
図は必要性を考えるための観点を示しています。車の価格が低い、年式が古いという一点だけで不要とは判断せず、全損後に困る程度を確認してください。愛着があることだけで保険の支払額が増えるわけでもありません。
すぐに中古車を買い直せる預金があり、公共交通や家族の車で代替できる人は、車両保険を外す選択肢があります。一方、通勤や介護で車が必須で、買替え資金がない人は、車の価値が高くなくても損失への備えが重要です。車両保険なし・限定型・一般型の三通りで見積もりを比較しましょう。
限定型で何を外すかを具体的に確認
車両保険には事故範囲を絞ったタイプがあります。保険料を下げられる場合がありますが、壁や電柱への単独衝突、転覆などを対象外とする商品もあります。当て逃げは限定型でも対象になる現行商品があるため、古い一般論で必ず対象外と決めつけないでください。
| 心配する事故 | 確認箇所 |
|---|---|
| 狭い駐車場で柱に接触 | 単独事故の対象可否 |
| 駐車中の当て逃げ | 相手車不明事故の扱い |
| 洪水や高潮による水没 | 水災の対象、地震等の除外 |
| 盗難・車上荒らし | 車本体と装備品・荷物の違い |
安いプランを見つけたら、現在より外れる事故を確認します。名称が同じエコノミー型でも、各社の事故範囲が完全に一致するわけではありません。
免責を増やすなら小さな修理費を確保する
免責は保険の対象損害のうち自分で負担する額です。免責を高めに設定し、小さなこすり傷は自費にする設計なら、保険料を抑えられる場合があります。ただし自己負担額を預金で用意できることが前提です。事故が重なった場合の二回目以降の免責も確認します。
仕組みを説明するための仮定例として、認定修理費15万円、適用免責5万円なら、単純な計算で支払検討額は10万円です。実際は事故形態や免責の特則、全損時の規定で変わります。保険を使った場合の等級・将来保険料も比較し、金額が小さければ自費が合理的かを相談します。
安い中古車でも賠償と人身傷害は別に残す
自分の車の価格が低くても、高価な車や建物へ与える損害は小さくなりません。車両保険を節約する判断と、対人・対物賠償を減らす判断は別です。自分や同乗者のけがについても、人身傷害の対象範囲と保険金額を確認します。
車両保険を外したことで、車内身の回り品など付帯条件のある特約も外れる場合があります。ロードサービスや代車費用が残るかは商品ごとに確認してください。特約を一つずつ減らすより、削除後の見積書全体を見直すほうが補償の抜けを発見しやすくなります。
中古車の故障は事故の車両保険と分ける
車両保険は、通常の消耗や事故を伴わない機械的・電気的故障の修理を当然に補償するものではありません。中古車の販売店保証、延長保証、故障を対象とする特約等は別の条件です。ロードサービスがレッカーを手配しても、故障したエンジンの修理代まで出るとは限りません。
販売店へ保証の対象部位、免責、上限、修理先の指定、有効期間を確認します。保険会社へは故障時の搬送、応急処置、代車費用の範囲を聞きます。どちらへ連絡すべきかを納車前に決めておけば、急な故障でも費用負担を混同せずに対応できます。
納車前に同条件で比較し更新時も時価を見直す
買替えなら既存保険の車両入替、新規購入なら納車に間に合う始期日時を確認します。販売店から車検証情報を受け取り、免許区分、等級、走行距離、使用目的も正しく入力します。ゴールド免許や複数所有新規などは各社の要件に沿って確認し、根拠のない一律の割引率を足し算して試算しないでください。
- 設定できる保険金額と全損時の不足を確認
- 免責と事故範囲を統一して比較
- 通勤・生活への影響と買替え資金を点検
- 故障保証と事故保険を区別
- 納車日と車両入替・始期日時を一致させる
購入した中古車に後付けのナビ、ドラレコ、特殊な装備がある場合は、販売店の明細や写真を保管し、車両保険の対象として含まれるかを確認します。装備品と車内に置いただけの荷物は扱いが違います。購入時にまとめて支払ったものでも、すべてが車両保険に含まれるわけではありません。保険金額の設定時に装備の資料を提出しておけば、事故後の説明にも役立ちます。
毎年の保険料だけでなく、数年間乗り続ける予定も考えます。年式の古い車でも修理の部品代や工賃まで同じ割合で下がるわけではありません。保険金額が低くなり修理時の不足が増えたら、乗換え資金の積立てを含めて見直します。
更新時は車の時価や必要資金も変わります。初年度に付けた補償を機械的に続けるのでも、古くなったから即座に外すのでもなく、毎年の設定金額と保険料を見て必要性を判断しましょう。
中古車は車両保険金額と免責をそろえると比較しやすくなります。全損時の不足と生活への影響を考え、必要な補償を残して見積もりましょう。
2026年10月確認。実際の補償・手続きは保険始期日と適用約款によって確認してください。